Odmowa wynajmu długoterminowego lub leasingu oznacza negatywną ocenę wniosku przez jednego finansującego, a nie zakaz finansowania auta u innych. Najczęstsze przyczyny to wpis w rejestrach dłużników, zbyt niski dochód lub obroty, za krótki staż firmy i brak wymaganych dokumentów. Kryteria różnią się między operatorami: Arval przyjmuje firmę po 3 miesiącach od wpisu do CEIDG lub KRS, a MHC Mobility po 2 latach działalności. Po odmowie najpierw ustalasz przyczynę, a dopiero potem składasz kolejny wniosek.
Dlaczego operator najmu lub leasingodawca odmawia finansowania?
Operator najmu lub leasingodawca odmawia finansowania, gdy ocena dochodu, historii płatniczej, stażu lub dokumentów klienta nie spełnia jego kryteriów. Santander Consumer Multirent wymienia w poradniku o zdolności leasingowej siedem przyczyn odmowy. Ta sama lista opisuje kryteria, które operatorzy najmu sprawdzają przy ocenie klienta.
| Przyczyna odmowy | Co sprawdza finansujący | Przykład kryterium u operatorów |
|---|---|---|
| Negatywna historia w BIK lub rejestrach dłużników | wpisy w BIK, KRD, BIG InfoMonitor, ERIF | Arval i Masterlease: weryfikacja w BIK lub KRD |
| Zbyt niskie dochody lub obroty firmy | dokumenty dochodu, wyciągi z konta, sprawozdania | Ayvens: sprawozdania finansowe za 2 lata obrotowe dla spółki |
| Krótki czas prowadzenia działalności | data wpisu do CEIDG lub KRS | Arval: minimum 3 miesiące; MHC Mobility: minimum 2 lata |
| Wysokie zadłużenie firmy | bilans, zobowiązania, zaległości wobec US i ZUS | Ayvens i MHC Mobility: zaświadczenia o braku zaległości w US i ZUS |
| Branża wysokiego ryzyka | rodzaj działalności | kryterium wewnętrzne finansującego |
| Brak wymaganej dokumentacji | kompletność wniosku | Ayvens: odpis z KRS nie starszy niż 3 miesiące |
| Niewłaściwa wartość lub rodzaj auta | cena auta wobec stażu i dochodu | Arval: firma do 2 lat działalności, auto do 150 000 zł brutto |
Przyczyny według Santander Consumer Multirent (poradnik o leasingu, 23.06.2026); kryteria według dokumentów Arval, Masterlease, Ayvens i MHC Mobility wymienionych w źródłach. Stan na 5.11.2026.
Santander Consumer Multirent podaje, że „Nawet niewielki dług widniejący w KRD może zablokować wniosek”. Ten sam poradnik zastrzega, że różni finansujący sprawdzają różne bazy, więc odmowa u jednego nie oznacza automatycznie odmowy u kolejnego. Listę dokumentów i kryteriów operatorów najmu opisuje poradnik warunki wynajmu długoterminowego.
Czy finansujący musi podać przyczynę odmowy?
Finansujący musi podać wynik sprawdzenia w bazie danych przy odmowie kredytu konsumenckiego, a nie przy każdej odmowie najmu. Gdy kredytodawca odmówi kredytu konsumenckiego na podstawie bazy danych, „niezwłocznie przekazuje konsumentowi bezpłatną informację o wynikach tego sprawdzenia” i wskazuje bazę. Tak stanowi art. 10 ust. 1 ustawy o kredycie konsumenckim. Ta ustawa obejmuje najem tylko wtedy, gdy odrębna umowa przewiduje obowiązek nabycia auta uzależniony od żądania finansującego (art. 4 ust. 4). Przy zwykłej umowie najmu o przyczynę odmowy pytasz operatora najmu.
Prawo dostępu do własnych danych daje art. 15 RODO: administrator przekazuje kopię danych osobowych, które przetwarza. Administrator może pobrać opłatę za kolejne kopie, a nie za pierwszą (art. 15 ust. 3). Gdy decyzja zapadła wyłącznie automatycznie i była niezbędna do zawarcia umowy, art. 22 ust. 3 RODO daje prawo do interwencji człowieka, przedstawienia stanowiska i zakwestionowania decyzji.
Co zrobić po odmowie wynajmu długoterminowego lub leasingu?
Po odmowie wynajmu długoterminowego lub leasingu wykonujesz sześć kroków, od ustalenia przyczyny do wyboru finansującego o innych kryteriach. Kolejność ma znaczenie, bo każdy wniosek generuje zapytanie w BIK. Arval podaje, że „samo zgłoszenie wniosku o wynajęcie auta jest widoczne w systemie BIK”.
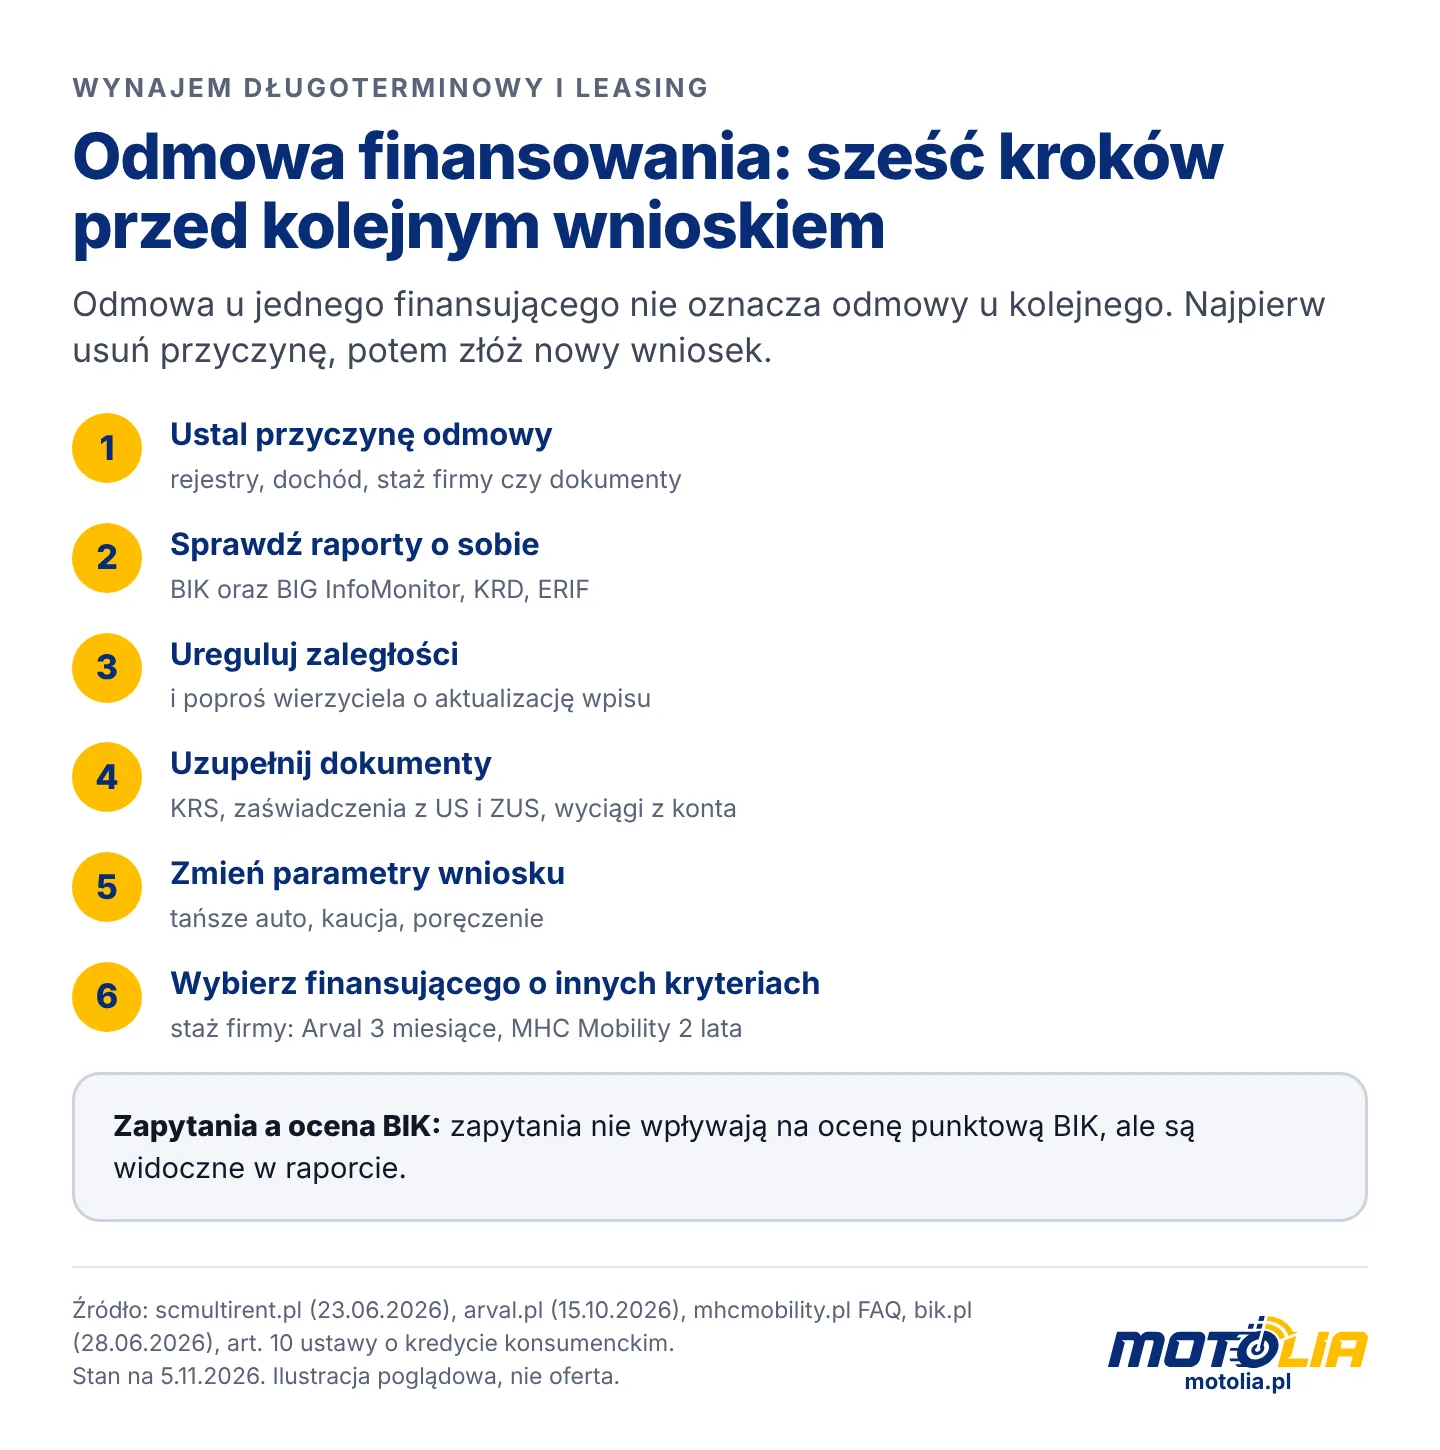
- Ustal przyczynę odmowy. Zapytaj operatora lub doradcę, którego kryterium wniosek nie spełnił: rejestry, dochód, staż czy dokumenty.
- Sprawdź raporty o sobie. Pobierz raport z BIK i z biur informacji gospodarczej, w których mogą być Twoje dane: BIG InfoMonitor, KRD, ERIF.
- Ureguluj zaległości. Spłać zaległość i poproś wierzyciela o aktualizację danych w rejestrze.
- Uzupełnij dokumenty. Dołącz dokumenty z listy operatora: odpis z KRS, zaświadczenia z US i ZUS, wyciągi z konta.
- Zmień parametry wniosku. Wybierz tańsze auto, dłuższy okres umowy albo zabezpieczenie, takie jak kaucja lub poręczenie.
- Złóż wniosek u finansującego o innych kryteriach. Firma z krótkim stażem spełnia warunek Arval po 3 miesiącach. Warunek MHC Mobility spełnia dopiero po 2 latach.
Zapytanie kredytowe nie obniża oceny punktowej BIK. BIK podaje: „Przy wyliczaniu Twojej oceny punktowej BIK nie są brane pod uwagę żadne zapytania, w tym zapytania kredytowe” (bik.pl, 28.06.2026). Zapytania pozostają jednak widoczne w raporcie, który czyta analityk finansującego.
Jak zmienić wniosek, żeby zwiększyć szansę na decyzję pozytywną?
Wniosek zwiększa szansę na decyzję pozytywną, gdy obniża ryzyko finansującego: niższą kwotą finansowania, zabezpieczeniem albo pełniejszymi dokumentami. Arval wymaga od firmy działającej krócej niż 2 lata kaucji równej 3 ratom i auta o wartości do 150 000 zł brutto. Ayvens może uzależnić zawarcie umowy od kaucji według pkt 3.5 OWN z przedsiębiorcą. Santander Consumer Multirent podaje przy leasingu, że spółka o stażu poniżej 2-3 lat często potrzebuje poręczenia członków zarządu.
| Zmiana we wniosku | Co zmienia dla finansującego | Źródło przykładu |
|---|---|---|
| Tańsze auto | niższa kwota finansowania | Arval: limit 150 000 zł brutto dla firm do 2 lat |
| Kaucja | zabezpieczenie rat | Arval: 3 raty dla firm do 2 lat; Ayvens: kaucja według umowy kaucji |
| Wyższa wpłata własna w leasingu | niższe zaangażowanie finansującego | Santander Consumer Multirent: wpłata 20-30% zamiast 10% |
| Poręczenie | dodatkowa osoba odpowiedzialna za spłatę | Santander Consumer Multirent: poręczenie członków zarządu |
| Komplet dokumentów | pełna ocena zamiast odrzucenia formalnego | Ayvens, MHC Mobility: zaświadczenia z US i ZUS |
Stan na 5.11.2026 według dokumentów wymienionych w źródłach. Rozstrzyga decyzja finansującego dla konkretnego wniosku.
Wpłata własna działa w najmie inaczej niż kaucja, bo nie wraca po umowie. Różnice opisuje poradnik wpłata własna i kaucja w najmie.
Jaką formę finansowania wybrać po odmowie wynajmu?
Po odmowie wynajmu wybierasz formę finansowania, której kryteria pasują do przyczyny odmowy. Krótki staż firmy dopuszcza leasing u finansujących, którzy finansują firmy od pierwszego dnia działalności według Santander Consumer Multirent. Warunki leasingu dla firm bez historii opisuje poradnik leasing dla nowej firmy.
Odmowa a kolejna oferta w Motolii
Oferty najmu w serwisie Motolii pochodzą od kilku operatorów, a każdy ocenia wniosek według własnych kryteriów. Motolia nie ocenia zdolności klienta i nie sprawdza rejestrów; robi to finansujący. Doradca Motolii może wskazać ofertę operatora o kryteriach dopasowanych do przyczyny odmowy.
Kredyt samochodowy po odmowie leasingu
Kredyt samochodowy podlega ocenie zdolności kredytowej według art. 9 ustawy o kredycie konsumenckim, gdy kredytobiorcą jest konsument. Przy odmowie kredytu konsumenckiego na podstawie bazy danych kredytodawca wskazuje bazę i wynik sprawdzenia (art. 10 ust. 1).
Najczęstsze pytania
Czy po odmowie leasingu można złożyć wniosek o wynajem długoterminowy?
Tak, wniosek o wynajem długoterminowy ocenia operator najmu według własnych kryteriów. Odmowa u jednego finansującego nie oznacza automatycznie odmowy u kolejnego, bo finansujący sprawdzają różne bazy i stosują różne progi stażu.
Po jakim czasie złożyć kolejny wniosek po odmowie?
Kolejny wniosek składasz po usunięciu przyczyny odmowy, na przykład po aktualizacji danych w rejestrze lub uzupełnieniu dokumentów. Wniosek bez zmiany przyczyny daje tę samą ocenę.
Czy odmowa najmu jest widoczna w BIK?
Według Arval już złożenie wniosku o najem pojawia się w BIK. Zapytania nie wpływają na ocenę punktową BIK według bik.pl.
Czy można dostać auto w najmie z wpisem w KRD?
Wpis w KRD jest jedną z przyczyn odmowy: Santander Consumer Multirent podaje, że nawet niewielki dług w KRD może zablokować wniosek. Spłata zaległości i aktualizacja wpisu poprzedzają kolejny wniosek.
Czy Motolia może sprawdzić moją zdolność przed wnioskiem?
Nie, Motolia nie sprawdza BIK ani innych rejestrów. Zdolność klienta ocenia finansujący na podstawie wniosku i dokumentów.
Autor: Łukasz Dobosz. Łukasz Dobosz, ekspert ds. produktów finansowych w Motolia. Specjalizuje się w różnicach między produktami oraz ofertami firm leasingowych i najmowych.
Źródła
Podstawa prawna:
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (t.j. Dz.U. 2025 poz. 1362): art. 4 ust. 4 (najem z odrębnym obowiązkiem nabycia), art. 9 (ocena zdolności kredytowej), art. 10 ust. 1 (informacja o wyniku sprawdzenia w bazie danych)
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2016/679 (RODO): art. 15 (prawo dostępu do danych), art. 22 ust. 3 (decyzje zautomatyzowane)
Dokumenty finansujących i rejestrów:
- Santander Consumer Multirent, Zdolność leasingowa: co to jest i jak ją sprawdzić przed złożeniem wniosku? (23.06.2026): https://www.scmultirent.pl/blog/zdolnosc-leasingowa-co-to-jest-i-jak-ja-sprawdzic-przed-zlozeniem-wniosku/ (dostęp 5.11.2026)
- Arval Service Lease Polska, Wynajem długoterminowy: jakie wymagania trzeba spełnić? (15.10.2026): https://www.arval.pl/o-arval/baza-wiedzy-raporty/jakie-warunki-trzeba-spelnic-przy-wynajmie-dlugoterminowym (dostęp 5.11.2026)
- PKO Masterlease S.A., Jakie warunki trzeba spełnić przy wynajmie długoterminowym? (aktualizacja 27.10.2025): https://masterlease.pl/blog/wynajem-dlugoterminowy-7-prostych-porad/ (dostęp 5.11.2026)
- MHC Mobility, FAQ: https://mhcmobility.pl/strefa-kierowcy/faq (dostęp 5.11.2026)
- Ayvens Polska, Ogólne Warunki Umowy Najmu z Przedsiębiorcą (wzór 01.07.2024, pkt 3.2, 3.3, 3.5): https://www.ayvens.com/-/media/ayvens/public/pl/documents/umowy-sme/own_przedsiebiorca_spoki_jdg_zawodowo_wzor-zatwierdzony_-01072024v02.pdf (dostęp 5.11.2026)
- Biuro Informacji Kredytowej, Czy zapytania kredytowe wpływają na moją ocenę punktową BIK? (28.06.2026): https://www.bik.pl/poradnik-bik/czy-zapytania-maja-wplyw-na-ocene-punktowa (dostęp 5.11.2026)
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. Stan na 5 listopada 2026 r.
