Leasing samochodu dla nowej firmy to leasing dla przedsiębiorcy z krótką historią działalności, dostępny u części leasingodawców od pierwszego dnia po rejestracji. Leasing na start wymaga zwykle wyższej opłaty wstępnej, od 15% do 20% wartości auta, i ma limit finansowanej kwoty. Wymagany staż działalności różni się między leasingodawcami, dlatego warunki w tabeli poniżej mają źródło i datę. Zasady wspólne dla wszystkich firm opisuje przewodnik leasing samochodu.
Czy nowa firma dostanie samochód w leasing?
Nowa firma może dostać samochód w leasing od pierwszego dnia działalności u leasingodawców z programem na start. PKO Leasing, EFL i mLeasing publikują takie warunki dla samochodów osobowych. Według EFL (artykuł z 02.07.2026) co najmniej półroczny staż jako warunek leasingu wskazuje większość firm z branży leasingowej.
Leasing dla nowej firmy działa tak samo jak zwykły leasing samochodu dla firmy. Różnią się warunki wejścia: opłata wstępna, maksymalna kwota, dokumenty i dopuszczalny wiek auta.
Dlaczego historia firmy ma znaczenie dla leasingodawcy?
Historia firmy ma znaczenie, bo leasingodawca ocenia na jej podstawie zdolność leasingową, czyli ryzyko braku spłaty rat. Firma z historią przedstawia dokumenty finansowe i wyniki. Nowa firma takich danych nie ma, więc leasingodawca opiera ocenę na innych źródłach:
- historii kredytowej właściciela w BIK;
- opłacie wstępnej, która zmniejsza kwotę finansowania;
- aucie, które do końca umowy pozostaje własnością leasingodawcy;
- dodatkowych zabezpieczeniach, np. poręczeniu.
Forma prawna także wpływa na ocenę. Według mLeasing (blog, 2024) jednoosobowa działalność gospodarcza (JDG) łatwiej uzyskuje leasing na start niż spółka. Spółka przechodzi dokładniejszą weryfikację.
Jakie warunki publikują leasingodawcy dla firm z krótkim stażem?
Leasingodawcy publikują dla firm z krótkim stażem trzy główne warunki: minimalną opłatę wstępną, limit kwoty i dopuszczalny rodzaj auta. Tabela porównuje warunki opublikowane na stronach leasingodawców:
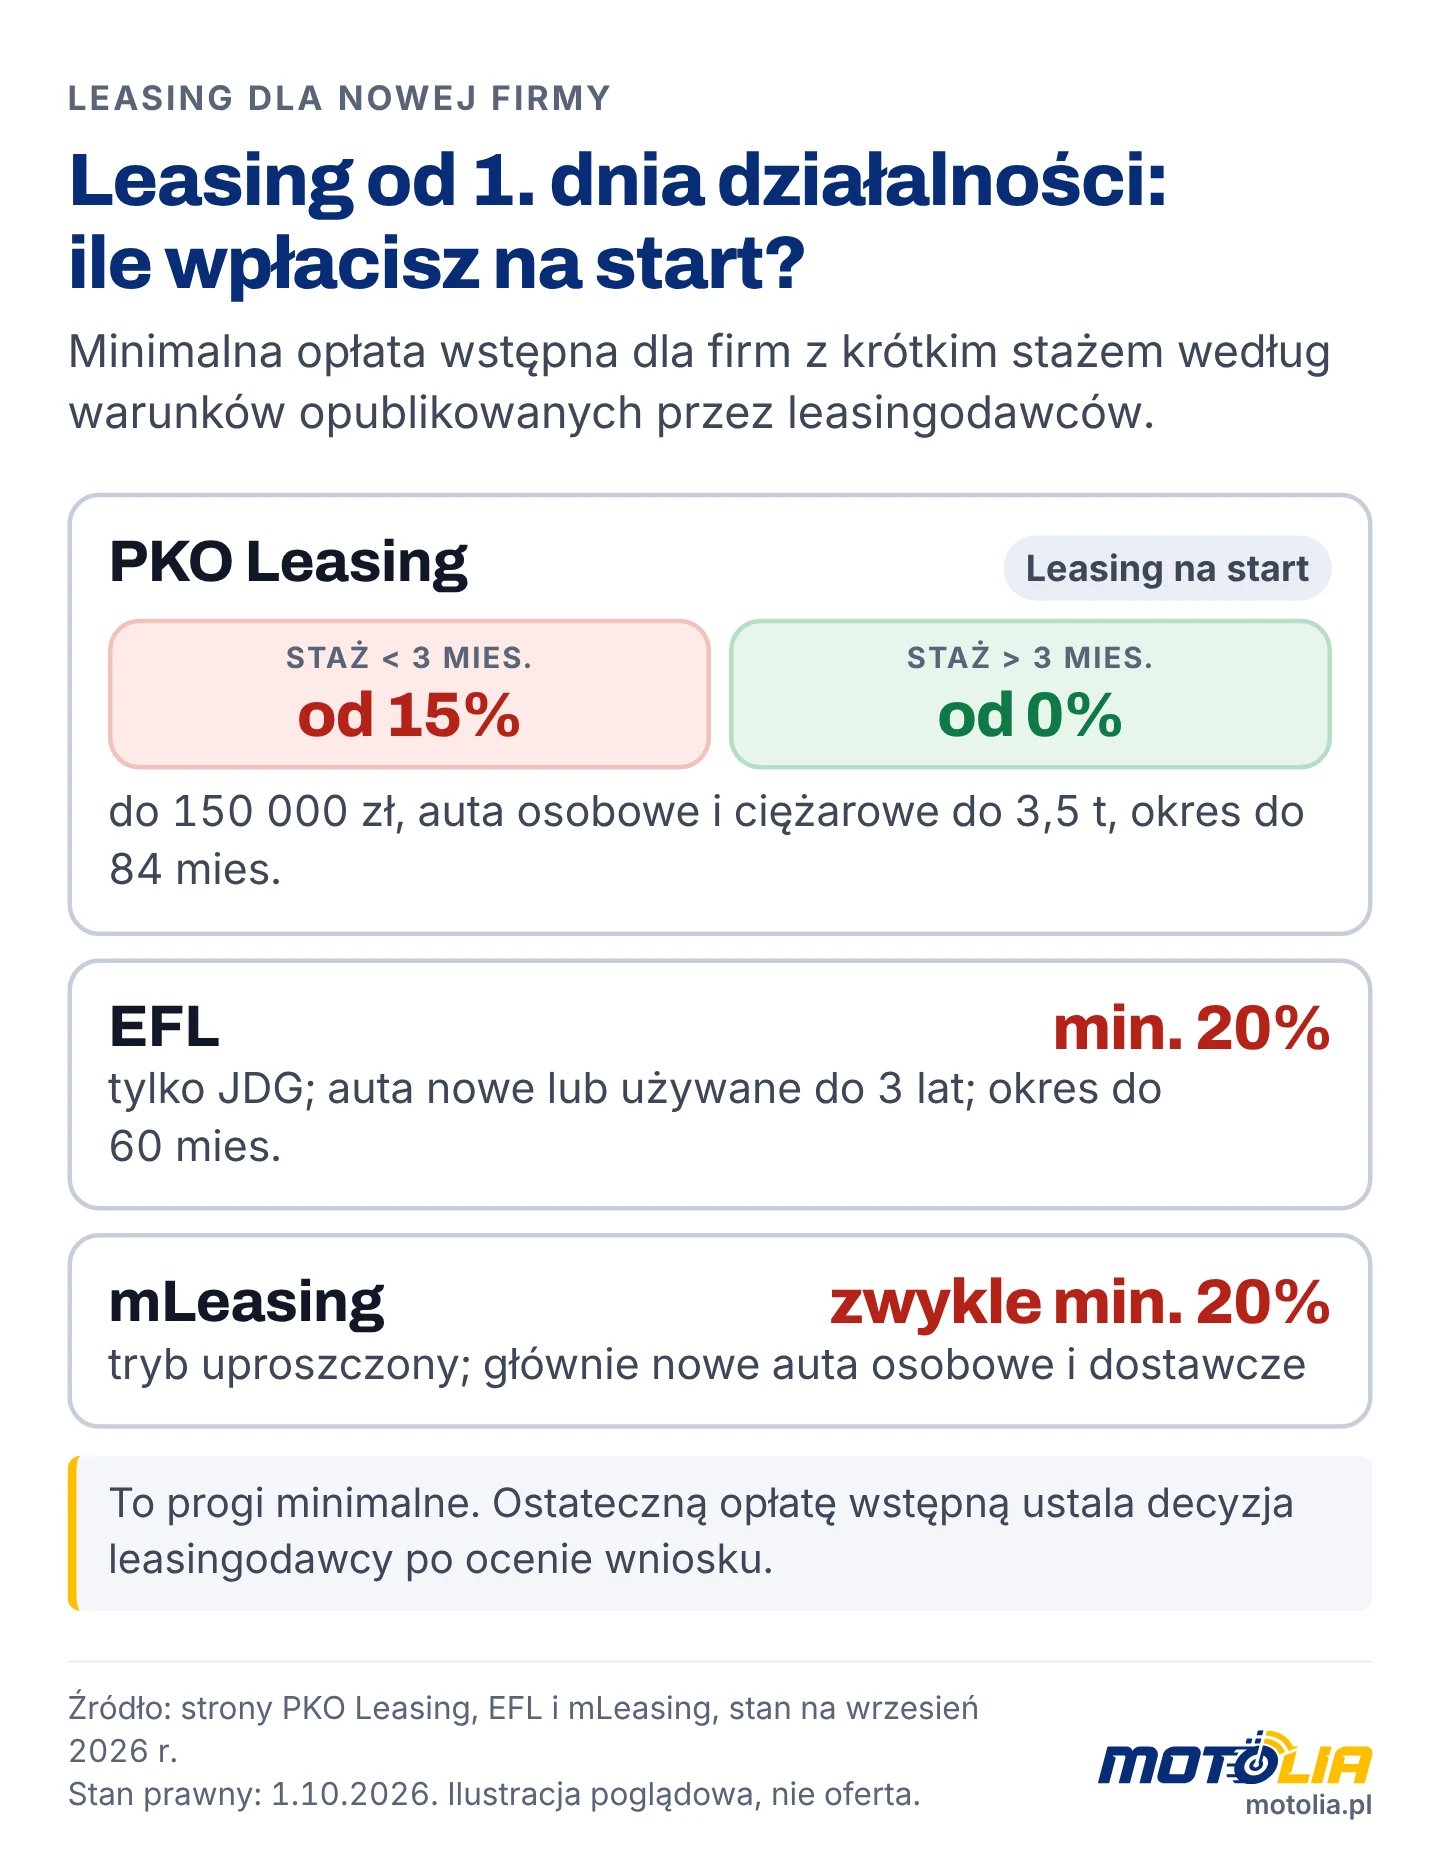
| Leasingodawca | Od kiedy | Opłata wstępna | Limit i rodzaj auta | Procedura | Źródło |
|---|---|---|---|---|---|
| PKO Leasing (Leasing na start) | od 1. dnia działalności | od 15% przy stażu < 3 mies.; od 0% przy stażu > 3 mies. | do 150 000 zł dla aut osobowych i ciężarowych do 3,5 t; okres do 84 mies. | uproszczona, bez dokumentów finansowych | pkobp.pl, Leasing na start (dostęp 11.10.2026) |
| EFL (finansowanie startupów) | od 1. dnia działalności, tylko JDG | co najmniej 20% | auta osobowe i dostawcze do 3,5 t, nowe lub używane maks. 3-letnie; okres do 60 mies. | bez względu na branżę i status VAT; wiek wnioskodawcy od 25 lat | efl.pl, Finansowanie startupów (dostęp 11.10.2026) |
| mLeasing | od 1. dnia działalności | zwykle co najmniej 20% w trybie uproszczonym | głównie nowe auta osobowe i dostawcze | uproszczona lub standardowa | blog mLeasing, 2024 |
Stan na 11.10.2026 według dokumentów wymienionych w źródłach. Rozstrzyga decyzja leasingowa i umowa konkretnej oferty.
Warunki z tabeli są progami minimalnymi. Ostateczną opłatę wstępną ustala decyzja leasingowa po ocenie wniosku. EFL wskazuje, że nowa firma może dostać niższą kwotę finansowania niż standardowy limit leasingowy.
Czy nowa firma może wziąć w leasing samochód używany?
Nowa firma może wziąć w leasing samochód używany, ale warunki są węższe niż dla nowego auta. EFL finansuje startupom auta używane maksymalnie 3-letnie. Partnerzy finansujący Motolii leasingują auta do 5 lat, a na koniec umowy auto może mieć najwyżej 8-10 lat, zależnie od leasingodawcy. Progi wieku i okres umowy opisuje poradnik leasing samochodu używanego.
Jakie dokumenty są potrzebne do leasingu dla nowej firmy?
Do leasingu dla nowej firmy w procedurze uproszczonej wystarczą zwykle wniosek leasingowy i oferta auta od dealera. PKO Leasing wymienia w procedurze uproszczonej tylko wniosek leasingowy oraz fakturę proforma lub specyfikację przedmiotu. Vehis (artykuł z 29.06.2026) podaje dla nowej JDG zestaw: dowód osobisty, wniosek leasingowy, zgodę na weryfikację w BIK i wydruk z CEIDG.
| Dokument | PKO Leasing: procedura uproszczona | Vehis: nowa JDG, procedura uproszczona |
|---|---|---|
| Wniosek leasingowy | tak | tak |
| Proforma lub specyfikacja auta | tak | nie wymieniono |
| Dokumenty finansowe firmy | nie | nie |
| Dowód osobisty | nie wymieniono | tak |
| Wydruk z CEIDG | nie wymieniono | tak |
| Zgoda na weryfikację w BIK | nie wymieniono | tak |
Stan na 11.10.2026 według dokumentów wymienionych w źródłach. Zakres dokumentów określa leasingodawca przy decyzji.
Procedura uproszczona w PKO Leasing nie wymaga dokumentów finansowych. Tej procedury dotyczy w praktyce zapytanie „leasing bez zaświadczeń”. Procedura standardowa obejmuje dodatkowo dokumenty finansowe, których nowa firma zwykle jeszcze nie ma. Spółka przedstawia dodatkowo umowę spółki.
Jak BIK i BIG wpływają na decyzję leasingową?
BIK i BIG wpływają na decyzję leasingową, bo pokazują historię spłat właściciela nowej firmy. Leasingodawcy badają historię kredytową w BIK i historię płatniczą w bazach BIG. Według BIK (wrzesień 2018 r.) z Grupą BIK współpracuje blisko 85% firm z rynku leasingowego. Współpraca firm leasingowych z BIK opiera się na umowach, a nie na obowiązku ustawowym.
Nowa firma nie ma własnej historii kredytowej, więc leasingodawca sprawdza historię przedsiębiorcy jako osoby fizycznej. Według mLeasing (blog, 2024) leasingodawca wysyła zapytanie do BIK dopiero po złożeniu wniosku i zgodzie klienta. Prośba o przygotowanie oferty nie zostawia śladu w BIK.
Ile wynosi wkład własny w leasingu dla nowej firmy?
Wkład własny w leasingu dla nowej firmy wynosi zwykle od 15% do 20% wartości auta. PKO Leasing wymaga od 15% przy stażu krótszym niż 3 miesiące. EFL i mLeasing podają co najmniej 20%. EFL (artykuł z 02.07.2026) wskazuje, że przy krótkim stażu wkład może sięgnąć nawet 45%.
Opłata wstępna (czynsz inicjalny) zmniejsza kwotę finansowaną przez leasingodawcę. Po 3 miesiącach działalności PKO Leasing dopuszcza opłatę wstępną od 0%.
Przykład: auto za 120 000 zł netto dla firmy z 2-miesięcznym stażem
Przykład pokazuje opłatę wstępną i kwotę finansowania dla auta za 120 000 zł netto. Wzór: opłata wstępna = cena netto × procent wkładu; kwota finansowana = cena netto − opłata wstępna.
| Wkład własny | Opłata wstępna | Kwota finansowana | Kiedy występuje |
|---|---|---|---|
| 15% | 18 000 zł netto | 102 000 zł netto | minimum PKO Leasing przy stażu < 3 mies. |
| 20% | 24 000 zł netto | 96 000 zł netto | minimum EFL dla startupów |
| 30% | 36 000 zł netto | 84 000 zł netto | wyższy wkład, który według Vehis zwiększa szanse |
Auto za 120 000 zł mieści się w limicie 150 000 zł programu Leasing na start PKO Leasing. W leasingu operacyjnym leasingodawca dolicza do opłaty wstępnej i rat 23% VAT.
Jak zwiększyć szanse na leasing dla nowej firmy?
Szanse na leasing dla nowej firmy zwiększają wyższy wkład, tańsze auto i dodatkowe zabezpieczenie umowy. Każdy z tych elementów zmniejsza ryzyko leasingodawcy. Lista działań przed złożeniem wniosku:
- Wyższa opłata wstępna: Vehis (29.06.2026) wskazuje, że przy nowej firmie wkład 20-30% wartości auta zwiększa szanse na pozytywną decyzję.
- Tańsze auto: kwota w limicie programu na start, np. do 150 000 zł w PKO Leasing, pozwala na procedurę uproszczoną.
- Młodsze auto: nowe auto lub auto używane do 3 lat spełnia warunki EFL dla startupów.
- Krótszy okres umowy: przy tej samej kwocie krótszy okres skraca czas spłaty kapitału, ale podnosi ratę; minimum leasingu operacyjnego to 24 miesiące.
- Poręczenie lub inne zabezpieczenie: EFL wymienia poręczenie, weksel in blanco, blokadę środków na lokacie i gwarancję odkupu.
- Historia w BIK: leasingodawca sprawdza historię spłat właściciela, a Vehis wymienia zgodę na weryfikację w BIK wśród dokumentów dla nowej JDG.
Leasingodawca ocenia każdy wniosek indywidualnie, a zaproponowane zabezpieczenie nie gwarantuje pozytywnej decyzji.
Czy nowa firma rozlicza leasing inaczej w podatkach?
Nowa firma rozlicza leasing samochodu w podatkach tak samo jak firma z historią. Limity kosztów i zasady VAT obowiązują od pierwszej raty, bez wyjątku dla nowych działalności. Od 1 stycznia 2026 r. część kapitałowa raty trafia do kosztów w limicie 100 000 zł przy emisji CO2 w CEPiK od 50 g/km. Ten limit obejmuje w praktyce także hybrydy HEV i MHEV. Limit 150 000 zł dotyczy emisji CO2 poniżej 50 g/km, a 225 000 zł auta elektrycznego lub wodorowego. Część odsetkowa raty nie podlega limitowi. Umowa musi trwać co najmniej 24 miesiące, aby była leasingiem operacyjnym w rozumieniu art. 23b ust. 1 pkt 1 ustawy o PIT. Proporcję dla droższego auta wyjaśnia poradnik limit 100 tys. zł w leasingu od 2026 r..
Jak VAT wpływa na koszt leasingu w nowej firmie?
VAT wpływa na koszt leasingu zależnie od tego, czy nowa firma jest czynnym podatnikiem VAT. Czynny podatnik VAT odlicza 50% VAT z rat przy użytku mieszanym (art. 86a ustawy o VAT). Odliczenie 100% wymaga użytku wyłącznie firmowego, ewidencji przebiegu i informacji VAT-26. Firma zwolniona z VAT nie odlicza VAT z faktur leasingowych. Od 1 stycznia 2026 r. zwolnienie podmiotowe przysługuje do 240 000 zł sprzedaży rocznie (art. 113 ust. 1 ustawy o VAT). Firma startująca w trakcie roku liczy limit proporcjonalnie (art. 113 ust. 9 ustawy o VAT). Termin VAT-26 i skutki spóźnienia opisuje poradnik samochód w firmie a VAT.
Jak wygląda leasing samochodu dla nowej firmy krok po kroku?
Leasing samochodu dla nowej firmy obejmuje pięć kroków: od wyboru auta do odbioru.
- Wybór konkretnego auta od dealera w kwocie mieszczącej się w programie na start.
- Wyliczenie raty dla wybranego wkładu, okresu i wykupu.
- Wniosek leasingowy z danymi firmy, zgodą na BIK i proformą auta.
- Decyzja leasingodawcy z ostateczną opłatą wstępną i ewentualnym zabezpieczeniem.
- Podpisanie umowy, wpłata opłaty wstępnej, odbiór auta i złożenie VAT-26 w terminie.
Na motolia.pl kalkulator raty jest przy każdej ofercie auta od dealera. Po wysłaniu wniosku doradca oddzwania i dopasowuje ofertę partnera finansującego, np. Vehis, Masterlease, PKO, BNP Paribas lub Inbank. Oferty i ścieżkę wniosku dla firm zbiera strona finansowanie samochodu dla firm.
Co zamiast leasingu, gdy nowa firma nie spełnia warunków?
Zamiast leasingu nowa firma może rozważyć wynajem długoterminowy albo odłożenie wniosku do osiągnięcia wymaganego stażu. Wybór zależy od tego, czy firma chce wykupić auto po umowie.
Wynajem długoterminowy dla nowej firmy
Wynajem długoterminowy podlega tym samym limitom kosztów 100 000, 150 000 i 225 000 zł co leasing operacyjny. VAT od raty najmu firma odlicza w 50% albo 100% na tych samych zasadach. Warunki dla firm z krótkim stażem ustala operator najmu w swojej ofercie. Ratę z usługami i warunki umowy opisuje przewodnik wynajem długoterminowy samochodu.
Leasing konsumencki przed założeniem firmy
Leasing konsumencki jest przeznaczony dla osób fizycznych zawierających umowę w celu niezwiązanym bezpośrednio z działalnością gospodarczą. Rat leasingu konsumenckiego nie zalicza się do kosztów firmy ani nie odlicza się od nich VAT. Przeniesienie umowy konsumenckiej na firmę po rejestracji działalności zależy od leasingodawcy i wymaga sprawdzenia w umowie. Warunki i wykup opisuje poradnik leasing konsumencki dla osoby prywatnej.
Najczęstsze pytania
Czy można wziąć leasing od pierwszego dnia działalności?
Leasing od pierwszego dnia działalności oferują m.in. PKO Leasing, EFL i mLeasing. Warunkiem jest zwykle opłata wstępna od 15% do 20% wartości auta. EFL udostępnia ten program tylko jednoosobowym działalnościom gospodarczym.
Czy nowa spółka z o.o. dostanie leasing na samochód?
Nowa spółka z o.o. może dostać leasing, ale przechodzi dokładniejszą weryfikację niż JDG. Zakres dokumentów spółki, np. umowę spółki, określa leasingodawca. Program startowy EFL obejmuje wyłącznie JDG.
Czy leasing dla nowej firmy jest możliwy bez wkładu własnego?
Leasing bez wkładu własnego jest możliwy zwykle po kilku miesiącach działalności. PKO Leasing dopuszcza opłatę od 0% dla firm działających dłużej niż 3 miesiące. U innych leasingodawców zerowa wpłata zależy od oceny wniosku.
Czy brak historii w BIK przekreśla leasing dla nowej firmy?
Brak historii firmy w BIK nie przekreśla leasingu. Leasingodawca ocenia wtedy historię kredytową właściciela jako osoby prywatnej. Vehis wymienia zgodę na weryfikację w BIK wśród dokumentów procedury uproszczonej dla nowej JDG.
Czy nowa firma musi być czynnym podatnikiem VAT, aby wziąć leasing?
Nowa firma nie musi być czynnym podatnikiem VAT, aby wziąć leasing. Program EFL dla startupów jest dostępny bez względu na status VAT. Firma zwolniona z VAT płaci jednak VAT doliczony do rat bez prawa do odliczenia.
Jak długo trwa leasing dla nowej firmy?
Leasing operacyjny dla nowej firmy trwa co najmniej 24 miesiące. Górną granicę ustala leasingodawca: EFL do 60 miesięcy dla samochodów w programie dla startupów, PKO Leasing do 84 miesięcy.
Autor: Kamil Tonkowicz. Kamil Tonkowicz, Product Owner & Technology Lead w Motolia. Ponad 20 lat w bankowości i finansach: audytor banków i spółek leasingowych w EY, kontroler finansowy w Citi Handlowy. Od 2017 r. projektuje cyfrowe produkty leasingowe i kredytowe. Magister bankowości i finansów (UE we Wrocławiu).
Źródła
Podstawa prawna:
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592 ze zm.): art. 23 ust. 1 pkt 47a, art. 23 ust. 5c, art. 23b ust. 1 pkt 1
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. 2026 poz. 1263 ze zm.): art. 86a, art. 113 ust. 1 i 9
Dokumenty leasingodawców:
- PKO Bank Polski, „Leasing na start”: https://www.pkobp.pl/firmy/leasing/leasing-na-start (dostęp 11.10.2026)
- PKO Leasing, „Finansowanie samochodów”: https://www.pkoleasing.pl/finansowanie-samochodow (dostęp 11.10.2026)
- EFL, „Finansowanie startupów”: https://efl.pl/pl/oferta-leasing/finansowanie-startupow (dostęp 11.10.2026)
- EFL, „Leasing dla nowych firm” (02.07.2026): https://efl.pl/pl/biznes-i-ty/artykuly/leasing-dla-nowych-firm (dostęp 11.10.2026)
- mLeasing, „Leasing dla nowych firm” (2024): https://mleasing.pl/blog/leasing-dla-nowych-firm/
- mLeasing, „Leasing a BIK” (2024): https://mleasing.pl/blog/leasing-a-bik/
- Vehis, „Leasing samochodu dla freelancera: jak go uzyskać” (29.06.2026): https://vehis.pl/moto/artykul/leasing-samochodu-dla-freelancera-jak-go-uzyskac (dostęp 11.10.2026)
Publikacje i opracowania:
- BIK, „Firmy leasingowe: informacja z BIK ma znaczenie” (18.09.2018): https://media.bik.pl/informacje-prasowe/402622/firmy-leasingowe-informacja-z-bik-ma-znaczenie-2018-09-17
- Bezprawnik, „Firmy leasingowe chcą dokładniej weryfikować klientów”: https://bezprawnik.pl/firmy-leasingowe-chca-dokladniej-weryfikowac-klientow/
- Prawo.pl, „Stare umowy leasingu z niższym limitem od 2026 r.” (21.04.2026): https://www.prawo.pl/podatki/stare-umowy-leasingu-a-limit-kosztow-od-2026-r,1542853.html
- PIT.pl, „Zmienione limity dotyczące leasingowanych samochodów osobowych a zapisy w księdze” (16.01.2026): https://www.pit.pl/aktualnosci/zmienione-limity-dotyczace-leasingowanych-samochodow-osobowych-a-zapisy-w-ksiedze
- Prawo.pl, „MF potwierdza: w 2026 limity samochodowe będą niższe”: https://www.prawo.pl/podatki/czy-limity-samochodowe-beda-nizsze-w-2026-roku-stanowisko-mf,534686.html
- biznes.gov.pl, „Podstawowe informacje o księgowości i ewidencjach” (akt. 14.03.2026): https://www.biznes.gov.pl/pl/portal/00260
- biznes.gov.pl, „Informacja o pojazdach wykorzystywanych do działalności gospodarczej (VAT-26)”: https://www.biznes.gov.pl/pl/portal/ou862
- biznes.gov.pl, „Kto musi płacić VAT”: https://www.biznes.gov.pl/pl/portal/00246
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej ani prawnej. Stan prawny na 11 października 2026 r.
