Leasing samochodu używanego to umowa, w której leasingodawca kupuje auto z drugiej ręki od dealera i oddaje je korzystającemu do używania za miesięczne raty. Leasing auta używanego działa tak samo jak leasing samochodu nowego, ale wiek pojazdu ogranicza okres umowy. Partnerzy finansujący Motolii leasingują auta do 5 lat, a leasingodawcy wymagają zależnie od firmy, aby auto na koniec umowy miało najwyżej 8-10 lat. Ta strona wyjaśnia progi wieku, okres umowy, wkład własny, rodzaj faktury, podatki i sprawdzenie auta przed umową.
Jak działa leasing samochodu używanego?
Leasing samochodu używanego działa w trzech krokach: leasingodawca kupuje auto, korzystający płaci raty, a po umowie może wykupić pojazd. Stronami umowy są leasingodawca (finansujący) i korzystający, czyli firma lub osoba prywatna. Przez cały okres umowy właścicielem auta pozostaje leasingodawca.
Leasing samochodu używanego występuje w trzech formach:
- leasing operacyjny: rata jest kosztem firmy, a amortyzację prowadzi leasingodawca;
- leasing finansowy: auto trafia do ewidencji środków trwałych korzystającego, który je amortyzuje;
- leasing konsumencki: umowa dla osoby prywatnej bez działalności gospodarczej.
Sprzedawcą jest zwykle dealer lub komis, który wystawia fakturę na leasingodawcę. Oferty aut używanych od dealerów z ratą leasingu i kredytu zbiera listing samochody używane z finansowaniem.
Jaki może być maksymalny wiek auta w leasingu?
Maksymalny wiek auta w leasingu wynosi u partnerów finansujących Motolii 5 lat w dniu umowy. Na koniec umowy auto może mieć najwyżej 8-10 lat, zależnie od leasingodawcy; mLeasing podawał do 12 lat (dane z 2024 r.). Leasingodawca liczy wiek na koniec umowy jako sumę wieku auta w dniu podpisania i okresu leasingu. Każda firma leasingowa publikuje własny próg:
| Leasingodawca | Warunek wieku auta osobowego | Źródło |
|---|---|---|
| PKO Leasing | maks. 8 lat przy zawarciu umowy i maks. 10 lat w momencie wykupu | pkoleasing.pl, finansowanie samochodów (dostęp 11.10.2026) |
| EFL | wiek auta + okres leasingu zwykle nie więcej niż 10 lat | efl.pl, „Jakie auto można wziąć w leasing” (akt. 16.03.2026, dostęp 11.10.2026) |
| mLeasing | maks. 12 lat w momencie zakończenia umowy | blog mLeasing, czerwiec 2024 |
Stan na 11.10.2026 według dokumentów wymienionych w źródłach. Rozstrzyga umowa i tabela warunków konkretnego leasingodawcy.
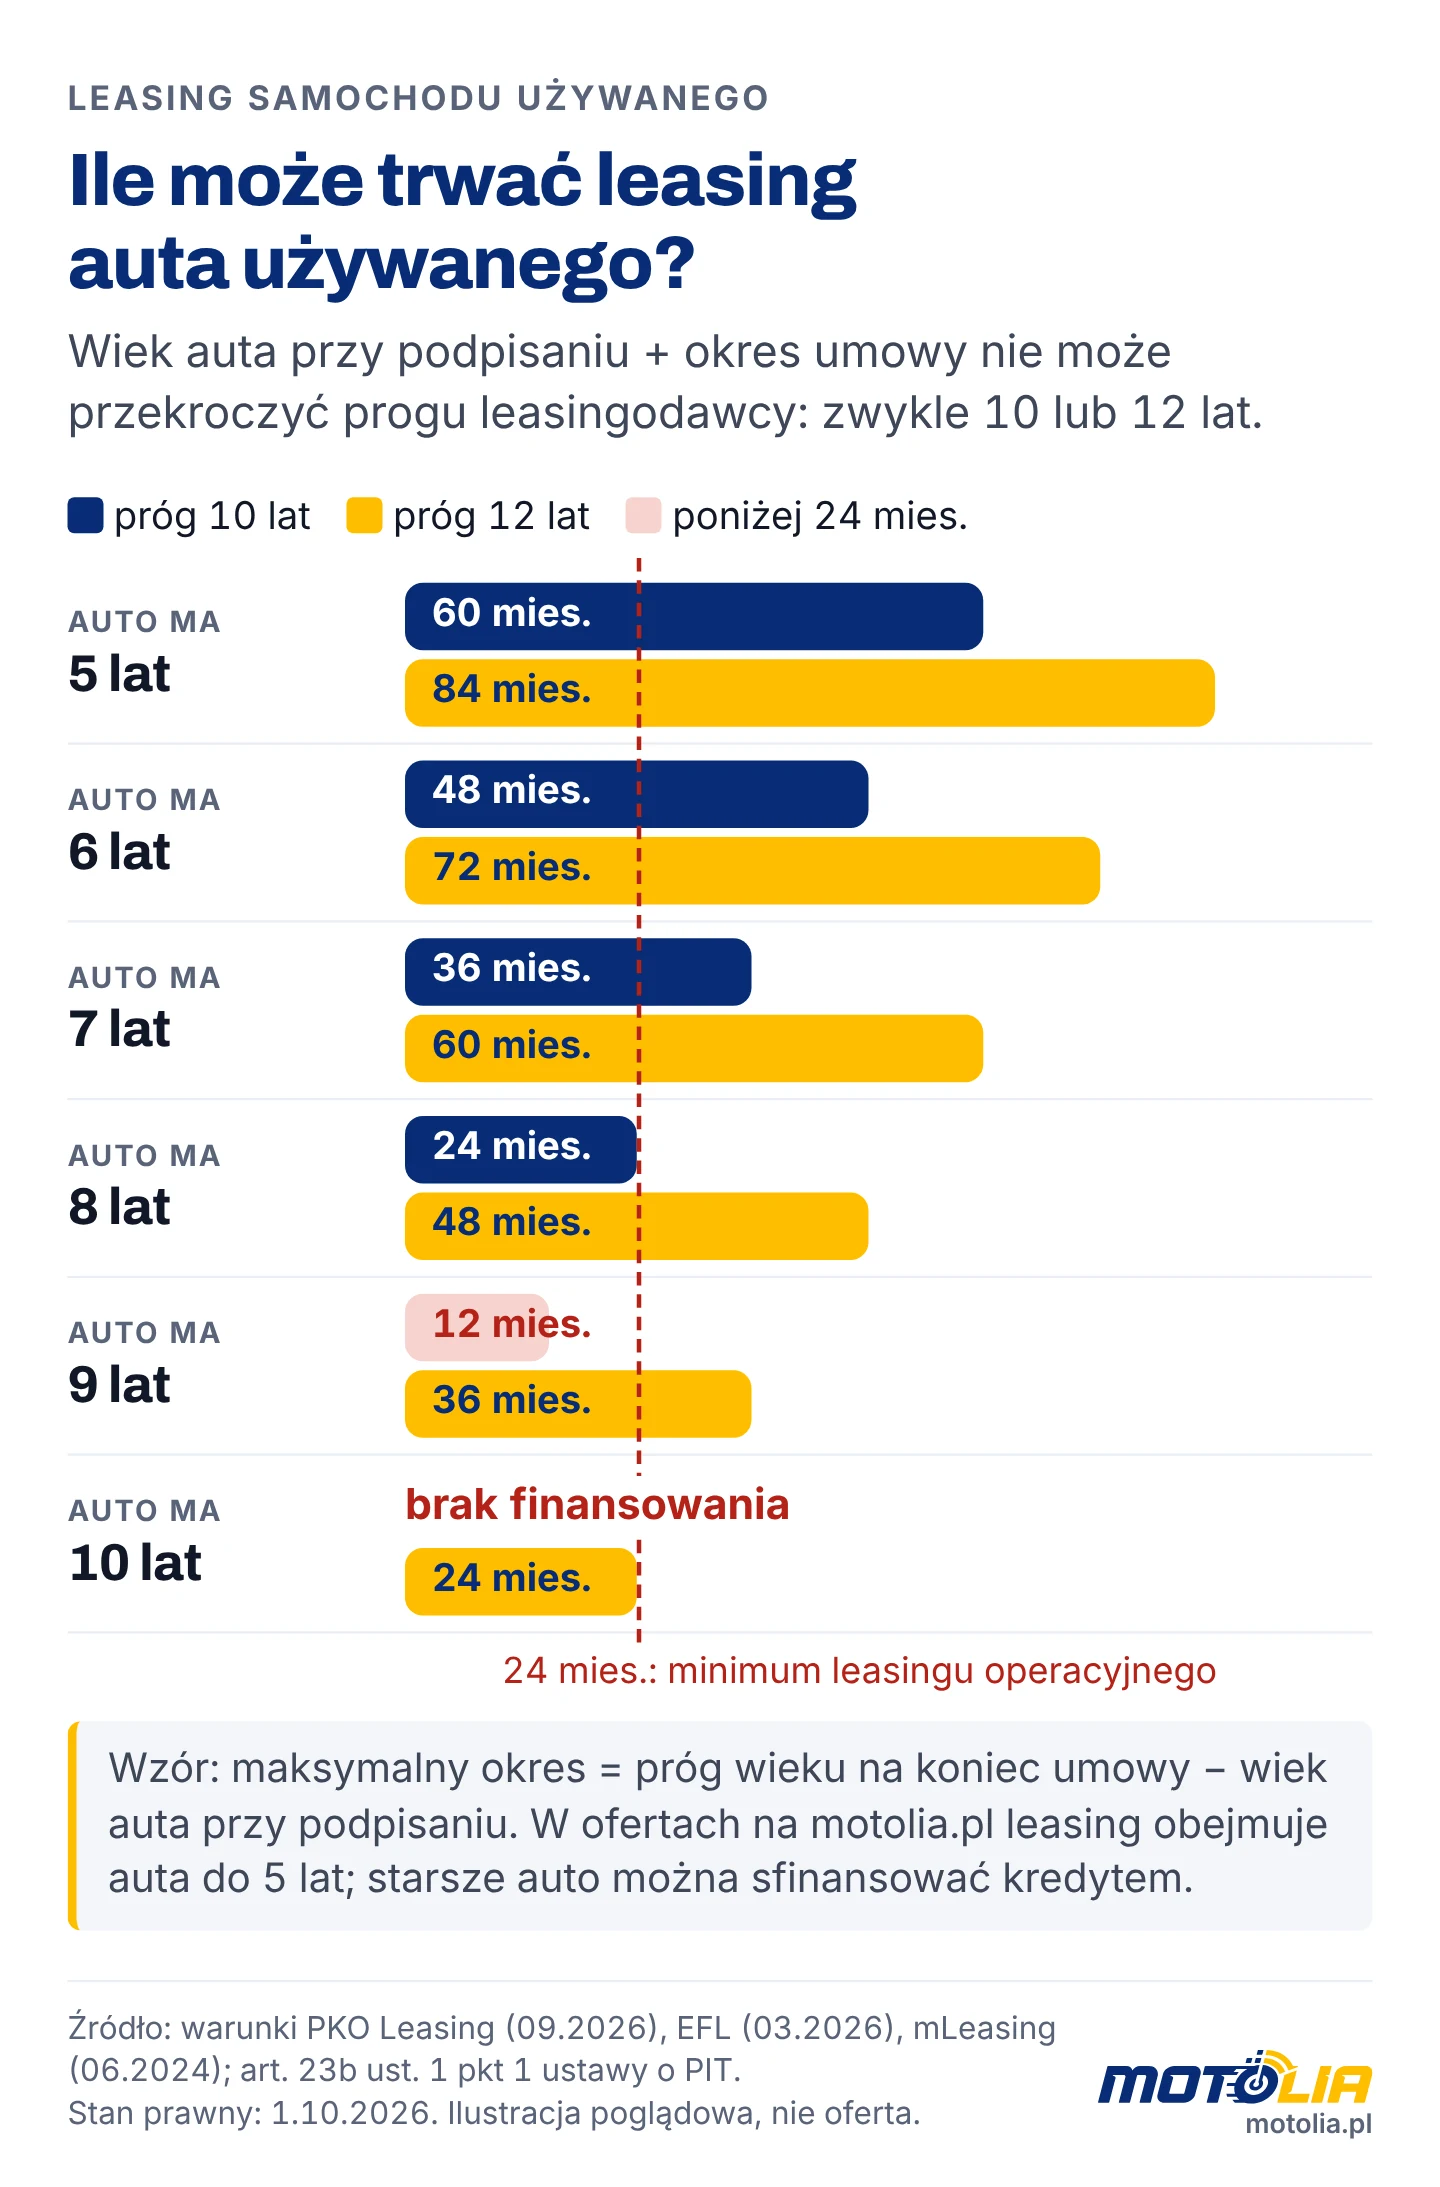
Reguła wieku wyznacza najdłuższy możliwy okres umowy. Wzór: maksymalny okres = próg wieku na koniec umowy − wiek auta przy podpisaniu. Tabela pokazuje próg 10 lat (PKO Leasing, EFL) i próg 12 lat (mLeasing, dane z 2024 r.).
| Wiek auta przy podpisaniu | Maks. okres przy progu 10 lat | Maks. okres przy progu 12 lat |
|---|---|---|
| 5 lat | 60 mies. | 84 mies. |
| 6 lat | 48 mies. | 72 mies. |
| 7 lat | 36 mies. | 60 mies. |
| 8 lat | 24 mies. | 48 mies. |
| 9 lat | 12 mies. (za mało na leasing operacyjny) | 36 mies. |
| 10 lat | brak finansowania | 24 mies. |
Maksymalny okres w ofercie leasingodawcy może dodatkowo skrócić okres z tabeli. W ofertach na motolia.pl leasing obejmuje samochody do 5 lat (zasada partnerów finansujących Motolii, stan na październik 2026 r.). Starsze auto można sfinansować kredytem samochodowym, w którym bank ogranicza wiek auta zwykle do 6 lat. Sposób liczenia wieku (rok produkcji albo data pierwszej rejestracji) określa leasingodawca w swoich warunkach.
Na jaki okres można wziąć leasing samochodu używanego?
Leasing operacyjny auta używanego trwa co najmniej 24 miesiące. Minimum wynika z art. 23b ust. 1 pkt 1 ustawy o PIT. Umowa musi trwać co najmniej 40% normatywnego okresu amortyzacji. Dla samochodu osobowego normatywny okres wynosi 5 lat, więc 40% daje 2 lata.
Górną granicę okresu wyznaczają dwie wartości:
- reguła wieku auta z poprzedniej sekcji;
- maksymalny okres w ofercie: EFL podaje 6-80 miesięcy zależnie od umowy, a PKO Leasing do 84 miesięcy (strony ofert, dostęp 11.10.2026).
Minimalny okres leasingu finansowego określają wewnętrzne procedury leasingodawcy, a nie ustawa o PIT. Auto 9-letnie przy progu 10 lat daje tylko 12 miesięcy umowy. Taka umowa nie spełnia 24-miesięcznego minimum leasingu operacyjnego.
Ile wynosi wkład własny w leasingu samochodu używanego?
Wkład własny w leasingu samochodu używanego zaczyna się od 0% wartości auta. PKO Leasing i EFL podają opłatę wstępną „już od 0%” (strony ofert, dostęp 11.10.2026). PKO Leasing uzależnia ją od rodzaju transakcji, przedmiotu i oceny zdolności kredytowej. Zerową wpłatę PKO Leasing oferuje firmom działającym dłużej niż 3 miesiące.
Rata leasingu samochodu używanego zależy od czterech parametrów:
- ceny auta u dealera;
- okresu umowy;
- wysokości opłaty wstępnej;
- wartości wykupu.
Wyższa opłata wstępna i wyższy wykup obniżają miesięczną ratę. Dłuższy okres rozkłada spłatę na więcej rat.
Faktura VAT 23%, VAT-marża czy umowa od osoby prywatnej?
Faktura VAT 23% daje niższy koszt leasingu niż faktura VAT-marża, a umowa od osoby prywatnej zwykle wyklucza leasing. Przy tej samej cenie z faktury wariant VAT-marża podnosi koszt o 23 000-28 290 zł przy cenie 123 000 zł (przykład poniżej). Leasing operacyjny jest usługą, więc leasingodawca dolicza 23% VAT do opłaty wstępnej, każdej raty i wykupu. Ta zasada obowiązuje bez względu na fakturę, na której leasingodawca kupił auto.
| Dokument sprzedaży | Czy leasingodawca odlicza VAT z ceny? | Kwota finansowana | Uwagi |
|---|---|---|---|
| Faktura VAT 23% | tak | cena netto | wariant preferowany przez leasingodawców |
| Faktura VAT-marża | nie | cała cena z faktury | VAT 23% doliczony do rat od całej ceny |
| Umowa kupna-sprzedaży od osoby prywatnej | nie | cała cena | większość leasingodawców nie finansuje; PCC 2% |
Faktura VAT 23%
Faktura VAT 23% pozwala leasingodawcy odliczyć VAT z ceny auta. Leasingodawca finansuje wtedy cenę netto, a VAT 23% nalicza do rat. Według EFL (artykuł z 28.07.2026) leasingodawcy preferują autoryzowanych dealerów, importerów i komisy wystawiające fakturę VAT 23%.
Faktura VAT-marża
Faktura VAT-marża nie wykazuje podatku VAT, więc nabywca nie może go odliczyć. Leasingodawca finansuje całą cenę z faktury i dolicza do niej 23% VAT w ratach. Dla podatnika zwolnionego z VAT oznacza to według FmLeasing.pl wzrost kosztu leasingu operacyjnego o blisko 1/4. FmLeasing.pl wskazuje w takim przypadku leasing finansowy albo pożyczkę leasingową jako alternatywę.
Umowa kupna-sprzedaży od osoby prywatnej
Umowa kupna-sprzedaży od osoby prywatnej rzadko kończy się leasingiem. Według EFL (artykuł z 28.07.2026) firmy leasingowe w zdecydowanej większości nie finansują aut kupionych bezpośrednio od osób fizycznych bez działalności. Zakup auta na umowę kupna-sprzedaży podlega PCC w wysokości 2% wartości rynkowej auta (art. 7 ust. 1 pkt 1 lit. a ustawy o PCC). Kupujący składa deklarację PCC-3 i płaci podatek w ciągu 14 dni (art. 10 ust. 1 ustawy o PCC). EFL wymienia też koszt wyceny auta u rzeczoznawcy po stronie korzystającego.
Przykład: to samo auto za 123 000 zł na dwóch fakturach
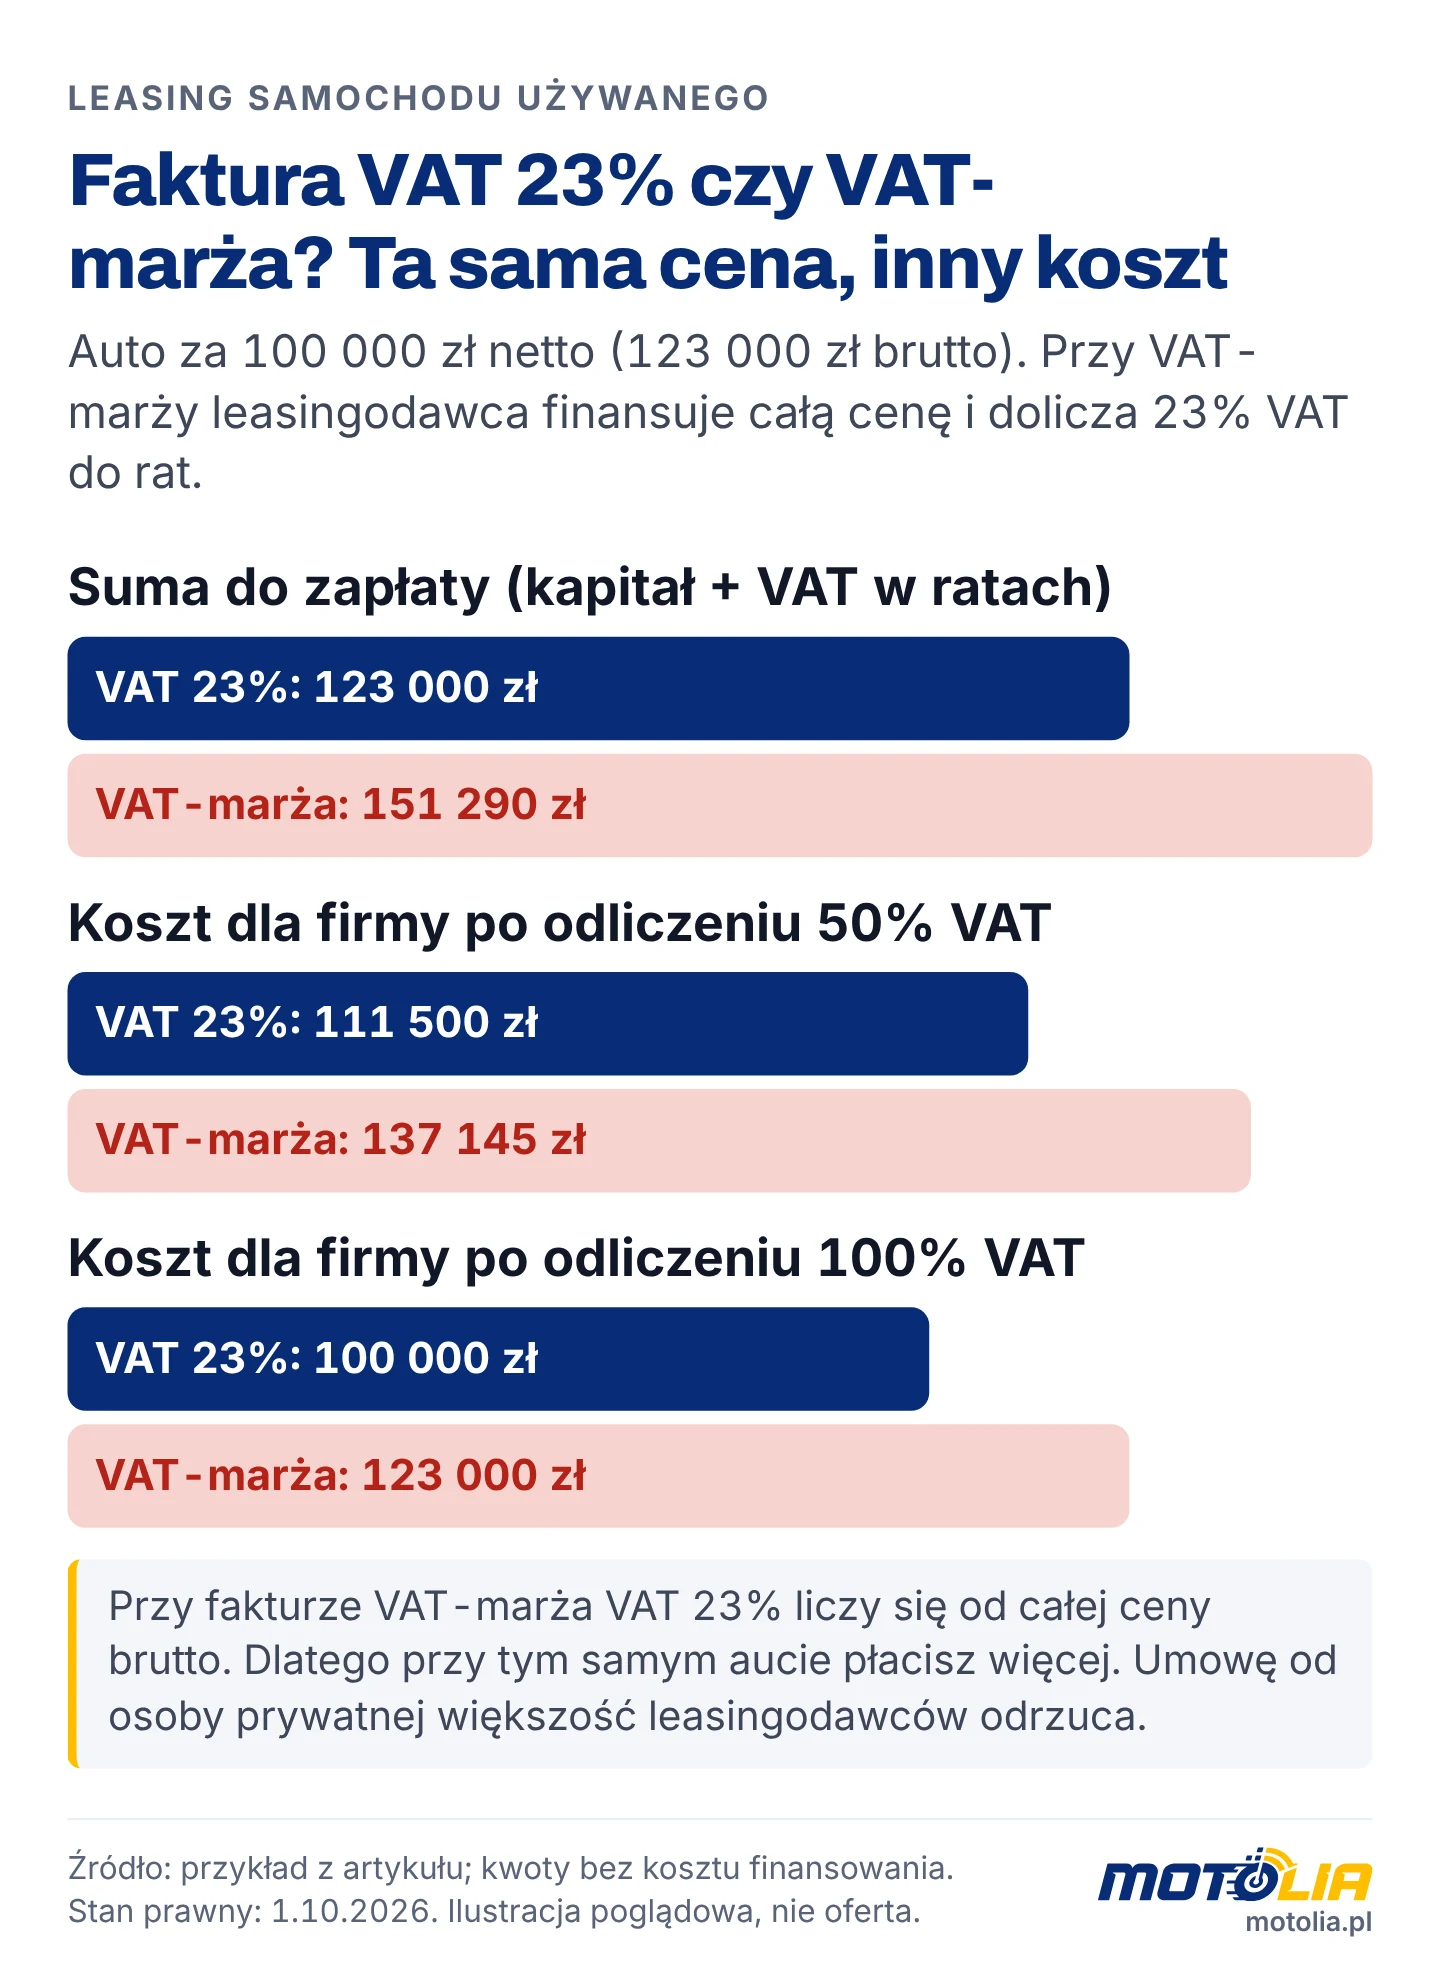
Przykład porównuje auto za 123 000 zł na fakturze VAT 23% i na fakturze VAT-marża. Wyliczenie obejmuje spłatę wartości auta, bez odsetek i opłat leasingodawcy.
| Pozycja | Faktura VAT 23% | Faktura VAT-marża |
|---|---|---|
| Kwota finansowana przez leasingodawcę | 100 000 zł netto | 123 000 zł |
| VAT 23% doliczony do rat | 23 000 zł | 28 290 zł |
| Suma do zapłaty (kapitał + VAT) | 123 000 zł | 151 290 zł |
| Koszt po odliczeniu 50% VAT | 111 500 zł | 137 145 zł |
| Koszt po odliczeniu 100% VAT | 100 000 zł | 123 000 zł |
Wzory: VAT w ratach = kwota finansowana × 23%; koszt po odliczeniu = suma do zapłaty − VAT × udział odliczenia. Przy tej samej cenie z faktury wariant VAT-marża podnosi koszt o 23 000-28 290 zł, zależnie od odliczenia VAT.
Jak rozliczyć leasing samochodu używanego w podatkach?
Leasing samochodu używanego rozlicza się w podatkach tak samo jak leasing nowego auta. Od 1 stycznia 2026 r. część kapitałowa raty trafia do kosztów w limicie 100 000 zł przy emisji CO2 w CEPiK od 50 g/km. Limit 150 000 zł dotyczy emisji CO2 poniżej 50 g/km, a 225 000 zł auta elektrycznego lub wodorowego. Hybrydy HEV i MHEV podlegają w praktyce limitowi 100 000 zł. Część odsetkowa raty nie podlega limitowi. Gdy wartość auta przekracza limit, kosztem jest proporcja: limit ÷ wartość samochodu. Limit 150 000 zł dla składek AC i GAP dotyczy każdego auta, bez względu na emisję CO2.
Wartość samochodu dla limitu obejmuje cenę netto i nieodliczony VAT. Przykład dla auta za 90 000 zł netto + 20 700 zł VAT:
- odliczenie 50% VAT: wartość = 90 000 + 10 350 = 100 350 zł; kosztem jest 100 000 ÷ 100 350 = 99,65% części kapitałowej raty;
- odliczenie 100% VAT: wartość = 90 000 zł, więc cała część kapitałowa raty mieści się w limicie.
Odliczenie 50% albo 100% VAT działa jak przy nowym aucie: 100% wymaga użytku wyłącznie firmowego, ewidencji przebiegu i informacji VAT-26 (art. 86a ustawy o VAT). Wyliczenia proporcji dla trzech limitów opisuje poradnik limit 100 tys. zł w leasingu od 2026 r..
Przy starszych autach CEPiK może nie zawierać wartości emisji CO2. Sposób ustalenia limitu w takiej sytuacji nie ma jednoznacznego źródła i wymaga konsultacji z doradcą podatkowym.
Kiedy ma znaczenie amortyzacja 30 miesięcy?
Amortyzacja 30 miesięcy ma znaczenie tylko wtedy, gdy korzystający sam amortyzuje auto, czyli w leasingu finansowym i przy zakupie. Indywidualna stawka pozwala amortyzować używany samochód osobowy przez co najmniej 30 miesięcy zamiast 5 lat (art. 22j ust. 1 pkt 2 ustawy o PIT). Auto jest używane, gdy przed nabyciem inny podmiot wykorzystywał je co najmniej 6 miesięcy (art. 22j ust. 2 pkt 1 ustawy o PIT). Odpisy amortyzacyjne podlegają tym samym limitom 100 000, 150 000 i 225 000 zł.
Jak sprawdzić auto używane przed podpisaniem umowy leasingu?
Auto używane sprawdza się przed umową leasingu w pięciu punktach: historia, wiek, dokument sprzedaży, wycena i ubezpieczenie. Leasingodawca finansuje konkretny egzemplarz wskazany przez korzystającego.
- Historia pojazdu: bezpłatna usługa Historia Pojazdu na gov.pl pokazuje dane z CEPiK i rejestrów zagranicznych. Wymaga numeru rejestracyjnego, VIN i daty pierwszej rejestracji.
- Wiek auta: rok produkcji i data pierwszej rejestracji muszą zmieścić się w progu leasingodawcy.
- Dokument sprzedaży: dealer potwierdza, czy wystawi fakturę VAT 23%, czy VAT-marża.
- Wycena: EFL wymienia wycenę rzeczoznawcy jako dodatkowy koszt przy aucie od osoby prywatnej.
- Ubezpieczenie: ustawa wymaga OC, a zakres AC i GAP określa umowa leasingu.
Wydruk z usługi Historia Pojazdu ma charakter informacyjny i nie jest dokumentem urzędowym.
Jak przebiega leasing samochodu używanego od dealera krok po kroku?
Leasing samochodu używanego od dealera przebiega w sześciu krokach: od wyboru auta do odbioru.
- Wybór konkretnego auta z oferty dealera.
- Wyliczenie raty dla wybranego okresu, wkładu i wykupu.
- Wniosek leasingowy z danymi firmy i auta.
- Ocena zdolności i warunków auta przez leasingodawcę.
- Zakup auta przez leasingodawcę od dealera i podpisanie umowy.
- Odbiór auta i, przy 100% VAT, złożenie VAT-26 w terminie.
Na motolia.pl kalkulator raty jest przy każdej ofercie auta. Po wysłaniu wniosku doradca oddzwania i dopasowuje ofertę partnera finansującego, np. Vehis, Masterlease, PKO, BNP Paribas lub Inbank.
Jakie inne formy finansowania auta używanego porównać z leasingiem?
Auto używane można sfinansować także leasingiem konsumenckim albo kredytem samochodowym. Wybór zależy od tego, czy auto służy firmie, czy osobie prywatnej, i od wieku egzemplarza.
Leasing konsumencki auta używanego
Leasing konsumencki obejmuje także auta używane, m.in. w ofercie Vehis. Korzystający nie prowadzi działalności, więc rat nie zalicza do kosztów i nie odlicza VAT. Ustawa o kredycie konsumenckim nie obejmuje obecnie leasingu bez obowiązku przeniesienia własności na konsumenta (art. 4 ust. 1 pkt 2 ustawy o kredycie konsumenckim). Dyrektywa CCD2 (UE) 2023/2225 obejmuje leasing z opcją nabycia i ma być stosowana od 20 listopada 2026 r. Polska ustawa wdrażająca nie była uchwalona na dzień 11 października 2026 r. Warunki opisuje poradnik leasing konsumencki dla osoby prywatnej.
Kredyt na samochód używany
Kredyt na samochód używany daje własność auta od razu po zakupie. Kredytobiorca nie podlega 24-miesięcznemu minimum leasingu operacyjnego, a bank ogranicza wiek auta zwykle do 6 lat. Koszt kredytu (RRSO), zabezpieczenie i dokumenty opisuje przewodnik kredyt samochodowy.
Najczęstsze pytania
Czy można wziąć w leasing samochód 10-letni?
Samochód 10-letni przekracza próg 8-10 lat na koniec umowy stosowany przez większość leasingodawców. mLeasing podawał próg 12 lat (dane z 2024 r.). Taki próg daje maksymalnie 24 miesiące umowy. PKO Leasing nie finansuje aut osobowych starszych niż 8 lat w dniu umowy, a partnerzy Motolii leasingują auta do 5 lat. Starsze auto można sfinansować kredytem samochodowym z limitem wieku zwykle do 6 lat.
Czy leasing auta z komisu jest możliwy?
Leasing auta z komisu jest możliwy, gdy komis wystawi fakturę na leasingodawcę. Faktura VAT 23% pozwala finansować cenę netto. Faktura VAT-marża oznacza finansowanie całej ceny i VAT 23% doliczony do rat.
Czy auto poleasingowe można ponownie wziąć w leasing?
Auto poleasingowe można ponownie wziąć w leasing na tych samych zasadach co inne auto używane. Obowiązuje ten sam próg wieku na koniec umowy. Historię serwisową auta poleasingowego sprawdź w dokumentach serwisowych i w usłudze Historia Pojazdu.
Kto jest właścicielem auta używanego w trakcie leasingu?
Właścicielem auta w trakcie leasingu jest leasingodawca. Korzystający staje się właścicielem po wykupie w leasingu operacyjnym albo po spłacie w leasingu finansowym. W leasingu operacyjnym odpisy amortyzacyjne robi leasingodawca jako właściciel auta.
Czy leasing samochodu używanego można spłacić wcześniej?
Leasing samochodu używanego można spłacić wcześniej, jeśli dopuszcza to umowa leasingu. Koszt przedterminowego zakończenia określa umowa i tabela opłat leasingodawcy. Alternatywą jest cesja leasingu samochodu na inną firmę.
Czy przy leasingu samochodu używanego potrzebne jest AC?
AC wymaga zwykle umowa leasingu, a OC wymaga ustawa. Leasingodawca określa w umowie zakres ubezpieczenia na cały okres umowy. Składka AC i GAP jest kosztem podatkowym w proporcji 150 000 zł do wartości auta przyjętej do ubezpieczenia.
Autor: Kamil Tonkowicz. Kamil Tonkowicz, Product Owner & Technology Lead w Motolia. Ponad 20 lat w bankowości i finansach: audytor banków i spółek leasingowych w EY, kontroler finansowy w Citi Handlowy. Od 2017 r. projektuje cyfrowe produkty leasingowe i kredytowe. Magister bankowości i finansów (UE we Wrocławiu).
Źródła
Podstawa prawna:
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592 ze zm.): art. 22j ust. 1 pkt 2 i ust. 2 pkt 1, art. 23 ust. 1 pkt 4, 47 i 47a, art. 23 ust. 5a i 5c, art. 23b ust. 1 pkt 1
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. 2026 poz. 1263 ze zm.): art. 86a
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (t.j. Dz.U. 2025 poz. 1362): art. 4 ust. 1 pkt 2
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2023/2225 z 18 października 2023 r. w sprawie umów o kredyt konsumencki (CCD2): art. 47 i 48
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (t.j. Dz.U. 2026 poz. 191): art. 7 ust. 1 pkt 1 lit. a, art. 10 ust. 1
Dokumenty leasingodawców:
- PKO Leasing, „Finansowanie samochodów” (FAQ): https://www.pkoleasing.pl/finansowanie-samochodow (dostęp 11.10.2026)
- EFL, „Jakie auto można wziąć w leasing i czym się kierować?” (03.01.2025, akt. 16.03.2026): https://efl.pl/pl/biznes-i-ty/artykuly/jakie-auto-mozna-wziac-w-leasing (dostęp 11.10.2026)
- EFL, „Leasing samochodów osobowych nowych i używanych”: https://efl.pl/pl/oferta-leasing/samochod-osobowy (dostęp 11.10.2026)
- EFL, „Czy można wziąć leasing na używane auto od osoby prywatnej?” (28.07.2026): https://efl.pl/pl/biznes-i-ty/artykuly/czy-mozna-wziac-leasing-na-auto-od-osoby-prywatnej (dostęp 11.10.2026)
- mLeasing, „Jaki jest minimalny, a jaki maksymalny okres leasingu?” (czerwiec 2024): https://mleasing.pl/blog/maksymalny-i-minimalny-okres-leasingu/
- Vehis, „Samochody używane w leasingu”: https://vehis.pl/samochody-uzywane/lodz
Publikacje i opracowania:
- Poradnik Przedsiębiorcy, „Faktura VAT-marża a odliczenie podatku VAT”: https://poradnikprzedsiebiorcy.pl/-czy-mozna-odliczyc-podatek-vat-z-faktury-vat-marza
- FmLeasing.pl, „Nievatowiec i leasing”: https://www.fmleasing.pl/porady/nievatowiec-i-leasing-poradnik-dla-przedsiebiorcow-zwolnionych-z-podatku-vat
- podatki.gov.pl, „Deklaracja PCC-3”: https://www.podatki.gov.pl/media/1crptyvc/pcc-3-06-08.pdf
- Prawo.pl, „MF potwierdza: w 2026 limity samochodowe będą niższe”: https://www.prawo.pl/podatki/czy-limity-samochodowe-beda-nizsze-w-2026-roku-stanowisko-mf,534686.html
- Prawo.pl, „Stare umowy leasingu z niższym limitem od 2026 r.” (21.04.2026): https://www.prawo.pl/podatki/stare-umowy-leasingu-a-limit-kosztow-od-2026-r,1542853.html
- PIT.pl, „Zmienione limity dotyczące leasingowanych samochodów osobowych a zapisy w księdze” (16.01.2026): https://www.pit.pl/aktualnosci/zmienione-limity-dotyczace-leasingowanych-samochodow-osobowych-a-zapisy-w-ksiedze
- FmLeasing.pl, „Koszty podatkowe leasingu samochodów osobowych (PIT i CIT)”: https://www.fmleasing.pl/aktualnosci/wrocili-z-pomyslem-ograniczenia-do-50-kosztow-samochodow-firmowych-a-dodatkowo-biora-sie-za-leasing-drozszych-aut
- Prawo.pl, „Ubezpieczenia samochodów firmowych 2026: brak zmian mimo nowych limitów” (20.05.2026): https://www.prawo.pl/podatki/ubezpieczenia-samochodow-firmowych-2026-brak-zmian-mimo-nowych-limitow-emisyjnych,1544677.html
- biznes.gov.pl, „Podstawowe informacje o księgowości i ewidencjach” (akt. 14.03.2026): https://www.biznes.gov.pl/pl/portal/00260
- biznes.gov.pl, „Informacja o pojazdach wykorzystywanych do działalności gospodarczej (VAT-26)”: https://www.biznes.gov.pl/pl/portal/ou862
- Poradnik Przedsiębiorcy, „Samochód używany a indywidualna stawka amortyzacji”: https://poradnikprzedsiebiorcy.pl/-samochod-uzywany-a-indywidualna-stawka-amortyzacji
- gov.pl, „Sprawdź historię pojazdu”: https://www.gov.pl/web/gov/sprawdz-historie-pojazdu
- KPRM gov.pl, „Projekt ustawy o kredycie konsumenckim (UC82)”: https://www.gov.pl/web/premier/projekt-ustawy-o-kredycie-konsumenckim-oraz-o-zmianie-ustawy-o-prawach-konsumenta
- PKF Polska, „Wdrożenie dyrektywy CCD2 w Polsce - aktualny status projektu” (30.07.2026): https://www.pkfpolska.pl/wdrozenie-dyrektywy-ccd2-w-polsce-%E2%80%93-przebieg-prac-nad-ustawa-o-kredycie-konsumenckim-i-aktualny-status-projektu-7537
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej ani prawnej. Stan prawny na 11 października 2026 r.
