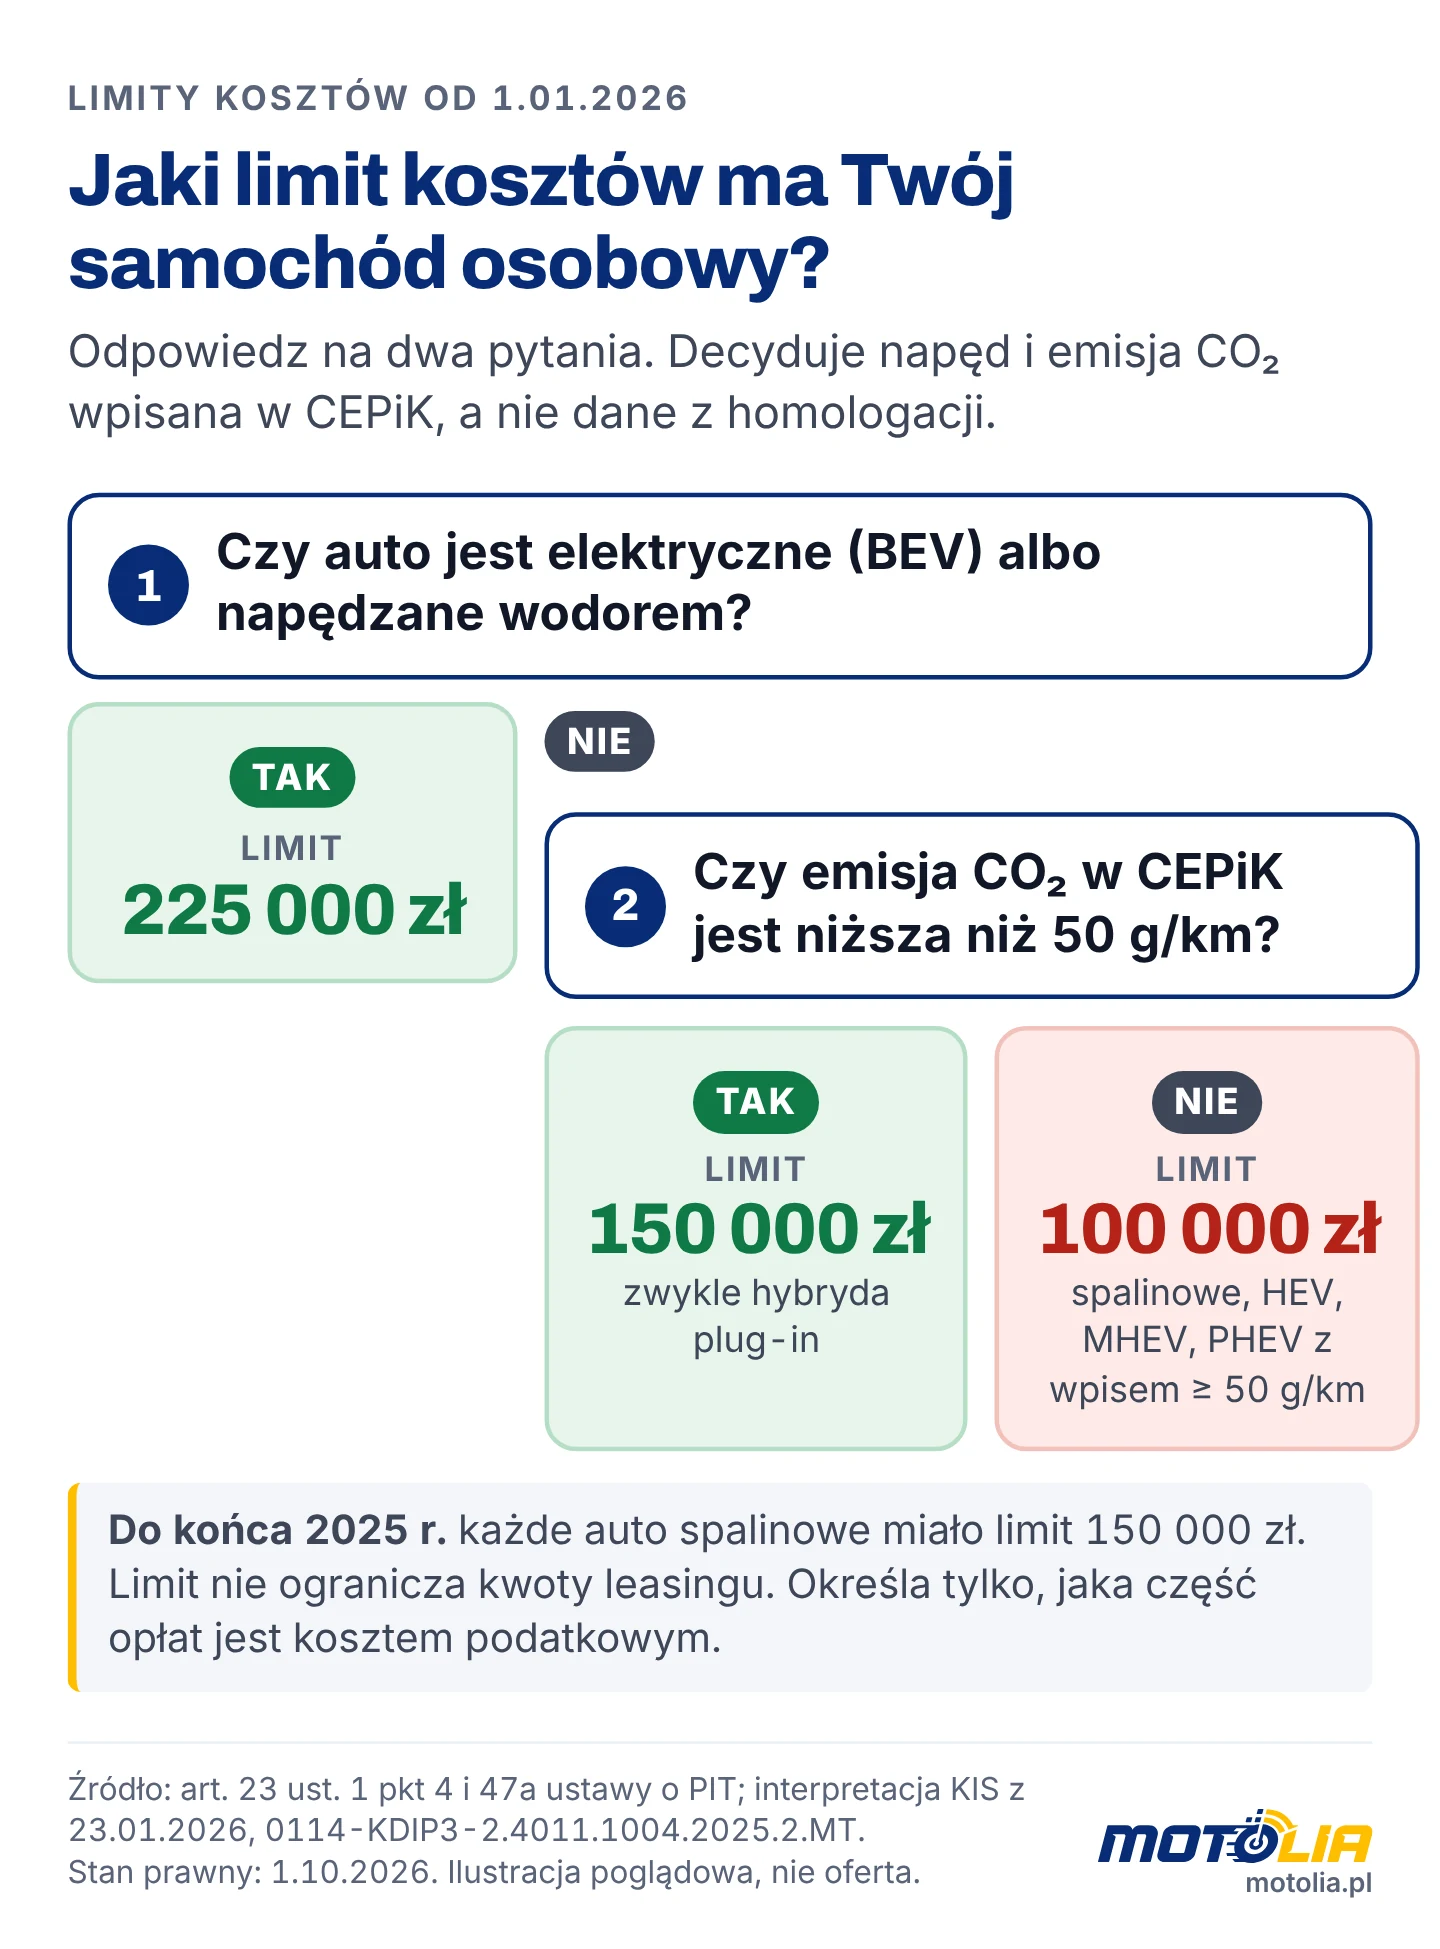
Od 1 stycznia 2026 r. podatkowy limit kosztów samochodu osobowego wynosi 100 000 zł, 150 000 zł albo 225 000 zł. W leasingu, najmie i amortyzacji obowiązuje ten sam limit kosztów. Jego wysokość zależy od emisji CO2 zapisanej w centralnej ewidencji pojazdów (CEPiK). Auta spalinowe oraz w praktyce hybrydy HEV i MHEV mają limit 100 tys. zł. Auta z emisją poniżej 50 g/km dostają 150 tys. zł, a samochody elektryczne i wodorowe 225 tys. zł.
Jakie limity kosztów samochodu osobowego obowiązują od 2026 roku?
Od 1 stycznia 2026 r. limit kosztów samochodu osobowego przyjmuje jedną z trzech wartości, zależnie od napędu i emisji CO2. Nowe wartości wprowadziła ustawa z 2 grudnia 2021 r. o zmianie ustawy o elektromobilności i paliwach alternatywnych (Dz.U. 2021 poz. 2269). Do 31 grudnia 2025 r. każdy samochód spalinowy miał limit 150 000 zł.
| Samochód osobowy | Emisja CO2 wg CEPiK | Limit od 1.01.2026 | Limit do 31.12.2025 |
|---|---|---|---|
| Spalinowy, hybryda HEV, hybryda MHEV | ≥ 50 g/km | 100 000 zł | 150 000 zł |
| Hybryda plug-in (PHEV) z niskim wpisem CO2 | < 50 g/km | 150 000 zł | 150 000 zł |
| Elektryczny (BEV), napędzany wodorem | nie dotyczy | 225 000 zł | 225 000 zł |
Trzy grupy wydatków na samochód osobowy podlegają limitowi kosztów:
- odpisy amortyzacyjne przy zakupie i leasingu finansowym (art. 23 ust. 1 pkt 4 ustawy o PIT, art. 16 ust. 1 pkt 4 ustawy o CIT),
- część kapitałową opłat w leasingu operacyjnym oraz opłaty z umów najmu i dzierżawy (art. 23 ust. 1 pkt 47a PIT, art. 16 ust. 1 pkt 49a CIT),
- składki AC i GAP, ale według odrębnego limitu 150 000 zł.
Kwoty finansowania, którą ustala leasingodawca, limit kosztów nie ogranicza. Decyduje tylko o tym, jaką część opłat zaliczysz do kosztów uzyskania przychodów. Formy finansowania auta firmowego opisuje przewodnik leasing samochodu.
Od czego zależy limit: emisja CO2 zapisana w CEPiK
W samochodzie spalinowym limit kosztów zależy od emisji CO2 silnika spalinowego, ustalonej na podstawie danych z centralnej ewidencji pojazdów. Przy emisji równej lub wyższej niż 50 g/km limit wynosi 100 000 zł. Gdy emisja jest niższa niż 50 g/km, limit rośnie do 150 000 zł.
Hybryda HEV i MHEV
Hybryda HEV i hybryda MHEV mają w praktyce limit 100 000 zł. Ich wpis emisji CO2 w CEPiK wynosi zwykle co najmniej 50 g/km. Żadna z nich nie ładuje się z zewnętrznego źródła energii.
Hybryda plug-in (PHEV)
Hybryda plug-in dostaje limit 150 000 zł tylko wtedy, gdy wpis CO2 w CEPiK jest niższy niż 50 g/km. Dyrektor KIS w interpretacji z 23 stycznia 2026 r. (0114-KDIP3-2.4011.1004.2025.2.MT) uznał dane z CEPiK za wiążące. W opisanej sprawie PHEV miał w homologacji 11 g/km, a w CEPiK 136 g/km. KIS przyznał temu autu limit 100 000 zł.
Samochód elektryczny i wodorowy
Samochód elektryczny i samochód napędzany wodorem mają limit 225 000 zł bez względu na dane o emisji. Definicje obu pojazdów zawiera ustawa o elektromobilności (art. 2 pkt 12 i pkt 15). Hybryda plug-in jest w tej ustawie pojazdem hybrydowym, a nie elektrycznym.
Jak policzyć, jaka część raty leasingu jest kosztem?
Gdy wartość samochodu przekracza limit kosztów, kosztem jest część kapitałowa raty pomnożona przez iloraz limitu i wartości samochodu. Część odsetkowa raty trafia do kosztów w całości (art. 23 ust. 5c PIT, art. 16 ust. 5c CIT).
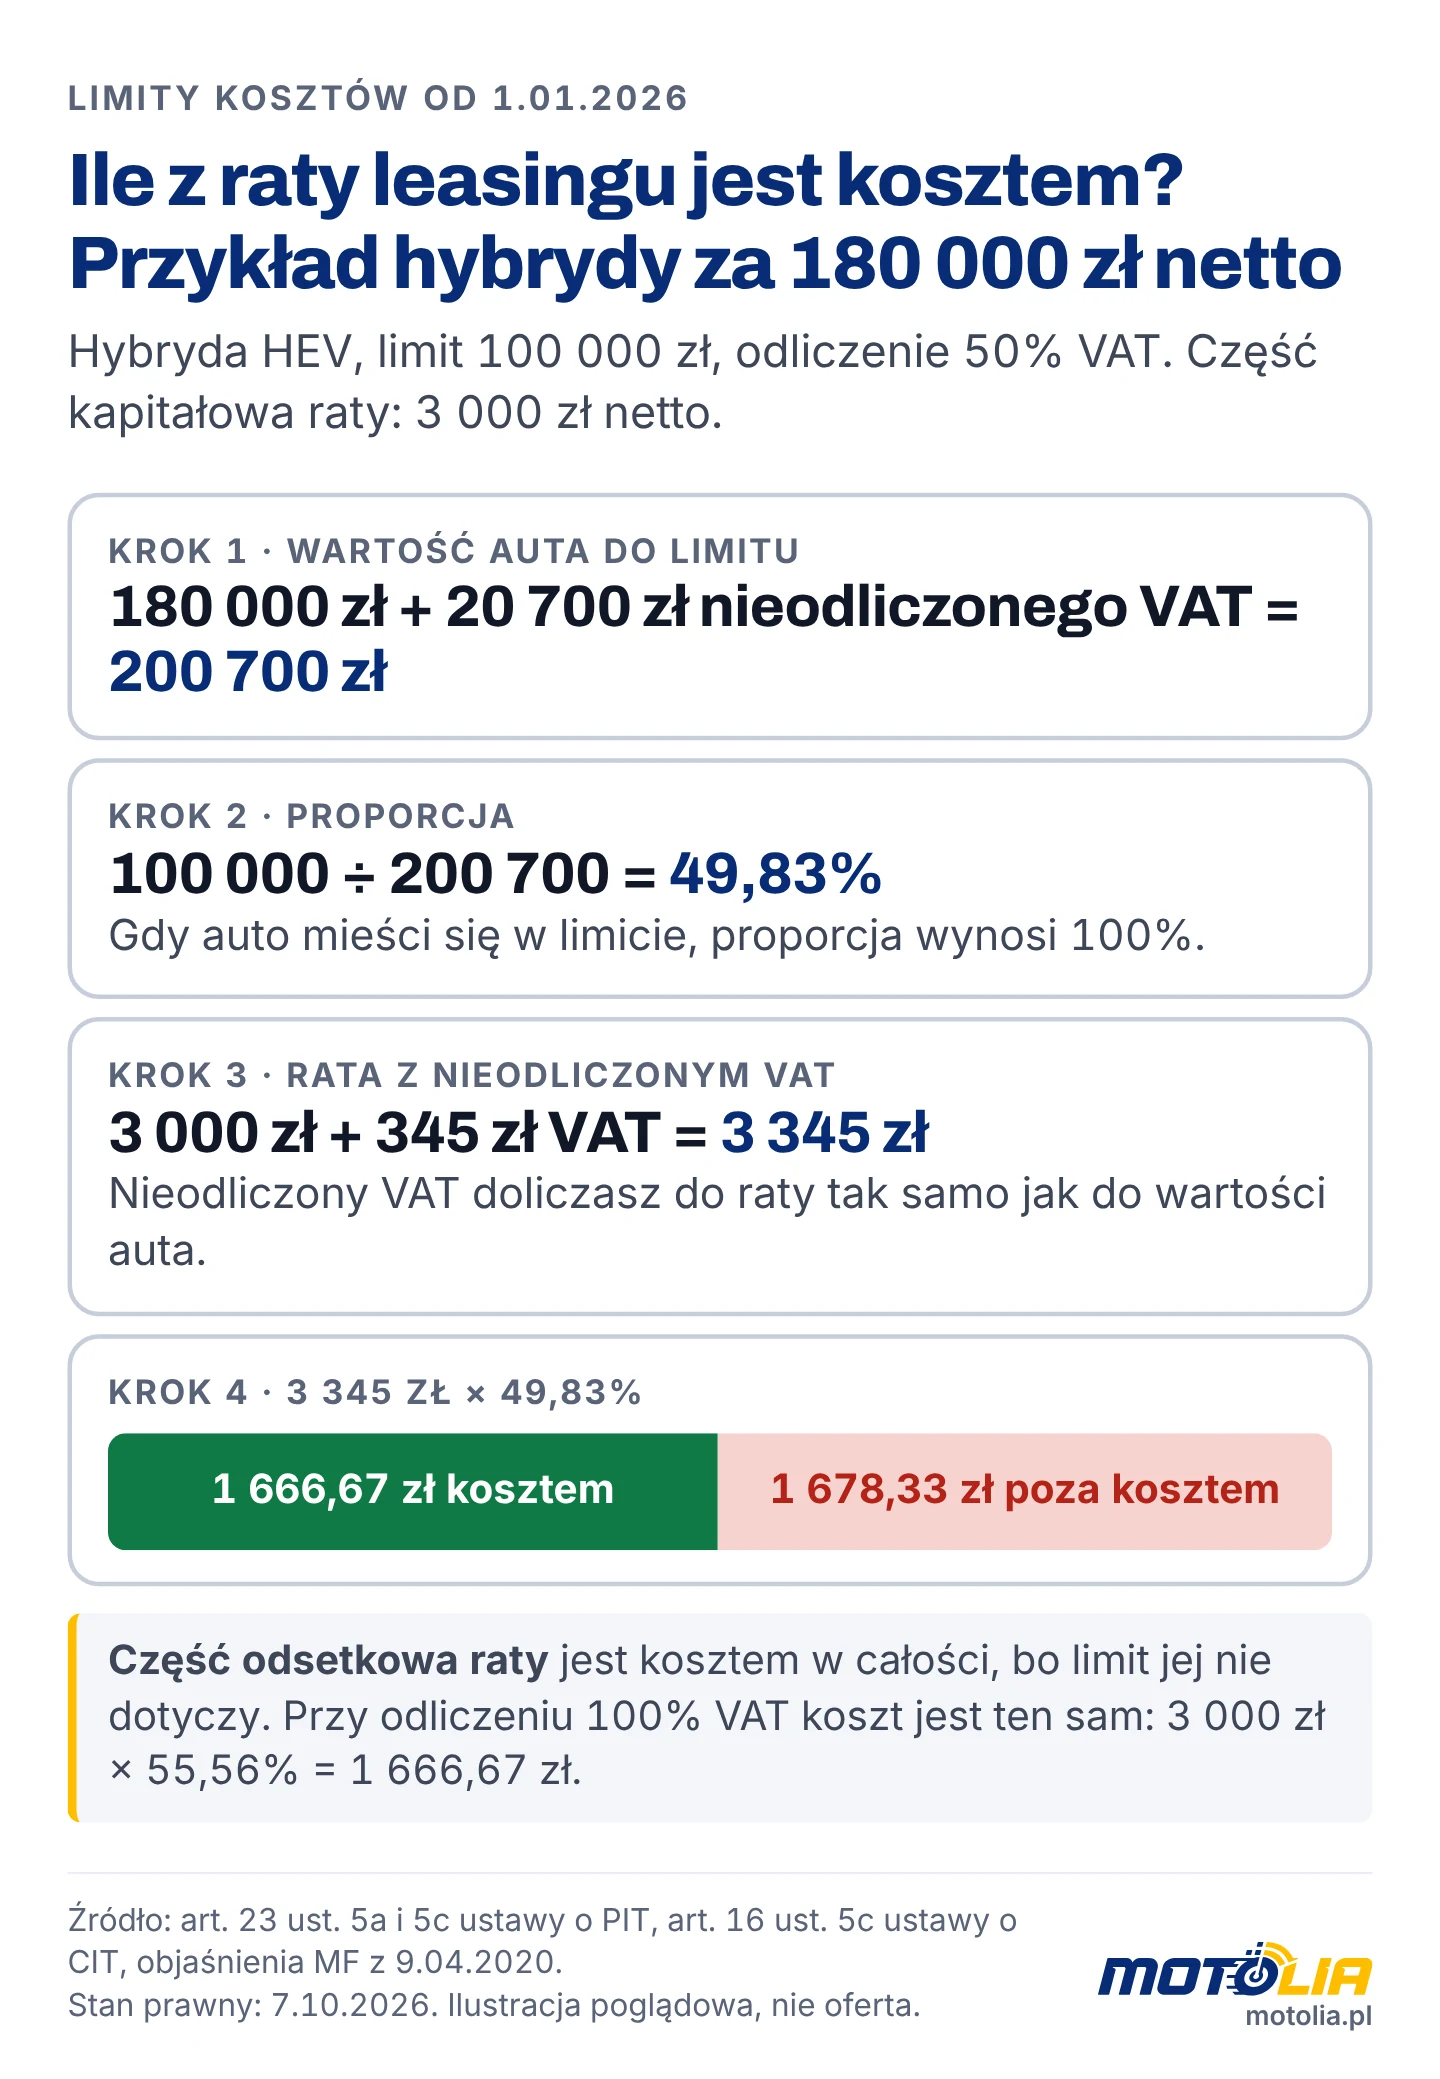
Wzór: koszt podatkowy = (część kapitałowa opłaty netto + nieodliczony VAT od niej) × min(1; limit ÷ wartość samochodu) + część odsetkowa opłaty. Jeśli wartość samochodu nie przekracza limitu, kosztem jest cała część kapitałowa. Proporcja nie może bowiem podnieść kosztu ponad poniesiony wydatek.
Wartość samochodu do limitu to cena netto powiększona o VAT, którego nie odliczasz. Przy odliczeniu 50% VAT (stawka 23%) wartość samochodu wynosi cena netto × 1,115. Gdy odliczasz 100% VAT, wartość samochodu równa się cenie netto. Przy 50% VAT limit 100 000 zł pokrywa bez proporcji cenę do ok. 89 686 zł netto.
Nieodliczony VAT doliczasz zarówno do wartości samochodu, jak i do opłaty, zanim zastosujesz proporcję (art. 23 ust. 5a ustawy o PIT). Tak liczy Ministerstwo Finansów w objaśnieniach podatkowych z 9 kwietnia 2020 r. i Dyrektor KIS, np. w interpretacji 0114-KDWP.4011.63.2026.1.MG z 29 kwietnia 2026 r.. Nieodliczony VAT podnosi więc licznik i mianownik proporcji jednocześnie. Dlatego koszt liczony od części kapitałowej netto wychodzi taki sam przy odliczeniu 50% i 100% VAT.
Wszystkie przykłady zakładają część kapitałową raty 3 000 zł netto miesięcznie. Przy odliczeniu 50% VAT doliczasz do niej 345 zł nieodliczonego VAT (3 000 × 23% × 50%), więc proporcję stosujesz do 3 345 zł. Rzeczywisty podział raty na część kapitałową i odsetkową znajdziesz w harmonogramie leasingodawcy.
Przykład 1: hybryda HEV za 180 000 zł netto
Hybryda HEV za 180 000 zł netto w leasingu operacyjnym ma limit 100 000 zł. Przy odliczeniu 50% VAT nieodliczony VAT to 20 700 zł (180 000 × 23% × 50%). Wartość samochodu do limitu rośnie więc do 200 700 zł. Proporcja: 100 000 ÷ 200 700 = 49,83%. Z 3 345 zł (część kapitałowa z nieodliczonym VAT) do kosztów trafia 1 666,67 zł, a 1 678,33 zł zostaje poza kosztami. Gdy odliczasz 100% VAT, proporcja sięga 55,56%, a kosztem jest 1 666,67 zł z 3 000 zł netto. Do końca 2025 r., przy limicie 150 000 zł, ta sama hybryda miała proporcję 74,74% i koszt 2 500 zł.
Przykład 2: samochód elektryczny za 250 000 zł netto
Samochód elektryczny za 250 000 zł netto ma limit 225 000 zł. Przy odliczeniu 50% VAT wartość samochodu do limitu to 278 750 zł, a proporcja 80,72%. Kosztem staje się wtedy 2 700 zł z 3 345 zł. Pełne odliczenie VAT (100%) daje proporcję 90% i ten sam koszt 2 700 zł z 3 000 zł netto.
Przykład 3: hybryda plug-in za 140 000 zł netto
Hybryda plug-in za 140 000 zł netto z wpisem CO2 poniżej 50 g/km ma limit 150 000 zł. Przy odliczeniu 50% VAT jej wartość do limitu to 156 100 zł, a proporcja 96,09%: kosztem jest 3 214,29 zł z 3 345 zł. Przy odliczeniu 100% VAT wartość 140 000 zł mieści się w limicie, więc kosztem jest cała część kapitałowa. Z wpisem 136 g/km w CEPiK ta sama hybryda plug-in dostaje limit 100 000 zł i proporcję 64,06% przy 50% VAT, czyli koszt 2 142,86 zł z 3 345 zł.
| Samochód | Cena netto | Limit | Wartość do limitu (50% VAT) | Proporcja (50% VAT) | Proporcja (100% VAT) |
|---|---|---|---|---|---|
| Hybryda HEV | 180 000 zł | 100 000 zł | 200 700 zł | 49,83% | 55,56% |
| Elektryczny | 250 000 zł | 225 000 zł | 278 750 zł | 80,72% | 90,00% |
| PHEV < 50 g/km | 140 000 zł | 150 000 zł | 156 100 zł | 96,09% | 100% |
| PHEV 136 g/km w CEPiK | 140 000 zł | 100 000 zł | 156 100 zł | 64,06% | 71,43% |
Czy limit 100 tys. zł obejmuje umowy leasingu zawarte przed 2026 rokiem?
Tak, według Ministerstwa Finansów i Dyrektora KIS nowy limit kosztów obejmuje od 1 stycznia 2026 r. także wcześniejsze umowy leasingu operacyjnego, najmu i dzierżawy. Stanowisko MF przedstawił wiceminister Jarosław Neneman. KIS potwierdził je w interpretacji 0115-KDIT3.4011.157.2026.1.DP z 8 kwietnia 2026 r. Jeśli płacisz raty za hybrydę HEV z umowy z 2024 r., od stycznia 2026 r. rozliczasz je według limitu 100 000 zł.
Przepis przejściowy chroni tylko samochody wprowadzone do ewidencji środków trwałych przed 1 stycznia 2026 r. Takie auta, kupione za gotówkę, na kredyt albo w leasingu finansowym, zachowują limit 150 000 zł lub 225 000 zł. Stanowiska MF i KIS w sprawie starych umów leasingu operacyjnego sądy administracyjne jeszcze nie oceniły.
Limit AC i GAP: 150 000 zł dla każdego samochodu
Składki AC i GAP samochodu osobowego mają od 2026 r. odrębny limit kosztów 150 000 zł bez względu na emisję CO2 (art. 23 ust. 1 pkt 47 PIT, art. 16 ust. 1 pkt 49 CIT). Do kosztów zaliczasz część składki w proporcji 150 000 zł do wartości samochodu przyjętej do ubezpieczenia. Gdy wartość ubezpieczeniowa wynosi 200 000 zł, a składka AC 5 000 zł, kosztem jest 3 750 zł. Składka OC jest kosztem w całości.
Najem długoterminowy, leasing finansowy i zakup: te same limity?
Najem długoterminowy podlega tym samym limitom kosztów co leasing operacyjny: 100 000 zł, 150 000 zł i 225 000 zł. Art. 23 ust. 1 pkt 47a ustawy o PIT obejmuje najem, dzierżawę i umowy o podobnym charakterze. W zwykłym najmie proporcję stosuje się do całej opłaty za najem. Zawężenie limitu do części kapitałowej (art. 23 ust. 5c PIT) dotyczy bowiem leasingu. O rozliczeniu decyduje konstrukcja umowy, a nie jej nazwa. Umowa nazwana najmem może być rozliczana jak leasing, jeśli spełnia podatkowe warunki leasingu operacyjnego (art. 23a pkt 1 i art. 23b ustawy o PIT). Kwalifikację konkretnej umowy potwierdź z księgowym. Proporcja nie obejmuje składek ubezpieczeniowych. Autor porady INFORLEX (24.06.2026) kwalifikuje opłatę serwisową wyodrębnioną na fakturze w umowie full-service jako wydatek eksploatacyjny.
Leasing finansowy i zakup rozlicza się przez amortyzację. Tu limit kosztów ogranicza odpisy amortyzacyjne od wartości samochodu przekraczającej 100 000 zł, 150 000 zł lub 225 000 zł. Nowe limity obejmują samochody wprowadzone do ewidencji środków trwałych od 1 stycznia 2026 r.
Limit 75% dotyczy wydatków eksploatacyjnych, a rata leasingu nie podlega regule 75%. Przy użytku mieszanym kosztem jest 75% wydatków na paliwo, serwis, naprawy, opony i parkingi.
Jak sprawdzić emisję CO2 przed podpisaniem umowy?
Emisję CO2 sprawdzisz przed wyborem limitu, bo limit kosztów wynika z danych w CEPiK, a nie z katalogu producenta. Przy konkretnym samochodzie od dealera zrobisz to w czterech krokach:
- Dokumenty homologacyjne nowego auta. Poproś dealera o wartość emisji CO2 ze świadectwa zgodności. Przy hybrydzie plug-in sprawdź wartość ważoną WLTP i wartość w trybie podtrzymania ładunku.
- Dowód rejestracyjny. Emisję CO2 w g/km podaje pole V.7 dowodu rejestracyjnego. W starszych i sprowadzonych samochodach pole V.7 bywa puste.
- Dane w CEPiK. Dla samochodu używanego znajdziesz je w usłudze Historia Pojazdu na gov.pl. Usługa nie zawsze pokazuje emisję CO2.
- Porównanie wartości. Rozbieżność między homologacją a CEPiK wyjaśnij przed wydaniem auta, bo KIS stosuje wpis z CEPiK.
Co jeszcze wpływa na rozliczenie samochodu w firmie?
Poza limitem kosztów na rozliczenie samochodu w firmie wpływają VAT, forma finansowania i wykup. Od nich zależy wartość samochodu do limitu i rozliczenie po zakończeniu umowy.
VAT od samochodu w firmie
VAT od samochodu osobowego odliczasz w 50% albo w 100%. Od tej stawki zależy wartość samochodu do limitu. Zasady odliczenia, termin VAT-26 i ewidencję przebiegu opisuje strona samochód w firmie a VAT.
Leasing operacyjny i konsumencki
Leasing operacyjny daje przedsiębiorcy koszty w ratach, a leasing konsumencki nie daje kosztów podatkowych. Różnice między formami porównuje strona leasing samochodu osobowego.
Wynajem długoterminowy a leasing
Wynajem długoterminowy i leasing operacyjny mają ten sam limit kosztów, ale różnią się wykupem i usługami w racie. Pełne zestawienie zawiera porównanie wynajem długoterminowy czy leasing.
Wykup samochodu z leasingu
Samochód wykupiony do firmy trafia do ewidencji środków trwałych. Jego amortyzacja podlega limitowi obowiązującemu w dniu wprowadzenia do ewidencji. Sprzedaż auta, które po wykupie pozostaje w firmie, zawsze daje przychód z działalności, bez względu na upływ czasu. Gdy wykupisz auto do majątku prywatnego, przychód z działalności powstaje przy sprzedaży przed upływem 6 lat. Termin liczysz od pierwszego dnia miesiąca następującego po miesiącu wykupu. Szczegóły opisuje strona wykup samochodu z leasingu.
Najczęstsze pytania
Czy hybryda ma limit 150 tys. zł?
Limit 150 000 zł dostaje hybryda plug-in z wpisem CO2 w CEPiK poniżej 50 g/km. Hybrydy HEV i MHEV mają tam zwykle co najmniej 50 g/km, więc w praktyce dostają limit 100 000 zł. O limicie decyduje wpis w CEPiK, a nie wartość z katalogu.
Czy odsetki w racie leasingu też podlegają limitowi?
Nie, część odsetkowa raty leasingu nie podlega limitowi i jest kosztem w całości. Proporcję stosujesz tylko do części kapitałowej, czyli spłaty wartości samochodu. Podział raty znajdziesz w harmonogramie od leasingodawcy.
Czy do wartości samochodu wlicza się VAT?
Do wartości samochodu wlicza się VAT, którego nie odliczasz. Przy odliczeniu 50% VAT samochód za 180 000 zł netto ma wartość 200 700 zł. Ten sam nieodliczony VAT doliczasz do części kapitałowej raty przed zastosowaniem proporcji. Gdy odliczasz pełny VAT, wartość tego samochodu wynosi 180 000 zł.
Mam leasing z 2024 roku. Czy zachowuję limit 150 tys. zł?
Według MF i Dyrektora KIS nie: od 1 stycznia 2026 r. umowa leasingu z 2024 r. podlega nowemu limitowi, np. 100 000 zł dla hybrydy HEV. Stary limit zachowują samochody wpisane do ewidencji środków trwałych przed 2026 r. Sądy administracyjne nie zweryfikowały dotąd stanowiska organów podatkowych.
Czy limit dotyczy samochodu elektrycznego za 200 tys. zł?
Samochód elektryczny za 200 000 zł netto przy odliczeniu 100% VAT mieści się w limicie 225 000 zł. Wtedy kosztem jest cała część kapitałowa raty. Przy odliczeniu 50% VAT wartość rośnie do 223 000 zł i nadal mieści się w limicie.
Czy limity dotyczą przedsiębiorcy na ryczałcie?
Nie, limity 100 000, 150 000 i 225 000 zł nie zmieniają podatku dochodowego przedsiębiorcy na ryczałcie. Przy ryczałcie od przychodów ewidencjonowanych nie odliczasz kosztów uzyskania przychodów. Zasady odliczenia VAT (50% albo 100%) stosuje także ryczałtowiec, który jest czynnym podatnikiem VAT.
Czy limit 100 tys. zł dotyczy ubezpieczenia AC?
Nie, limit 100 000 zł nie dotyczy ubezpieczenia AC. Składki AC i GAP mają limit 150 000 zł dla każdego samochodu osobowego. Składka OC nie ma limitu wartości samochodu.
Autor: Kamil Tonkowicz. Kamil Tonkowicz, Product Owner & Technology Lead w Motolia. Ponad 20 lat w bankowości i finansach: audytor banków i spółek leasingowych w EY, kontroler finansowy w Citi Handlowy. Od 2017 r. projektuje cyfrowe produkty leasingowe i kredytowe. Magister bankowości i finansów (UE we Wrocławiu).
Źródła
Podstawa prawna:
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592 ze zm.): art. 23 ust. 1 pkt 4, 47 i 47a, art. 23 ust. 5a i 5c, art. 23a pkt 1, art. 23b
- Ustawa z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. 2026 poz. 554 ze zm.): art. 16 ust. 1 pkt 4, 49 i 49a, art. 16 ust. 5c
- Ustawa z 11 stycznia 2018 r. o elektromobilności i paliwach alternatywnych (t.j. Dz.U. 2026 poz. 1243): art. 2 pkt 12 i 15
- Ustawa z 2 grudnia 2021 r. o zmianie ustawy o elektromobilności i paliwach alternatywnych oraz niektórych innych ustaw (Dz.U. 2021 poz. 2269): art. 3, art. 4 i art. 30
- Dyrektor KIS, interpretacja indywidualna 0114-KDIP3-2.4011.1004.2025.2.MT z 23 stycznia 2026 r.: emisja CO2 z CEPiK
- Dyrektor KIS, interpretacja indywidualna 0115-KDIT3.4011.157.2026.1.DP z 8 kwietnia 2026 r.: limity a umowy leasingu sprzed 2026 r.
- Dyrektor KIS, interpretacja indywidualna 0115-KDIT3.4011.779.2025.1.DP z 3 grudnia 2025 r.: najem długoterminowy
- Minister Finansów, objaśnienia podatkowe z 9 kwietnia 2020 r. dotyczące wykorzystywania samochodu osobowego w prowadzonej działalności: wartość samochodu i opłaty z nieodliczonym VAT
- Dyrektor KIS, interpretacja indywidualna 0114-KDWP.4011.63.2026.1.MG z 29 kwietnia 2026 r.: wartość samochodu przy częściowym odliczeniu VAT
Publikacje i opracowania:
- Prawo.pl: Stare umowy leasingu z niższym limitem od 2026 r. (21.04.2026): https://www.prawo.pl/podatki/stare-umowy-leasingu-a-limit-kosztow-od-2026-r,1542853.html
- Związek Polskiego Leasingu: Nowe limity amortyzacji od 2026 r. (12.08.2025): https://www.leasing.org.pl/Nowe+limity+amortyzacji+od+2026+r.
- PIT.pl: Luka w systemie. Jeździsz hybrydą? Tracisz przez błędne dane w CEPiK (interpretacja KIS z 23.01.2026): https://www.pit.pl/aktualnosci/luka-w-systemie-jezdzisz-hybryda-tracisz-przez-bledne-dane-w-cepik
- PIT.pl: Zmienione limity dotyczące leasingowanych samochodów osobowych a zapisy w księdze (16.01.2026): https://www.pit.pl/aktualnosci/zmienione-limity-dotyczace-leasingowanych-samochodow-osobowych-a-zapisy-w-ksiedze
- FmLeasing.pl: Koszty podatkowe leasingu samochodów osobowych (PIT i CIT): https://www.fmleasing.pl/aktualnosci/wrocili-z-pomyslem-ograniczenia-do-50-kosztow-samochodow-firmowych-a-dodatkowo-biora-sie-za-leasing-drozszych-aut
- Prawo.pl: Ubezpieczenia samochodów firmowych 2026, brak zmian mimo nowych limitów (20.05.2026): https://www.prawo.pl/podatki/ubezpieczenia-samochodow-firmowych-2026-brak-zmian-mimo-nowych-limitow-emisyjnych,1544677.html
- Prawo.pl: Kiedy od sprzedaży auta wykupionego z leasingu trzeba zapłacić PIT (12.10.2023): https://www.prawo.pl/podatki/sprzedaz-auta-wykupionego-z-leasingu-a-obowiazek-zaplaty-pit,523328.html
- podatki.gov.pl: Stawki i limity VAT: https://www.podatki.gov.pl/podatki-firmowe/vat/stawki-i-limity
- AutoCentrum.pl: Jak sprawdzić realną emisję CO2 w swoim aucie? (04.02.2026): https://www.autocentrum.pl/publikacje/eksploatacja-auta/jak-sprawdzic-realna-emisje-co2-w-swoim-aucie-instrukcja-krok-po-kroku-cepik-i-dowod-rejestracyjny/
- Dyrektor KIS: interpretacja 0115-KDIT3.4011.779.2025.1.DP z 3.12.2025 (najem długoterminowy, OpenLEX): https://sip.lex.pl/orzeczenia-i-pisma-urzedowe/pisma-urzedowe/0115-kdit3-4011-779-2025-1-dp-skutki-podatkowe-wynajmu-185307869
- INFORLEX: Czy opłata serwisowa wyodrębniona na fakturze za najem długoterminowy samochodu podlega limitowi 75% KUP (24.06.2026): https://www.inforlex.pl/dok/tresc,FOB0000000000007612461,Czy-oplata-serwisowa-wyodrebniona-na-fakturze-za-najem-dlugoterminowy-samochodu-podlega-limitowi-75-KUP-jako-koszt-eksploatacji.html
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej ani prawnej. Stan prawny na 26 września 2026 r.
