Jak działa leasing samochodu?
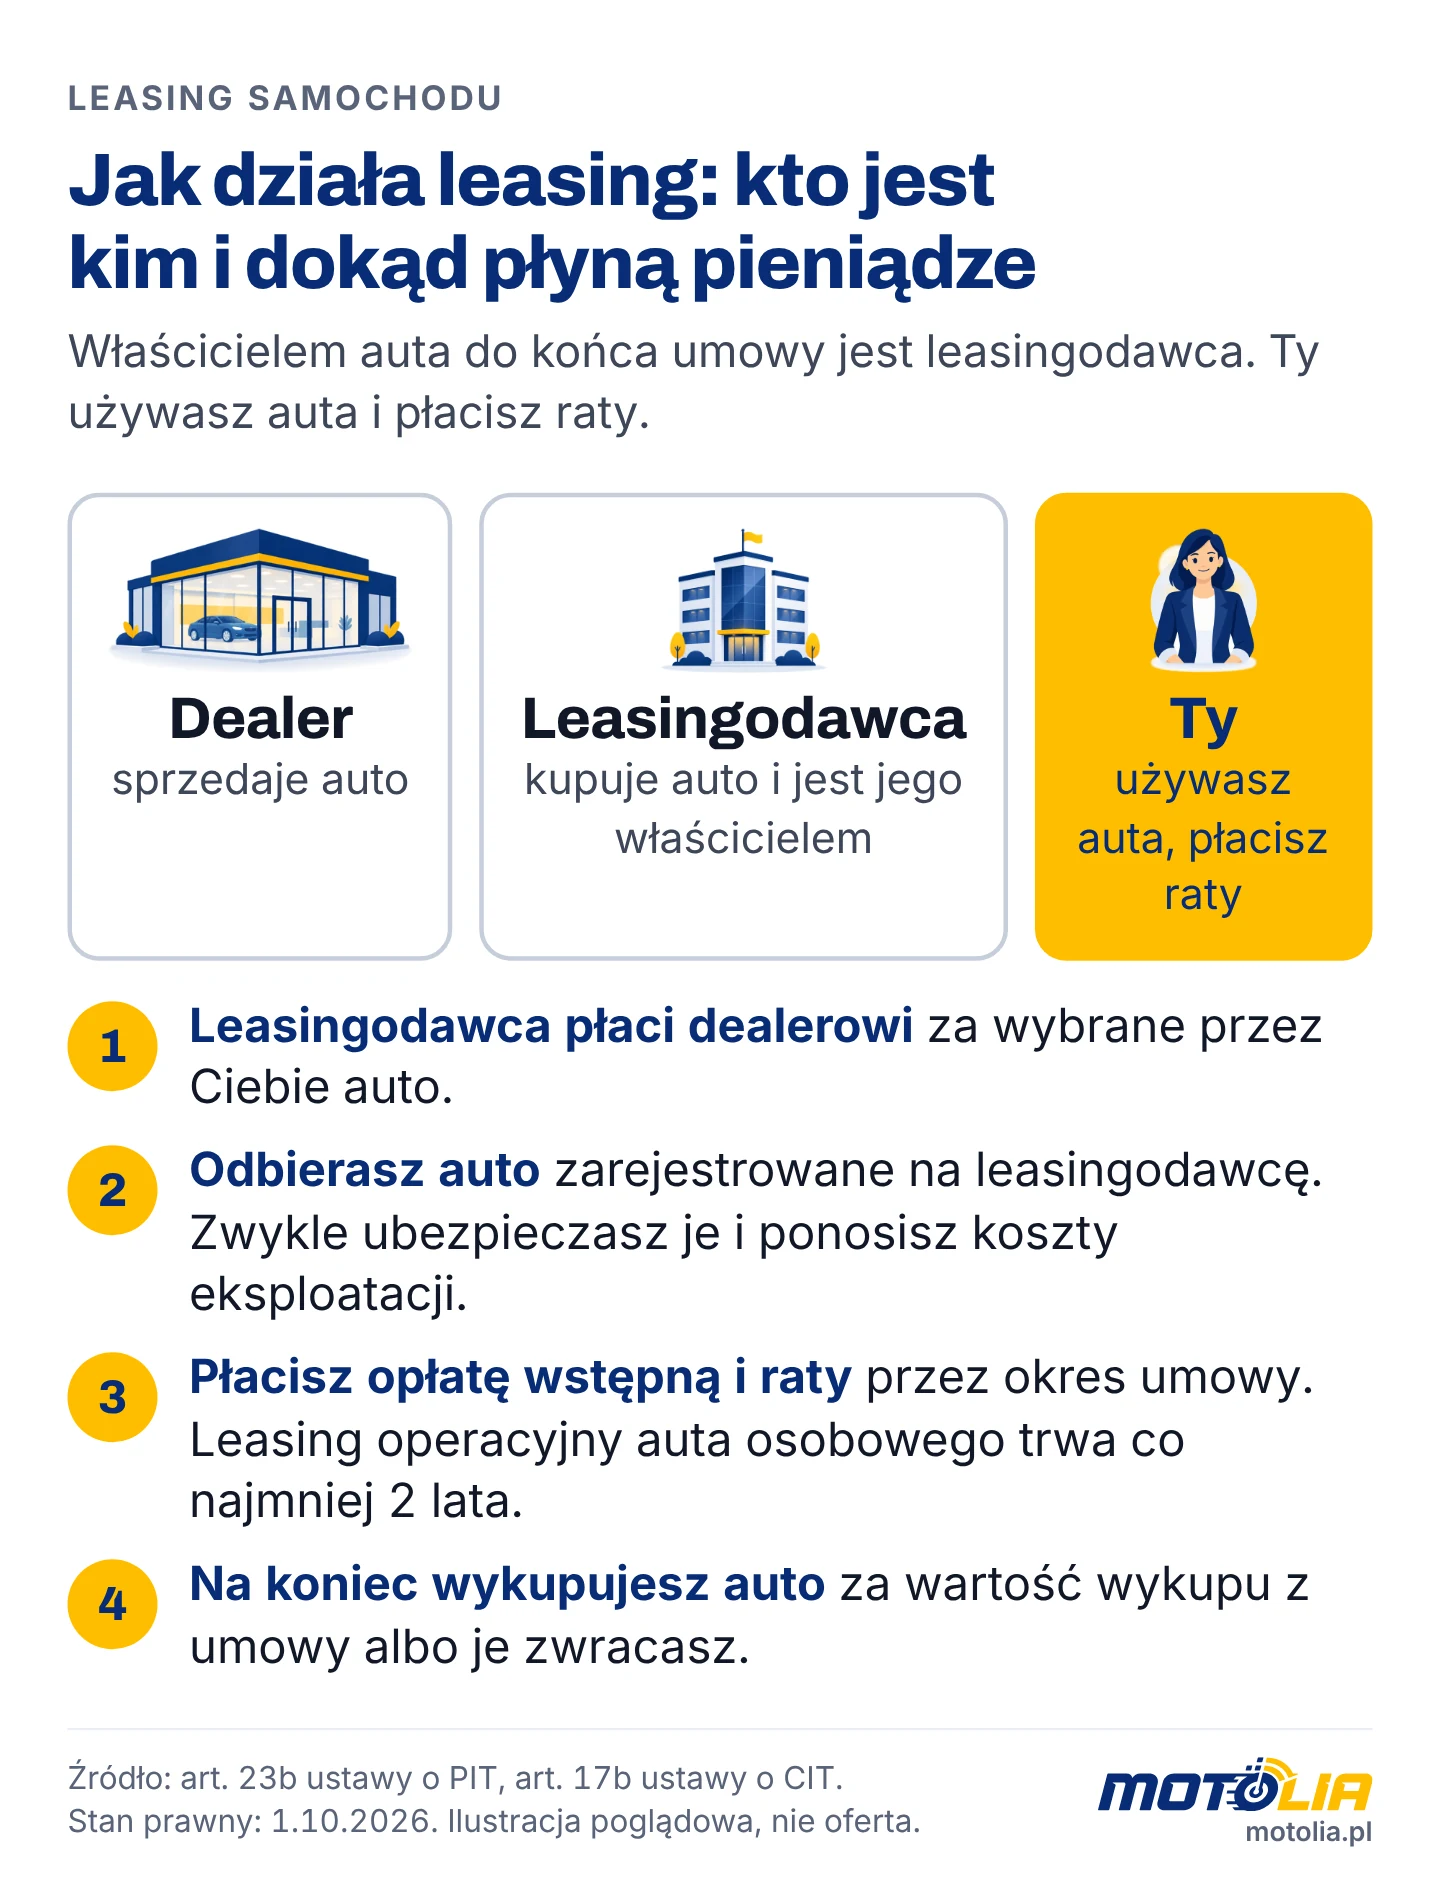
Leasing samochodu działa w trzech krokach: leasingodawca kupuje auto od dealera i przekazuje je Tobie, a Ty płacisz raty przez okres umowy. Do końca umowy właścicielem samochodu pozostaje leasingodawca. Rejestracja auta również wskazuje leasingodawcę jako właściciela. Ubezpieczenie i koszty eksploatacji zwykle pokrywasz Ty, zgodnie z umową. Po ostatniej racie wykupujesz samochód za wartość końcową albo go zwracasz.
Leasing samochodu występuje w trzech rodzajach:
- Leasing operacyjny: samochód amortyzuje leasingodawca, a firma zalicza raty do kosztów podatkowych.
- Leasing finansowy: samochód amortyzuje korzystający, a do kosztów trafia część odsetkowa rat.
- Leasing konsumencki: umowa dla osoby prywatnej, bez rozliczeń podatkowych po stronie korzystającego.
Umowa leasingu operacyjnego musi trwać co najmniej 40% normatywnego okresu amortyzacji (art. 23b ustawy o PIT, art. 17b ustawy o CIT). Dla samochodu osobowego daje to minimum 2 lata, bo normatywna amortyzacja wynosi 20% rocznie przez 5 lat. W Motolii finansowanie samochodu obejmuje leasing, kredyt i wynajem długoterminowy.
Ile kosztuje leasing samochodu: od czego zależy rata?
Rata leasingu samochodu zależy od czterech parametrów: ceny samochodu, wpłaty własnej, okresu umowy i wartości wykupu. Każda rata ma dwie części: kapitałową i odsetkową. Część kapitałowa spłaca wartość auta pomniejszoną o wpłatę własną i wykup. Odsetki są wynagrodzeniem leasingodawcy za finansowanie.
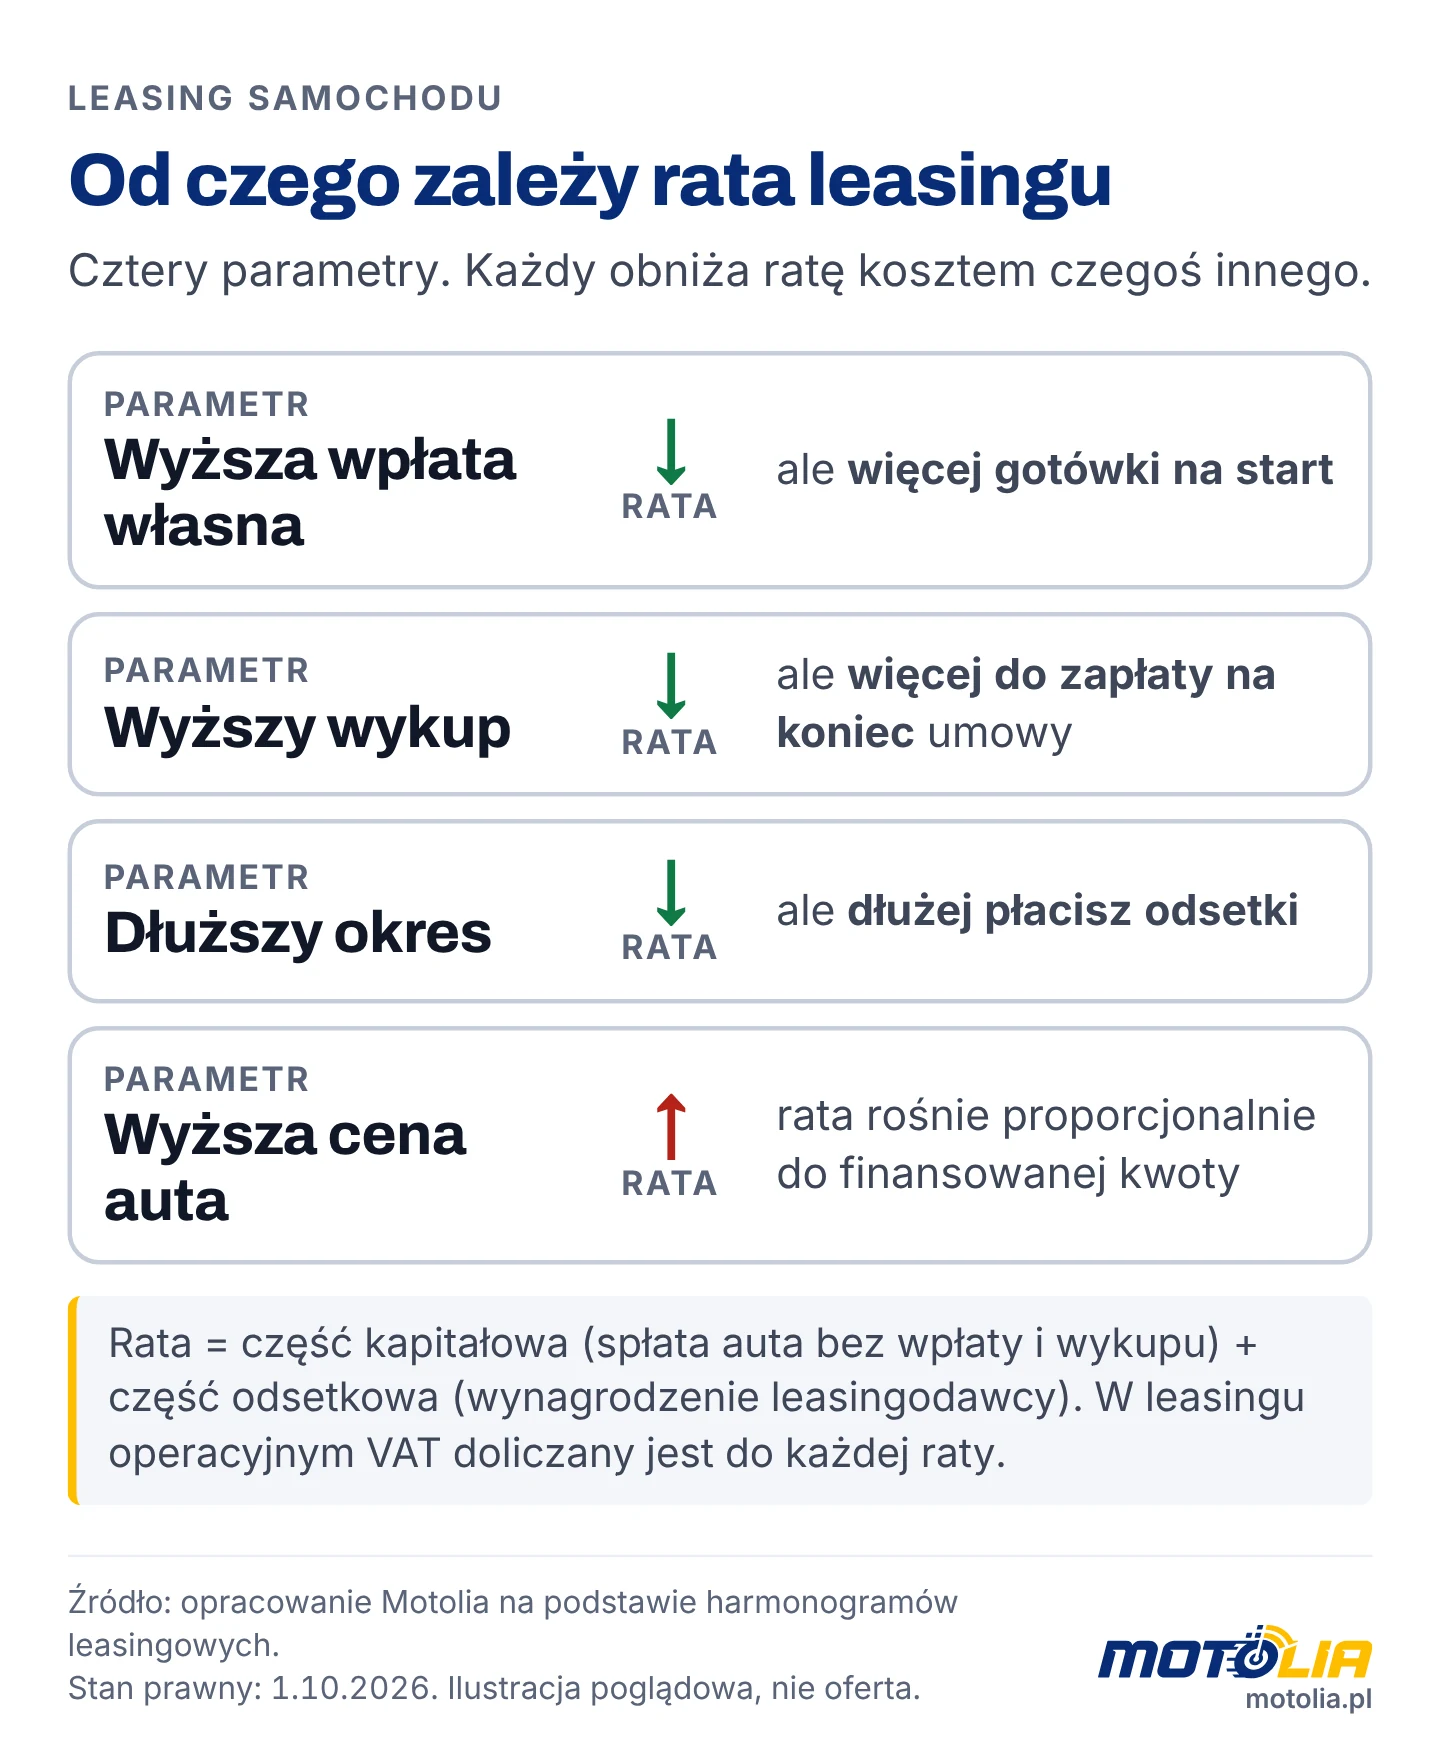
Tak poszczególne parametry wpływają na ratę:
- Wyższa wpłata własna obniża ratę od pierwszego miesiąca, ale na start wydajesz więcej.
- Wyższy wykup obniża ratę, ale przenosi część wartości auta na koniec umowy.
- Dłuższy okres obniża pojedynczą ratę, ale odsetki naliczają się dłużej.
- Wyższa cena auta podnosi ratę proporcjonalnie do finansowanej kwoty.
W leasingu operacyjnym leasingodawca dolicza VAT do każdej raty. W leasingu finansowym VAT od całej wartości auta płacisz jednorazowo, na początku umowy. Kalkulator raty przy ofercie pokazuje ratę leasingu dla konkretnego egzemplarza u dealera. Wynik ma charakter poglądowy. Wiążące warunki ustala leasingodawca po ocenie wniosku.
Limity kosztów w leasingu operacyjnym od 2026 roku
Od 1 stycznia 2026 r. limit kosztów podatkowych w leasingu samochodu osobowego wynosi 100 000, 150 000 albo 225 000 zł. Wybór limitu zależy od napędu i emisji CO2 auta. Limity wprowadziła ustawa z 2 grudnia 2021 r. o zmianie ustawy o elektromobilności (Dz.U. 2021 poz. 2269). Limit obejmuje opłaty z leasingu, najmu i dzierżawy (art. 23 ust. 1 pkt 47a ustawy o PIT, art. 16 ust. 1 pkt 49a ustawy o CIT) oraz odpisy amortyzacyjne.
| Limit | Samochód osobowy | Kryterium |
|---|---|---|
| 225 000 zł | elektryczny lub napędzany wodorem | definicja z ustawy o elektromobilności, art. 2 pkt 12 i 15 |
| 150 000 zł | emisja CO2 silnika spalinowego poniżej 50 g/km | dane w centralnej ewidencji pojazdów (CEPiK) |
| 100 000 zł | emisja CO2 silnika spalinowego 50 g/km lub wyższa | dane w centralnej ewidencji pojazdów (CEPiK) |
O emisji CO2 dla limitu decydują dane w centralnej ewidencji pojazdów, a nie rodzaj napędu. Próg poniżej 50 g/km spełnia w praktyce część hybryd plug-in (PHEV). Hybrydy HEV i miękkie hybrydy MHEV podlegają zwykle limitowi 100 000 zł. W interpretacji z 23 stycznia 2026 r. (0114-KDIP3-2.4011.1004.2025.2.MT) Dyrektor KIS uznał dane z CEPiK za wiążące także wtedy, gdy odbiegają od homologacji. W tej sprawie hybryda plug-in z wpisem 136 g/km w CEPiK dostała limit 100 000 zł.
Według Ministerstwa Finansów i Dyrektora KIS nowe limity obejmują także umowy leasingu operacyjnego zawarte przed 1 stycznia 2026 r. Dyrektor KIS potwierdził to w interpretacji 0115-KDIT3.4011.157.2026.1.DP z 8 kwietnia 2026 r. Dotychczasowe limity 150 000 i 225 000 zł zostają natomiast przy samochodach wprowadzonych do ewidencji środków trwałych przed 1 stycznia 2026 r. Stanowisko organów podatkowych w sprawie starych umów leasingu mogą jeszcze zweryfikować sądy administracyjne.
W leasingu samochodu limit obejmuje wyłącznie część kapitałową raty. Część odsetkową zaliczasz do kosztów podatkowych w całości (art. 23 ust. 5c ustawy o PIT, art. 16 ust. 5c ustawy o CIT). Z limitem porównujesz wartość samochodu, czyli cenę netto powiększoną o nieodliczony VAT. Ten sam nieodliczony VAT doliczasz do części kapitałowej raty, zanim zastosujesz proporcję (art. 23 ust. 5a ustawy o PIT, objaśnienia MF z 9 kwietnia 2020 r.). Składki AC i GAP mają osobny limit 150 000 zł dla każdego samochodu osobowego, niezależnie od emisji CO2.
Przykład: samochód za 180 000 zł netto
Samochód z przykładu kosztuje 180 000 zł netto, a część kapitałowa raty wynosi 2 500 zł netto. Firma odlicza 100% VAT, więc wartość samochodu do limitu równa się cenie netto. Do kosztów podatkowych trafia część kapitałowa pomnożona przez proporcję limitu do wartości samochodu: koszt = część kapitałowa × min(1; limit ÷ wartość samochodu). Przy odliczeniu 50% VAT proporcja spada, ale rośnie podstawa o nieodliczony VAT, więc koszt z części kapitałowej netto wychodzi ten sam.
| Napęd (wpis w CEPiK) | Limit | Proporcja | Koszt podatkowy z 2 500 zł | Poza kosztami |
|---|---|---|---|---|
| spalinowy, HEV, MHEV (≥ 50 g/km) | 100 000 zł | 55,56% | 1 388,89 zł | 1 111,11 zł |
| PHEV poniżej 50 g/km | 150 000 zł | 83,33% | 2 083,33 zł | 416,67 zł |
| elektryczny | 225 000 zł | 100% | 2 500,00 zł | 0 zł |
Wyliczenia dla innych cen aut znajdziesz w poradniku limit 100 tys. zł w leasingu od 2026 r..
VAT w racie leasingu: 50% czy 100%?
Od raty leasingu samochodu osobowego odliczasz 50% VAT przy użytku mieszanym i 100% VAT przy użytku wyłącznie firmowym (art. 86a ustawy o VAT). Żeby odliczyć 100% VAT, musisz spełnić łącznie trzy warunki:
- samochód służy wyłącznie działalności gospodarczej,
- składasz w urzędzie skarbowym informację VAT-26,
- prowadzisz ewidencję przebiegu pojazdu.
Informację VAT-26 składasz do 25. dnia miesiąca następującego po miesiącu pierwszego wydatku na pojazd. Jeśli wcześniej wysyłasz JPK_V7 za ten okres, termin mija w dniu jego przesłania. Po spóźnionym złożeniu VAT-26 prawo do 100% VAT masz dopiero od dnia złożenia informacji. Ewidencja przebiegu zawiera m.in. numer rejestracyjny, stan licznika, datę i cel każdego wyjazdu, trasę, liczbę kilometrów oraz imię i nazwisko kierowcy.
Limit kosztów podatkowych i odliczenie VAT rozliczasz niezależnie od siebie. Zasada 75% kosztów w podatku dochodowym przy użytku mieszanym obejmuje wydatki eksploatacyjne, takie jak paliwo, serwis i opony, a nie raty leasingu. Pełne zasady opisuje poradnik VAT od samochodu w firmie: 50% czy 100%.
Leasing operacyjny czy finansowy: czym się różnią?
Operacyjny i finansowy leasing samochodu różnią się tym, kto amortyzuje auto. W leasingu operacyjnym samochód jest środkiem trwałym leasingodawcy. W leasingu finansowym samochód trafia do Twojej ewidencji środków trwałych jako korzystającego.
| Cecha | Leasing operacyjny | Leasing finansowy |
|---|---|---|
| Kto amortyzuje samochód | leasingodawca | korzystający |
| Co firma zalicza do kosztów | część kapitałową (do limitu) i część odsetkową | odpisy amortyzacyjne (do limitu) i część odsetkową |
| VAT | doliczany do każdej raty | płacony jednorazowo na początku umowy |
Jeśli samochód z leasingu finansowego trafił do ewidencji środków trwałych przed 1 stycznia 2026 r., zachowuje dotychczasowe limity amortyzacji.
Leasing konsumencki: leasing samochodu dla osoby prywatnej
Leasing konsumencki to leasing samochodu dla osoby fizycznej, która nie prowadzi działalności gospodarczej. Leasingodawca kupuje auto i do końca umowy pozostaje jego właścicielem. Jako konsument płacisz raty z VAT i nie rozliczasz ich w podatkach.
Przed podpisaniem umowy leasingodawca ocenia Twoją zdolność i historię kredytową. Historię kredytową firmy leasingowe sprawdzają zwykle w bazach BIK, a płatniczą w biurach informacji gospodarczej (BIG). Według BIK (wrzesień 2018 r.) z Grupą BIK współpracuje blisko 85% firm z rynku leasingowego. Zakres weryfikacji zależy od konkretnego leasingodawcy.
Ustawa o kredycie konsumenckim obecnie nie obejmuje leasingu bez obowiązku przeniesienia własności auta na konsumenta (art. 4 ust. 1 pkt 2 tej ustawy). Dyrektywa CCD2 (UE) 2023/2225 obejmuje leasing z opcją nabycia i ma być stosowana od 20 listopada 2026 r. Polski ustawodawca nie uchwalił jeszcze ustawy wdrażającej dyrektywę CCD2 (stan na 26 września 2026 r.). Warunki, wpłatę własną i ścieżkę wykupu opisuje poradnik leasing konsumencki dla osoby prywatnej.
Co się dzieje z samochodem po zakończeniu umowy leasingu?
Po zakończeniu umowy leasingu samochodu wykupujesz auto za wartość wykupu z umowy albo zwracasz je leasingodawcy. Jako przedsiębiorca możesz wykupić auto do firmy albo do majątku prywatnego. Auto wykupione do firmy, które w niej zostaje, daje przychód z działalności przy każdej sprzedaży, bez względu na upływ czasu. Przy aucie wykupionym do majątku prywatnego przychód z działalności powstaje, gdy sprzedasz je przed upływem 6 lat. Termin liczysz od pierwszego dnia miesiąca następującego po miesiącu wykupu. Reguła 6 lat dotyczy wykupów od 1 stycznia 2022 r.
Koszty wykupu, podatki i sprzedaż auta po umowie opisuje poradnik wykup samochodu z leasingu. Przed końcem umowy możesz też, za zgodą leasingodawcy, przenieść leasing na inną osobę. Zasady przeniesienia opisuje poradnik cesja leasingu samochodu.
Jak złożyć wniosek o leasing auta od dealera?
Wniosek o leasing samochodu składasz w Motolii na konkretne auto dostępne u dealera. Proces ma cztery kroki:
- Wybierz ofertę z listy aut od dealerów z całej Polski i filtr „Na firmę” lub „Prywatnie”.
- Ustaw w kalkulatorze raty wpłatę własną, okres umowy i wykup.
- Wyślij wniosek o finansowanie lub zostaw numer telefonu.
- Doradca oddzwania i dopasowuje ofertę partnera finansującego, np. Vehis, Masterlease, PKO, BNP Paribas lub Inbank.
Decyzję o finansowaniu podejmuje leasingodawca po ocenie zdolności firmy lub konsumenta.
Leasing, kredyt czy wynajem długoterminowy: co wybrać?
Leasing samochodu, kredyt albo wynajem długoterminowy wybierasz zależnie od celu: własności auta, niskiej wpłaty na start lub stałej raty z usługami. Wszystkie trzy formy różnią się własnością auta, zakresem raty i sposobem rozliczenia kosztów.
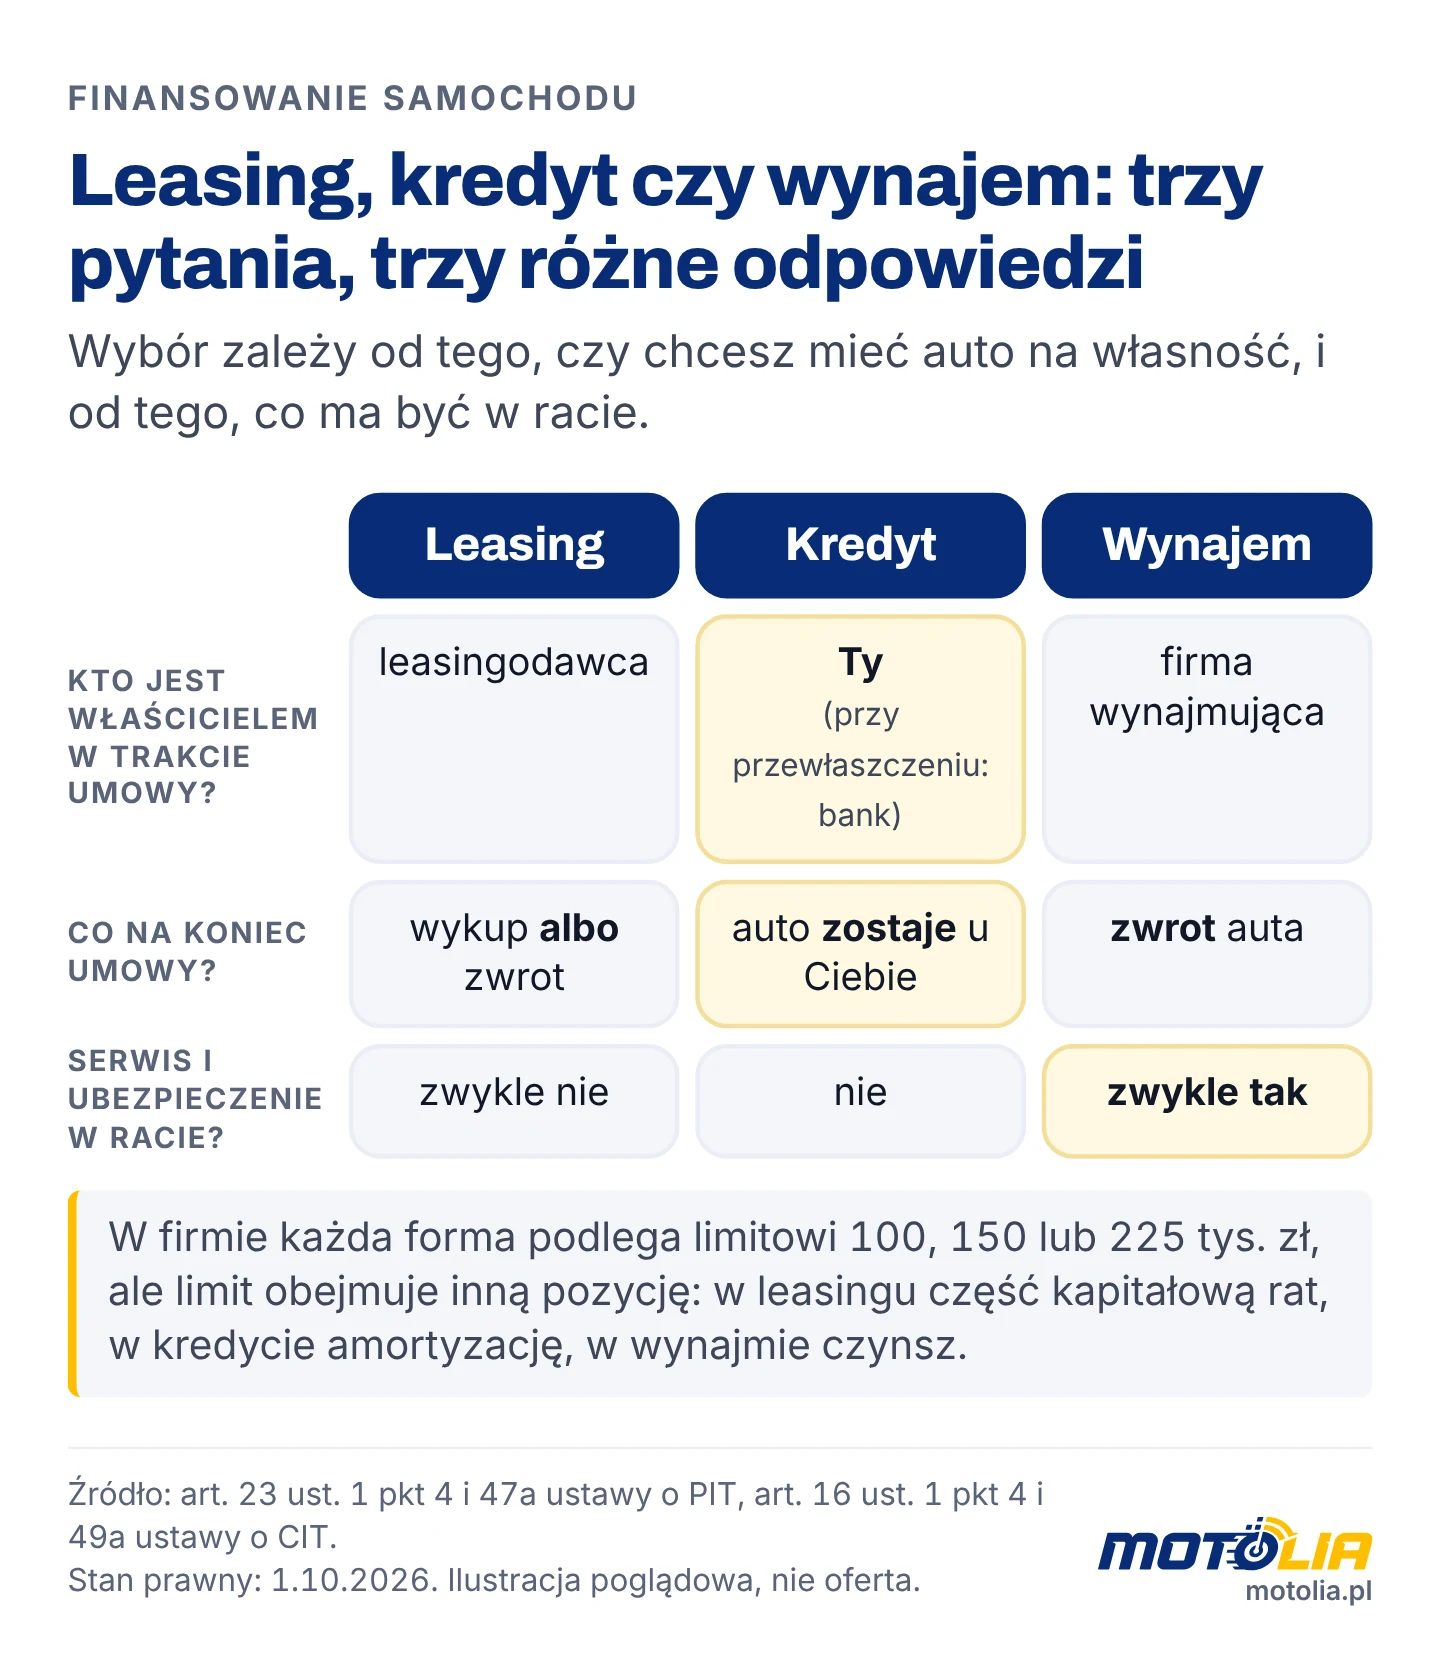
| Cecha | Leasing | Kredyt samochodowy | Wynajem długoterminowy |
|---|---|---|---|
| Właściciel w trakcie umowy | leasingodawca | kredytobiorca (przy przewłaszczeniu bank) | firma wynajmująca |
| Koniec umowy | wykup lub zwrot | auto zostaje u kredytobiorcy | zwrot auta |
| Limit kosztów dla firmy | 100/150/225 tys. zł (część kapitałowa rat) | 100/150/225 tys. zł (amortyzacja; odsetki bez limitu) | 100/150/225 tys. zł (czynsz bez składek ubezpieczenia) |
| Serwis i ubezpieczenie w racie | zwykle nie | nie | zwykle tak |
Artykuł leasing czy kredyt na samochód porównuje koszty leasingu i kredytu samochodowego. Porównanie obejmuje osobę prywatną i firmę. Różnice między leasingiem a wynajmem długoterminowym opisuje zestawienie wynajem długoterminowy czy leasing.
Poradniki o leasingu samochodu
Poradniki o leasingu samochodu rozwijają poszczególne etapy umowy:
- Leasing konsumencki dla osoby prywatnej
- Limity kosztów leasingu od 2026 r.
- VAT od samochodu w firmie
- Wykup auta z leasingu: koszt i podatki
- Przejęcie umowy leasingu (cesja)
- Leasing samochodu używanego
- Leasing dla nowej firmy
- Wynajem długoterminowy samochodu
Najczęstsze pytania
Czy limit podatkowy leasingu zależy od ceny samochodu?
Nie, wysokość limitu zależy od emisji CO2 w CEPiK i od napędu, a nie od ceny samochodu. Cena wpływa na proporcję: im droższe auto ponad limit, tym mniejsza część raty kapitałowej trafia do kosztów. Samochód o wartości do 100 000 zł mieści się w każdym limicie w całości.
Jaki wkład własny jest potrzebny przy leasingu konsumenckim?
Wysokość wpłaty własnej w leasingu konsumenckim ustala leasingodawca w ofercie. Wpłata własna obniża kwotę finansowania i ratę. Wariant wpłaty dla wybranego auta sprawdzisz w kalkulatorze raty przy ofercie.
Czy po zakończeniu leasingu trzeba wykupić samochód?
Nie zawsze trzeba wykupić samochód, bo obowiązek wykupu zależy od umowy. W leasingu operacyjnym wykup jest zwykle Twoim prawem, a nie obowiązkiem. Możesz więc zapłacić wartość wykupu z umowy albo oddać auto leasingodawcy. Sprzedaż auta wykupionego do firmy zawsze daje przychód z działalności. Auto wykupione na osobę prywatną daje taki przychód tylko przy sprzedaży przed upływem 6 lat.
Czy leasing konsumencki wymaga sprawdzenia w BIK?
Tak, leasing konsumencki wymaga oceny historii kredytowej, a firmy leasingowe sprawdzają ją w BIK i w biurach informacji gospodarczej (BIG). Zakres weryfikacji ustala leasingodawca przed zawarciem umowy. Leasing konsumencki nie oznacza więc braku weryfikacji w BIK.
Czym różni się leasing od kredytu samochodowego?
Leasing samochodu zostawia własność auta u leasingodawcy aż do wykupu, a kredyt daje Ci własność od chwili zakupu. Raty leasingu operacyjnego zaliczasz do kosztów firmy w granicach limitu. Przy kredycie amortyzujesz samochód i zaliczasz do kosztów odsetki.
Czy opłaca się brać samochód w leasing?
Czy leasing samochodu się opłaca, zależy od limitu kosztów, prawa do odliczenia VAT i Twojego planu na koniec umowy. Samochód o wartości w granicach limitu pozwala zaliczyć do kosztów całą część kapitałową raty. Żeby to ocenić, zestaw sumę rat, wpłaty i wykupu z kosztem kredytu lub najmu dla tego samego auta.
Czy odsetki od raty leasingu też podlegają limitowi podatkowemu?
Nie, część odsetkowa raty leasingu nie podlega limitowi i w całości jest kosztem podatkowym. Limit 100 000, 150 000 lub 225 000 zł dotyczy tylko części kapitałowej raty.
Źródła i podstawa prawna
Podstawa prawna:
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. 2026 poz. 1263 ze zm.): art. 86a
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592 ze zm.): art. 23 ust. 1 pkt 47a, art. 23 ust. 5a i 5c, art. 23b
- Ustawa z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. 2026 poz. 554 ze zm.): art. 16 ust. 1 pkt 49a, art. 16 ust. 5c, art. 17b
- Ustawa z 11 stycznia 2018 r. o elektromobilności i paliwach alternatywnych (t.j. Dz.U. 2026 poz. 1243): art. 2 pkt 12 i 15
- Ustawa z 2 grudnia 2021 r. o zmianie ustawy o elektromobilności i paliwach alternatywnych oraz niektórych innych ustaw (Dz.U. 2021 poz. 2269): art. 3, art. 4 i art. 30
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (t.j. Dz.U. 2025 poz. 1362): art. 4 ust. 1 pkt 2
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2023/2225 z 18 października 2023 r. w sprawie umów o kredyt konsumencki (CCD2): art. 47 i 48
- Dyrektor KIS, interpretacja indywidualna 0114-KDIP3-2.4011.1004.2025.2.MT z 23 stycznia 2026 r.: emisja CO2 z CEPiK
- Dyrektor KIS, interpretacja indywidualna 0115-KDIT3.4011.157.2026.1.DP z 8 kwietnia 2026 r.: limity a umowy leasingu sprzed 2026 r.
- Minister Finansów, objaśnienia podatkowe z 9 kwietnia 2020 r. dotyczące wykorzystywania samochodu osobowego w prowadzonej działalności: wartość samochodu i opłaty z nieodliczonym VAT
Publikacje i opracowania:
- Prawo.pl, „Stare umowy leasingu z niższym limitem od 2026 r.” (21.04.2026): https://www.prawo.pl/podatki/stare-umowy-leasingu-a-limit-kosztow-od-2026-r,1542853.html
- Związek Polskiego Leasingu, „Nowe limity amortyzacji od 2026 r.” (12.08.2025): https://www.leasing.org.pl/Nowe+limity+amortyzacji+od+2026+r.
- PIT.pl, „Luka w systemie. Jeździsz hybrydą? Tracisz przez błędne dane w CEPiK”: https://www.pit.pl/aktualnosci/luka-w-systemie-jezdzisz-hybryda-tracisz-przez-bledne-dane-w-cepik
- PIT.pl, „Zmienione limity dotyczące leasingowanych samochodów osobowych a zapisy w księdze”: https://www.pit.pl/aktualnosci/zmienione-limity-dotyczace-leasingowanych-samochodow-osobowych-a-zapisy-w-ksiedze
- FmLeasing.pl, „Koszty podatkowe leasingu samochodów osobowych (PIT i CIT)”: https://www.fmleasing.pl/aktualnosci/wrocili-z-pomyslem-ograniczenia-do-50-kosztow-samochodow-firmowych-a-dodatkowo-biora-sie-za-leasing-drozszych-aut
- Prawo.pl, „Ubezpieczenia samochodów firmowych 2026: brak zmian mimo nowych limitów” (20.05.2026): https://www.prawo.pl/podatki/ubezpieczenia-samochodow-firmowych-2026-brak-zmian-mimo-nowych-limitow-emisyjnych,1544677.html
- Prawo.pl, „MF potwierdza: w 2026 limity samochodowe będą niższe”: https://www.prawo.pl/podatki/czy-limity-samochodowe-beda-nizsze-w-2026-roku-stanowisko-mf,534686.html
- QuickMap, „art. 23b ustawy o PIT”: https://qmap.pl/przepisy/pit/art-23b
- biznes.gov.pl, „Podstawowe informacje o księgowości i ewidencjach”: https://www.biznes.gov.pl/pl/portal/00260
- biznes.gov.pl, „Informacja o pojazdach wykorzystywanych do działalności gospodarczej (VAT-26)”: https://www.biznes.gov.pl/pl/portal/ou862
- Prawo.pl, „Kiedy od sprzedaży auta wykupionego z leasingu trzeba zapłacić PIT” (12.10.2023): https://www.prawo.pl/podatki/sprzedaz-auta-wykupionego-z-leasingu-a-obowiazek-zaplaty-pit,523328.html
- Ustawa z 12.05.2011 o kredycie konsumenckim (Sejm, druk 3596): https://orka.sejm.gov.pl/proc6.nsf/ustawy/3596_u.htm
- KPRM gov.pl, „Projekt ustawy o kredycie konsumenckim (UC82)”: https://www.gov.pl/web/premier/projekt-ustawy-o-kredycie-konsumenckim-oraz-o-zmianie-ustawy-o-prawach-konsumenta
- PKF Polska, „Wdrożenie dyrektywy CCD2 w Polsce” (30.07.2026): https://www.pkfpolska.pl/wdrozenie-dyrektywy-ccd2-w-polsce-%E2%80%93-przebieg-prac-nad-ustawa-o-kredycie-konsumenckim-i-aktualny-status-projektu-7537
- BIK, „Firmy leasingowe: informacja z BIK ma znaczenie” (18.09.2018): https://media.bik.pl/informacje-prasowe/402622/firmy-leasingowe-informacja-z-bik-ma-znaczenie-2018-09-17
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej ani prawnej. Stan prawny na 26 września 2026 r.
