Cesja leasingu samochodu to przeniesienie praw i obowiązków z trwającej umowy leasingu na nowego korzystającego za zgodą leasingodawcy. Przejęcie leasingu kontynuuje tę samą umowę: harmonogram rat, wartość wykupu i okres umowy się nie zmieniają. Dotychczasowy korzystający może pobrać od przejmującego odstępne, a leasingodawca pobiera opłatę za cesję według tabeli opłat. Odstępne otrzymane przez przedsiębiorcę podlega VAT i podatkowi dochodowemu, a zasady samej umowy opisuje przewodnik leasing samochodu.
Czym jest cesja leasingu samochodu
Cesja leasingu samochodu to zmiana korzystającego w umowie leasingu przed jej zakończeniem, przy zachowaniu pozostałych warunków umowy. Nowy korzystający płaci pozostałe raty i na końcu może wykupić auto albo je zwrócić, zgodnie z umową. Cesja dotyczy zwykle umowy leasingu operacyjnego zawartej przez firmę. Przykładowo mLeasing (blog, 18.06.2024) dopuszcza cesję tylko leasingu operacyjnego, a nie leasingu finansowego.
Strony cesji leasingu: cedent, cesjonariusz i leasingodawca
Cesja leasingu ma trzy strony: cedenta, cesjonariusza i leasingodawcę.
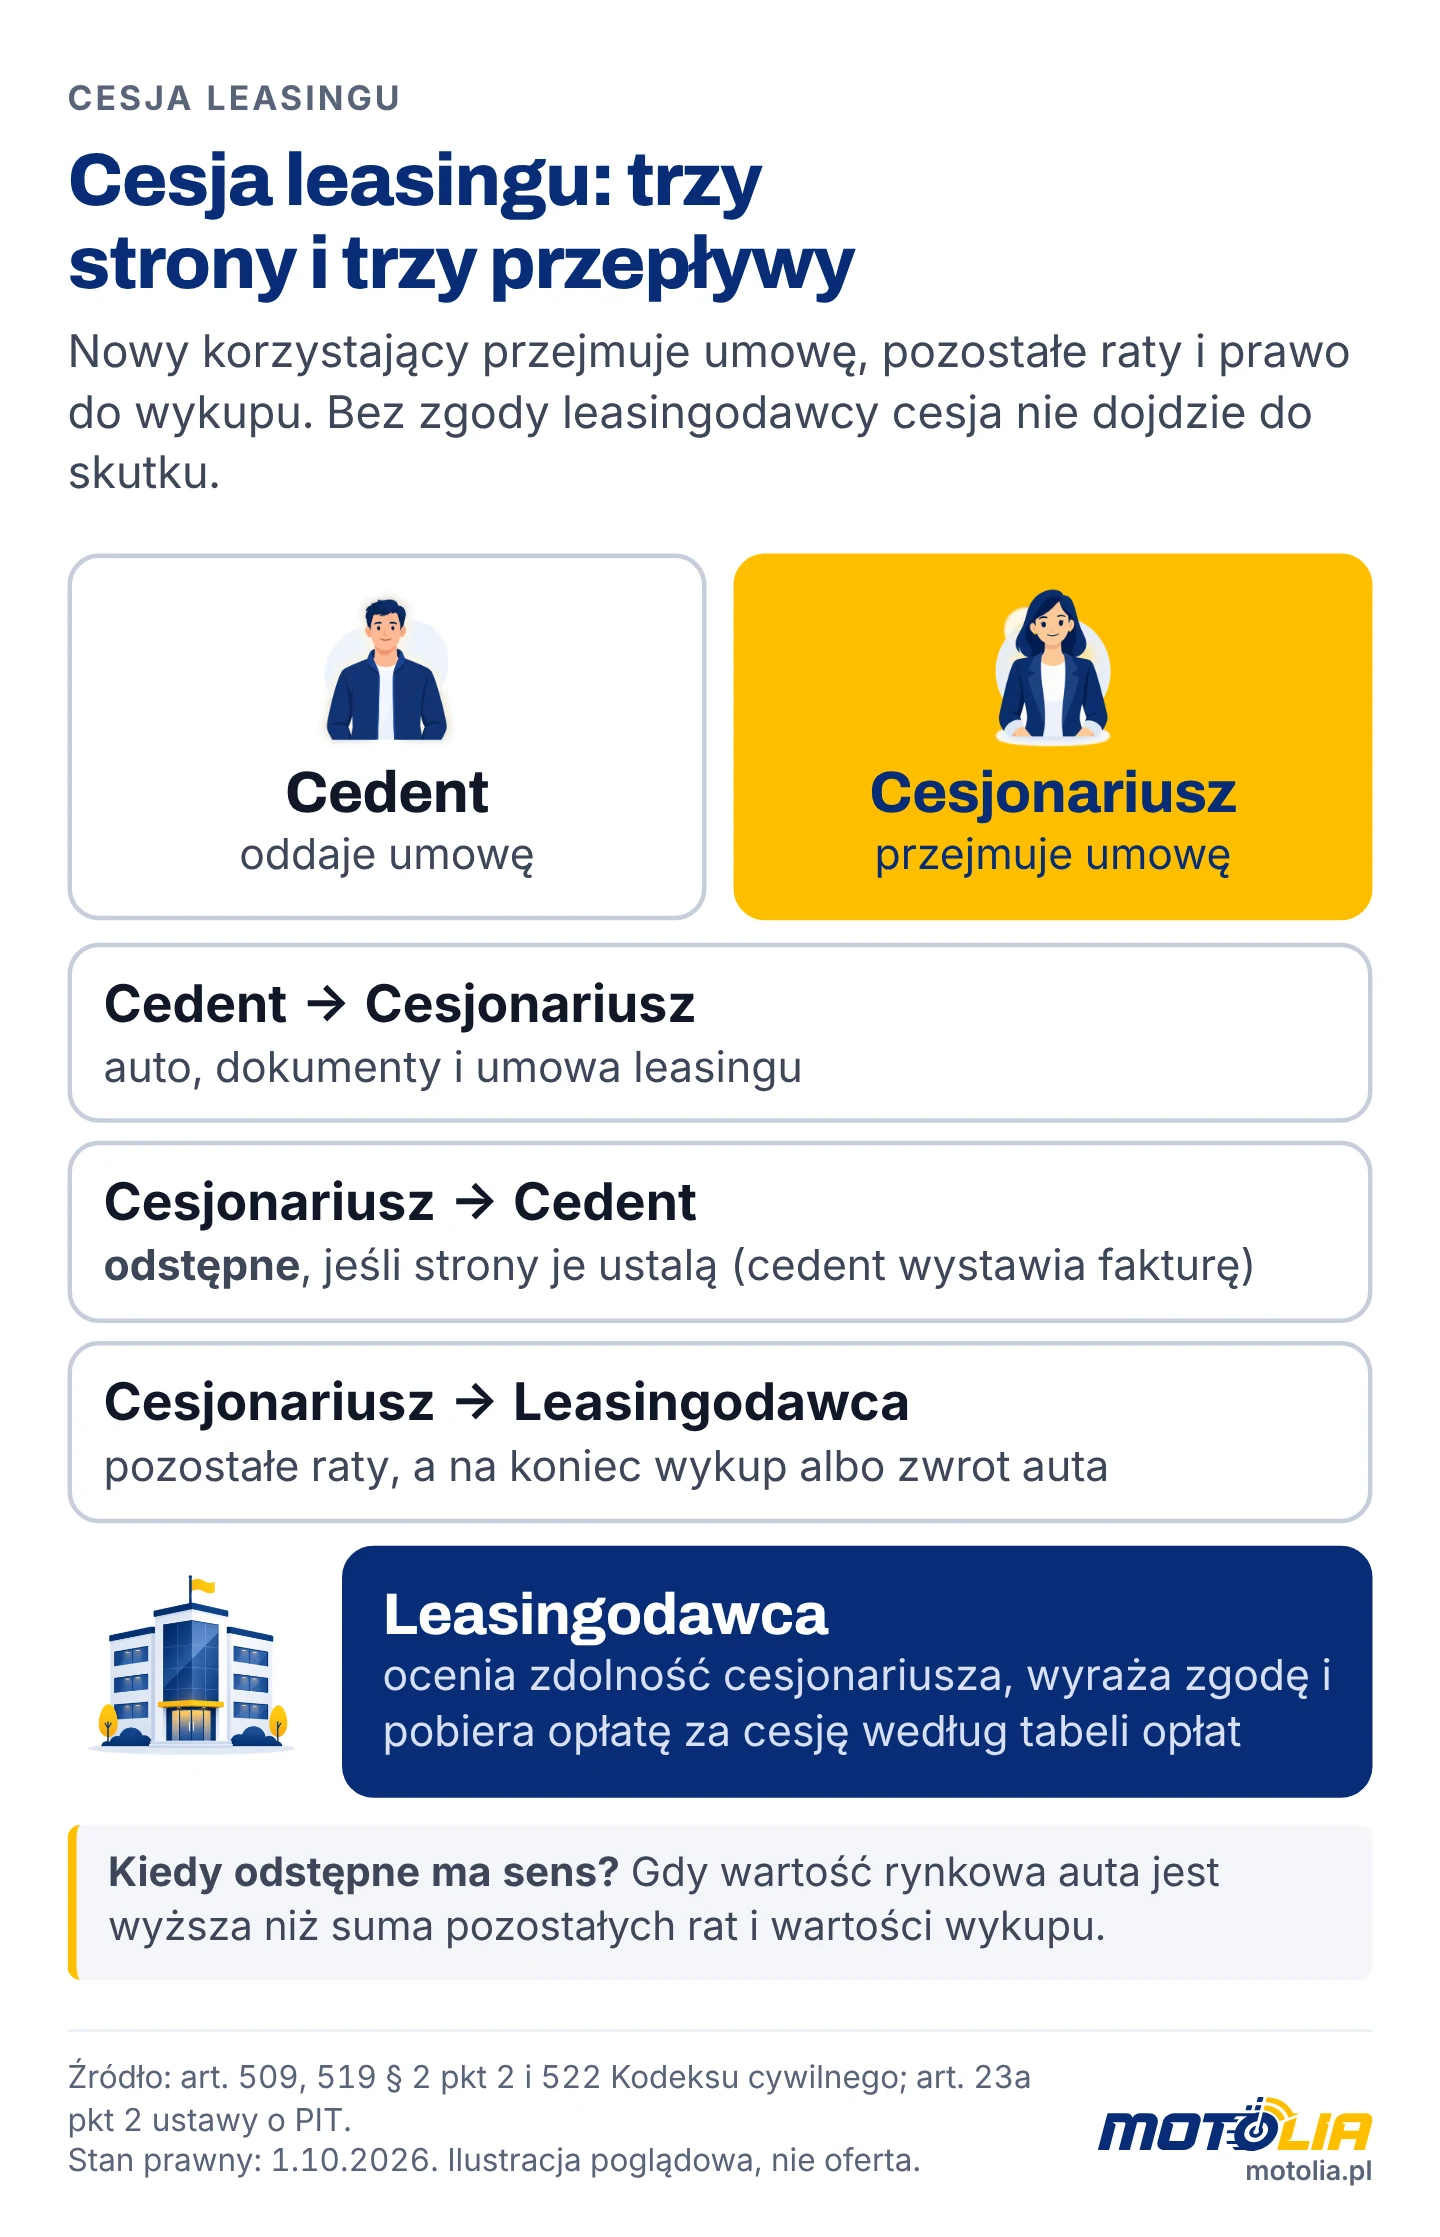
- Cedent: dotychczasowy korzystający, który przekazuje umowę i może pobrać odstępne.
- Cesjonariusz: nowy korzystający, który przejmuje umowę i dalsze raty.
- Leasingodawca: właściciel auta, który ocenia cesjonariusza i wyraża zgodę na cesję.
Zgoda leasingodawcy i podstawa prawna cesji
Cesja leasingu wymaga zgody leasingodawcy, bo cesjonariusz przejmuje dług wobec leasingodawcy. Przejęcie długu przez umowę między dłużnikiem a osobą trzecią wymaga zgody wierzyciela (art. 519 § 2 pkt 2 Kodeksu cywilnego). Cesja umowy łączy przelew wierzytelności (art. 509 Kodeksu cywilnego) z przejęciem długu. Umowa o przejęcie długu i zgoda wierzyciela wymagają formy pisemnej pod rygorem nieważności (art. 522 Kodeksu cywilnego).
Leasingodawca przed zgodą bada zdolność cesjonariusza tak jak przy nowym wniosku leasingowym. Według mLeasing (blog, 18.06.2024) większość leasingodawców wymaga, aby przejmujący prowadził działalność co najmniej 6 miesięcy. Cedent musi mieć zwykle opłacone wszystkie dotychczasowe raty.
Zmiana korzystającego nie przerywa podstawowego okresu umowy, jeżeli inne postanowienia umowy nie uległy zmianie. Tak stanowi art. 23a pkt 2 ustawy o PIT i art. 17a pkt 2 ustawy o CIT. NSA potwierdził ciągłość umowy po cesji w wyroku z 5 lutego 2021 r. (II FSK 1126/19). Minimalny okres 2 lat dla samochodu osobowego liczy się więc od początku pierwotnej umowy.
Ile kosztuje cesja leasingu: opłata za cesję i odstępne
Koszt cesji leasingu składa się z opłaty za cesję pobieranej przez leasingodawcę i z odstępnego ustalanego między cedentem a cesjonariuszem.
Opłata za cesję
Opłatę za cesję określa tabela opłat i prowizji, która jest częścią umowy leasingu. Opłata za cesję bywa kwotą stałą albo procentem pozostałych do spłaty rat. Według mLeasing (blog, 18.06.2024) opłata wynosi zwykle co najmniej 1 000 zł albo 0,5% pozostałych rat. FM Leasing (15.01.2026) podaje najczęstszy przedział 500-1 000 zł netto. Leasingodawca decyduje, czy opłatę płaci cedent, czy cesjonariusz.
Odstępne
Odstępne to kwota, którą cesjonariusz płaci cedentowi za przejęcie umowy. Odstępne zależy od czterech wartości:
- wartości rynkowej auta w dniu cesji;
- sumy rat pozostałych do spłaty;
- wartości wykupu z umowy;
- opłaty wstępnej i rat zapłaconych przez cedenta.
Odstępne ma uzasadnienie ekonomiczne, gdy wartość rynkowa auta przekracza sumę pozostałych rat i wartości wykupu. Gdy wartość rynkowa jest bliska tej sumie, cesja następuje zwykle bez odstępnego.
Podatki przy cesji leasingu: VAT, PIT i CIT
Cesja leasingu jest dla VAT odpłatnym świadczeniem usług (art. 8 ust. 1 ustawy o VAT), a odstępne jest przychodem cedenta i kosztem cesjonariusza. Dyrektor KIS potwierdził kwalifikację VAT w interpretacji z 14 sierpnia 2018 r. (0113-KDIPT1-3.4012.481.2018.2.MJ).
Podatki cedenta
Cedent będący czynnym podatnikiem VAT wystawia fakturę za odstępne z VAT według stawki 23%. Odstępne jest przychodem z działalności gospodarczej cedenta w PIT lub CIT.
Podatki cesjonariusza i limit kosztów
Cesjonariusz odlicza VAT z faktury za odstępne i z dalszych rat na zasadach art. 86a ustawy o VAT. Odliczenie wynosi 50% przy użytku mieszanym samochodu osobowego albo 100% przy użytku wyłącznie firmowym. Warunki pełnego odliczenia (VAT-26, ewidencja przebiegu) opisuje poradnik samochód w firmie a VAT.
Odstępne jest kosztem uzyskania przychodu cesjonariusza, ale podlega limitowi wartości samochodu. Limit wynika z art. 23 ust. 1 pkt 47a ustawy o PIT i art. 16 ust. 1 pkt 49a ustawy o CIT. Proporcję liczy się według wartości samochodu z pierwotnej umowy leasingu, a nie według wartości rynkowej w dniu cesji. Tę zasadę wyraża interpretacja indywidualna KIS z 17 lipca 2020 r. (0112-KDIL2-2.4011.422.2020.2.KP), która chroni tylko jej wnioskodawcę.
Część kapitałowa dalszych rat podlega tej samej proporcji limitu. Część odsetkowa raty nie podlega limitowi i jest kosztem w całości. Od 1 stycznia 2026 r. limit wynosi 100 000 zł przy emisji CO2 w CEPiK od 50 g/km. Limit 150 000 zł dotyczy emisji CO2 poniżej 50 g/km, a 225 000 zł auta elektrycznego lub wodorowego.
Umowa leasingu operacyjnego zawarta przed 2026 r. nie zachowuje po cesji dawnego limitu 150 000 zł dla auta z emisją CO2 od 50 g/km. Ochrona dawnych limitów obejmuje tylko samochody wprowadzone do ewidencji środków trwałych podatnika przed 1 stycznia 2026 r. Nie obejmuje wcześniej zawartych umów (art. 30 ustawy z 2 grudnia 2021 r., Dz.U. 2021 poz. 2269). Tak wskazuje Ministerstwo Finansów w piśmie DD7.056.1.2025 z 3 grudnia 2025 r., które jest stanowiskiem ministerstwa, a nie interpretacją ogólną. Dyrektor KIS potwierdził nowe limity dla wcześniejszych umów w interpretacji dostępnej w Eurece pod ID 677102 oraz w interpretacji 0115-KDIT3.4011.157.2026.1.DP z 8 kwietnia 2026 r. Z tych przepisów i stanowisk wynika, że cesja nie tworzy wyjątku: nowe limity stosuje już pierwotny korzystający, więc stosuje je także cesjonariusz. Żadne z tych pism nie dotyczy wprost cesji, a wniosek odnosi się do leasingu operacyjnego, nie finansowego.
Przykład: przejęcie leasingu auta o wartości 180 000 zł
Przykład pokazuje cesję umowy leasingu operacyjnego auta o wartości 180 000 zł netto w umowie i emisji CO2 w CEPiK od 50 g/km. Cesjonariusz używa auta wyłącznie w firmie, złożył VAT-26 i prowadzi ewidencję przebiegu.
| Pozycja | Kwota |
|---|---|
| Wartość samochodu w pierwotnej umowie | 180 000 zł netto |
| Wartość wykupu z umowy (20%) | 36 000 zł netto |
| Suma pozostałych rat | 70 000 zł netto |
| Pozostałe zobowiązania: raty + wykup | 106 000 zł netto |
| Wartość rynkowa auta w dniu cesji | 120 000 zł netto |
| Różnica: wartość rynkowa − zobowiązania | 14 000 zł netto |
| Uzgodnione odstępne | 12 000 zł netto |
| VAT 23% od odstępnego (należny u cedenta) | 2 760 zł |
| Proporcja limitu: 100 000 zł ÷ 180 000 zł | 55,56% |
| Odstępne w kosztach cesjonariusza: 12 000 zł × 55,56% | 6 667 zł |
Cedent wykazuje przychód 12 000 zł i VAT należny 2 760 zł. Cesjonariusz odlicza 2 760 zł VAT i zalicza do kosztów 6 667 zł z odstępnego. Łączny koszt przejęcia auta wynosi 12 000 zł + 106 000 zł = 118 000 zł netto plus opłata za cesję. Część kapitałowa każdej dalszej raty trafia do kosztów w 55,56%, a część odsetkowa w całości.
Jak przebiega cesja leasingu krok po kroku
Cesja leasingu przebiega w sześciu krokach: od sprawdzenia warunków umowy do przekazania auta.
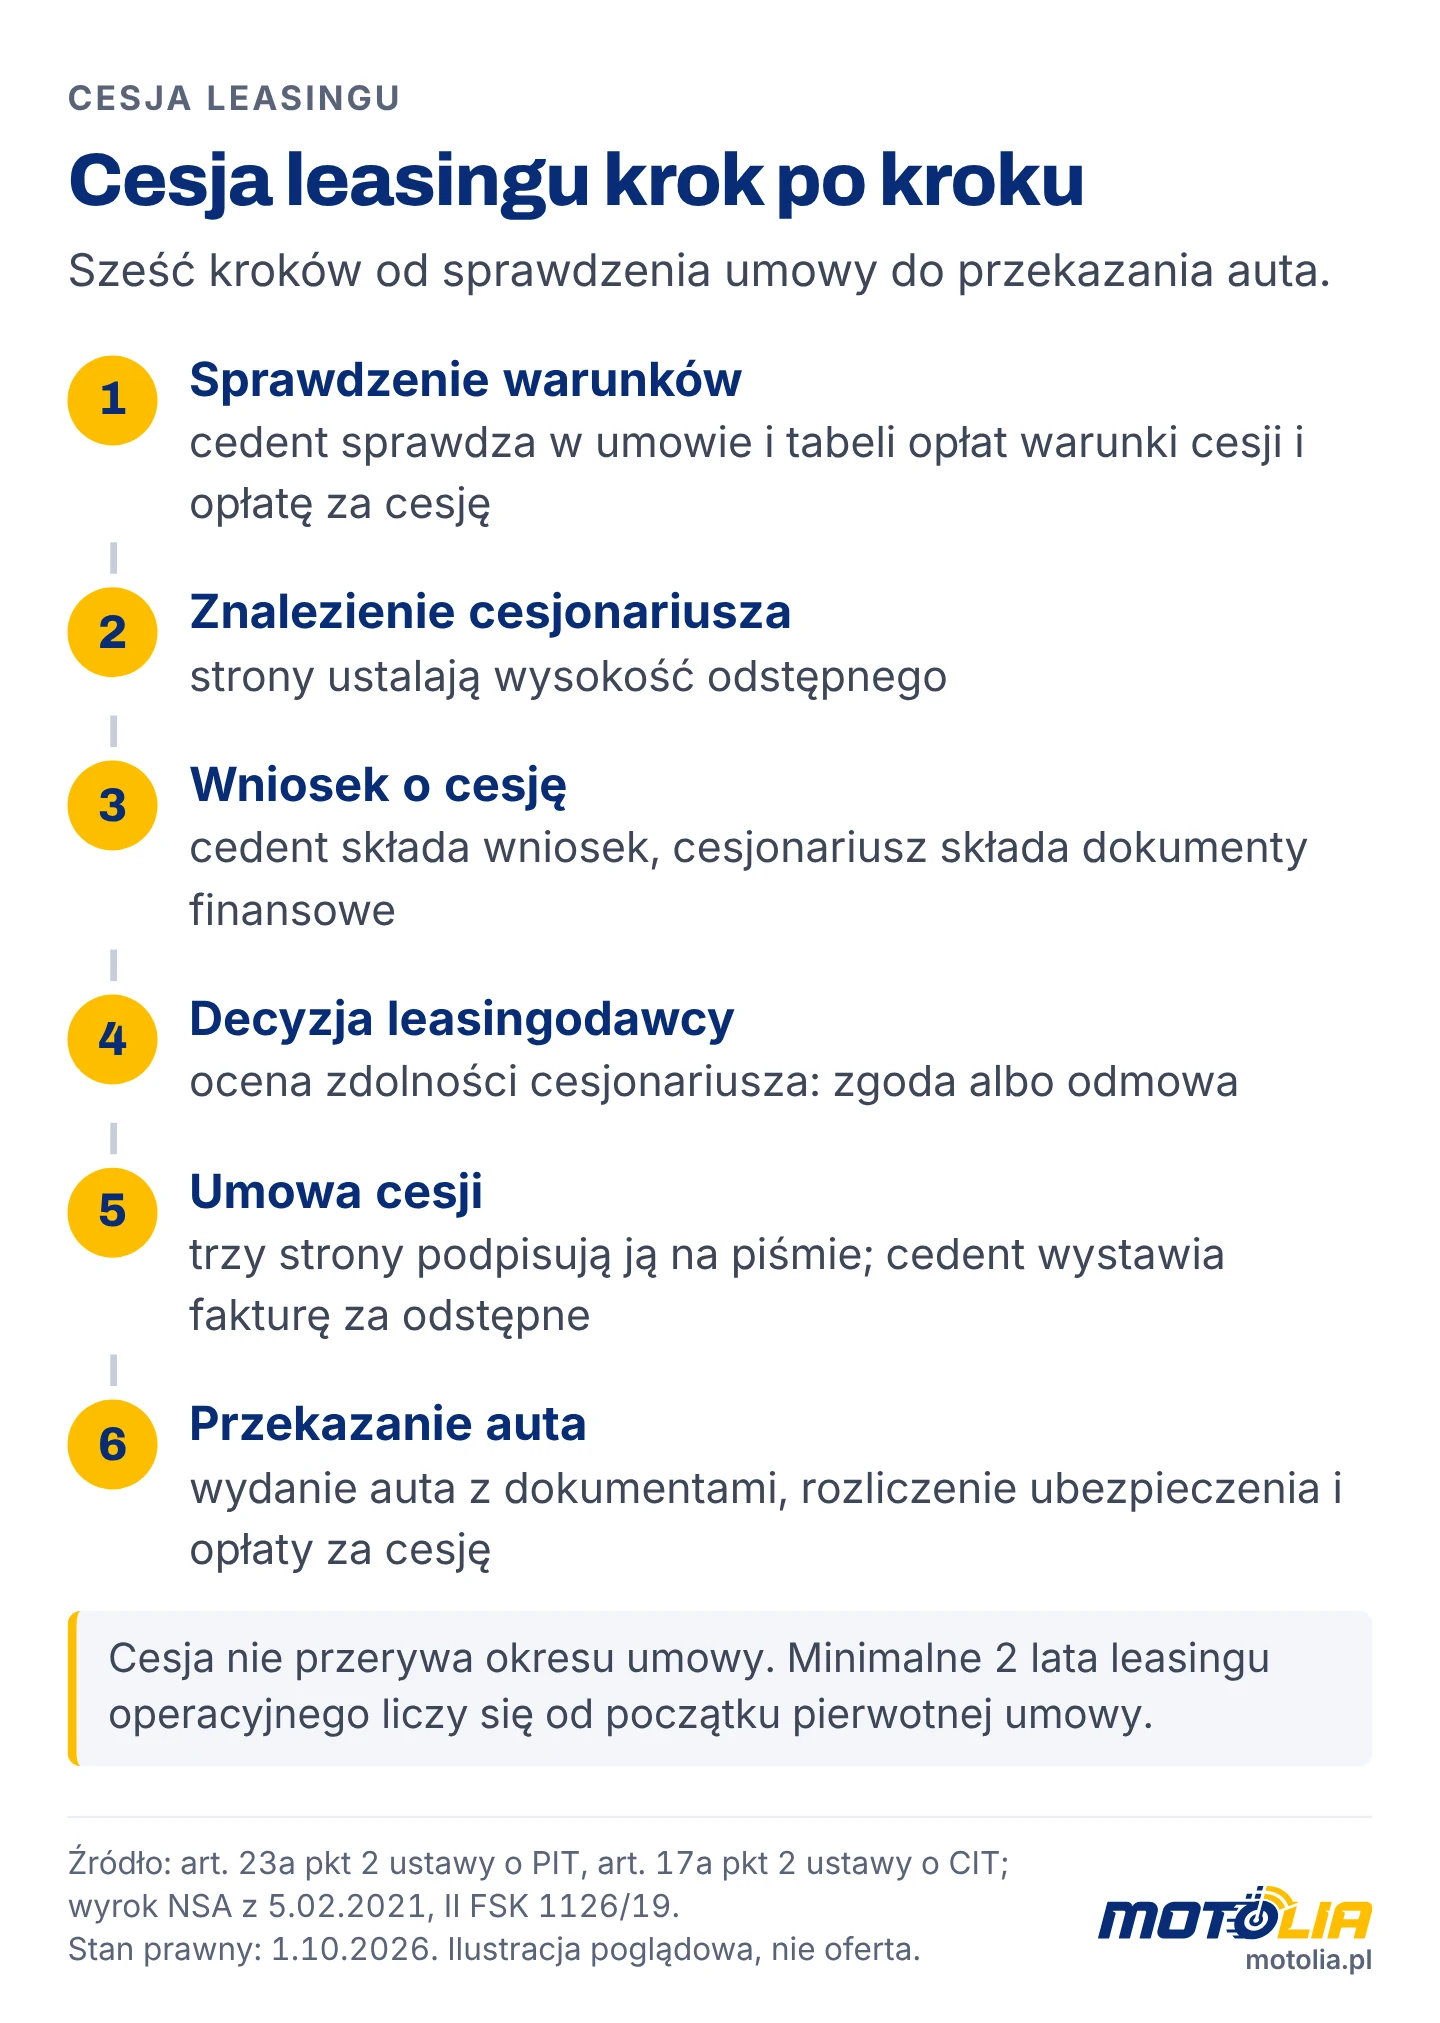
- Sprawdzenie warunków: cedent sprawdza w umowie i w tabeli opłat warunki cesji oraz opłatę za cesję.
- Znalezienie cesjonariusza: cedent szuka przejmującego i ustala z nim wysokość odstępnego.
- Wniosek o cesję: cedent składa wniosek z danymi cesjonariusza, a cesjonariusz składa dokumenty finansowe.
- Decyzja leasingodawcy: leasingodawca ocenia zdolność cesjonariusza i wydaje zgodę albo odmowę.
- Umowa cesji: trzy strony podpisują umowę cesji w formie pisemnej, a cedent wystawia fakturę za odstępne.
- Przekazanie auta: cedent wydaje auto z dokumentami, a strony rozliczają ubezpieczenie i opłatę za cesję.
Czas trwania procedury zależy od leasingodawcy i kompletności dokumentów.
Ryzyka cesji leasingu: lista kontrolna dla przejmującego
Cesjonariusz przejmuje umowę razem z autem w obecnym stanie i z warunkami ustalonymi przez cedenta. Przed podpisaniem umowy cesji sprawdź osiem punktów:
- Stan techniczny auta: oględziny i przegląd w niezależnym serwisie przed podpisaniem umowy cesji.
- Historia VIN: przebieg, szkody i historia serwisowa na podstawie numeru VIN.
- Zaległości: pisemne potwierdzenie leasingodawcy, że cedent nie ma zaległych rat ani opłat.
- Harmonogram: liczba i wysokość pozostałych rat, oprocentowanie stałe lub zmienne.
- Wartość wykupu: kwota wykupu z umowy w porównaniu z przewidywaną wartością rynkową auta na koniec umowy.
- Wartość samochodu w umowie: wartość, od której liczysz proporcję limitu kosztów.
- Ubezpieczenie: sposób przejęcia OC, AC i GAP, zwłaszcza gdy polisę zawarł cedent poza pakietem leasingodawcy.
- Limity umowy: limit przebiegu i zasady zwrotu auta, jeśli umowa je przewiduje.
Cesja leasingu, gdy stroną jest konsument
Cesja leasingu konsumenckiego jest możliwa tylko wtedy, gdy leasingodawca ją dopuszcza. Przeniesienie leasingu firmowego na osobę prywatną także zależy od zasad leasingodawcy. Warunkiem jest pozytywna ocena zdolności cesjonariusza.
Odstępne otrzymane przez cedenta spoza działalności gospodarczej jest przychodem z praw majątkowych (art. 10 ust. 1 pkt 7 i art. 18 ustawy o PIT). Cedent rozlicza je według skali podatkowej, a półroczny termin właściwy dla sprzedaży samochodu tu nie działa. Tak rozstrzygnął Dyrektor KIS w interpretacji 0112-KDIL2-2.4011.493.2023.2.WS z 31 sierpnia 2023 r., dostępnej w reprodukcji na interpretacje.pl. Sprawa dotyczyła osoby po zakończeniu działalności, a interpretacja nie potwierdza odliczenia wszystkich wcześniej zapłaconych rat. Interpretacja indywidualna chroni tylko jej wnioskodawcę.
Cesja dokonana poza działalnością gospodarczą nie podlega VAT, więc cedent nie wystawia faktury, a cesjonariusz nie odlicza VAT od odstępnego. O braku VAT decyduje ocena czynności według art. 15 ustawy o VAT, a nie sam status konsumenta.
Podatek od czynności cywilnoprawnych (PCC) pojawia się tylko wtedy, gdy cesja ma postać sprzedaży prawa majątkowego. Nie ma go, gdy zachodzi wyłączenie z art. 2 pkt 4 ustawy o PCC. Nabywca prawa płaci wtedy 1% wartości rynkowej prawa (art. 7 ust. 1 pkt 1 lit. b ustawy o PCC). Obowiązek podatkowy, podatnika i podstawę określają art. 1 ust. 1 pkt 1 lit. a, art. 4 pkt 1 i art. 6 ust. 1 pkt 1 ustawy o PCC. Podstawą nie jest 2% wartości samochodu ani automatycznie 1% kwoty odstępnego. Deklarację PCC-3 i zapłatę podatku składa się w ciągu 14 dni od czynności (art. 10 ust. 1 ustawy o PCC). To zastosowanie zasad ustawowych do konstrukcji umowy, a nie interpretacja wydana dla cesji leasingu konsumenckiego.
Cesja, wcześniejsze zakończenie umowy czy wykup i sprzedaż
Cesja, wcześniejsze zakończenie umowy i wykup ze sprzedażą to trzy sposoby wyjścia z leasingu przed jego końcem. Różnią się kosztem, udziałem osób trzecich i skutkami podatkowymi.
| Kryterium | Cesja leasingu | Wcześniejsze zakończenie umowy | Wykup i sprzedaż auta |
|---|---|---|---|
| Kto kontynuuje umowę | cesjonariusz | nikt: umowa wygasa | nikt: auto staje się własnością korzystającego |
| Zgoda leasingodawcy | wymagana | wymagana, warunki w umowie | wymagana przy wykupie przed terminem |
| Koszt dla korzystającego | opłata za cesję; może uzyskać odstępne | rozliczenie według umowy leasingu | spłata pozostałych rat i wartości wykupu |
| Podatek przy wyjściu | odstępne = przychód i VAT | skutki według warunków rozliczenia | sprzedaż auta w firmie = przychód z działalności; po wykupie prywatnym przed upływem 6 lat |
| Potrzebny nabywca | tak, cesjonariusz | nie | tak, kupujący auto |
Dyrektor KIS w interpretacji z 20 września 2022 r. (0111-KDIB1-2.4010.445.2022.2.MZA) uznał, że przedterminowe zakończenie umowy nie wymaga korekty kosztów. Interpretacja indywidualna dotyczy wnioskodawcy i CIT. Wartość wykupu, VAT z faktury i regułę 6 lat przy sprzedaży opisuje poradnik wykup samochodu z leasingu.
Gdzie szukać ofert cesji leasingu
Oferty cesji leasingu publikują cedenci w serwisach ogłoszeniowych z samochodami, na portalach z ogłoszeniami cesji i w grupach tematycznych. Każda oferta wymaga weryfikacji umowy u leasingodawcy przed zapłatą odstępnego.
Co jeszcze sprawdzić przed przejęciem umowy leasingu
Przejęcie umowy leasingu wymaga oceny limitu kosztów, alternatywy w postaci nowej umowy na auto używane i zasad wyjścia z umowy w innych formach finansowania. Poniższe sekcje wskazują powiązane tematy.
Limit kosztów od 2026 r.
Proporcja limitu obejmuje odstępne i część kapitałową rat cesjonariusza. Kryterium CO2 i wyliczenia proporcji opisuje poradnik limit 100 tys. zł w leasingu od 2026 r..
Nowa umowa zamiast cesji
Cesjonariusz może porównać cesję z nową umową leasingu na podobne auto używane od dealera. Wiek auta, okres umowy i rodzaj faktury opisuje poradnik leasing samochodu używanego.
Cesja umowy wynajmu długoterminowego
Przeniesienie umowy wynajmu długoterminowego na inny podmiot zależy od zgody operatora najmu oraz warunków umowy i OWU. Zasady najmu opisuje przewodnik wynajem długoterminowy samochodu.
Najczęstsze pytania
Czy cesja leasingu jest możliwa przed upływem 2 lat umowy?
Cesja leasingu jest możliwa przed upływem 2 lat, jeśli leasingodawca wyrazi zgodę. Podstawowy okres umowy nie biegnie od nowa, bo zmiana korzystającego go nie przerywa. Cesjonariusz kontynuuje umowę do końca harmonogramu.
Czy cesjonariusz może zmienić harmonogram rat przy cesji?
Zmianę harmonogramu przy cesji może zaproponować cesjonariusz, ale zgodę wydaje leasingodawca. Zachowanie podstawowego okresu umowy wymaga, aby inne postanowienia umowy nie uległy zmianie. Zmianę warunków skonsultuj z doradcą podatkowym przed podpisaniem umowy cesji.
Czy cesja leasingu bez odstępnego jest możliwa?
Cesja leasingu bez odstępnego jest możliwa, gdy strony tak uzgodnią. Taki wariant występuje zwykle, gdy wartość rynkowa auta jest bliska sumie pozostałych rat i wartości wykupu. Opłatę za cesję leasingodawca pobiera niezależnie od odstępnego.
Co dzieje się z ubezpieczeniem OC i AC po cesji?
Ubezpieczenie po cesji zależy od tego, kto zawarł polisę. Polisa w pakiecie leasingodawcy przechodzi zwykle razem z ratami na cesjonariusza. Polisę zawartą przez cedenta strony rozliczają według warunków ubezpieczyciela i wymogów leasingodawcy.
Czy odstępne trzeba udokumentować fakturą?
Odstępne od cedenta będącego czynnym podatnikiem VAT dokumentuje faktura z VAT 23%. Bez faktury cesjonariusz nie odliczy VAT od odstępnego. Konsument nie wystawia faktury z VAT.
Kto płaci opłatę za cesję leasingu?
Płatnika opłaty za cesję wskazuje leasingodawca w tabeli opłat lub w decyzji o cesji. Strony mogą w umowie cesji uzgodnić zwrot tej opłaty. Wysokość opłaty sprawdzisz w tabeli opłat i prowizji do umowy.
Autor: Kamil Tonkowicz. Kamil Tonkowicz, Product Owner & Technology Lead w Motolia. Ponad 20 lat w bankowości i finansach: audytor banków i spółek leasingowych w EY, kontroler finansowy w Citi Handlowy. Od 2017 r. projektuje cyfrowe produkty leasingowe i kredytowe. Magister bankowości i finansów (UE we Wrocławiu).
Źródła
Podstawa prawna:
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (t.j. Dz.U. 2026 poz. 795): art. 509, art. 519 § 2 pkt 2, art. 522
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592 ze zm.): art. 10 ust. 1 pkt 7, art. 18, art. 23 ust. 1 pkt 47a, art. 23a pkt 2, art. 23b
- Ustawa z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. 2026 poz. 554 ze zm.): art. 16 ust. 1 pkt 49a, art. 17a pkt 2, art. 17b
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. 2026 poz. 1263 ze zm.): art. 8 ust. 1, art. 15, art. 86a
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (t.j. Dz.U. 2026 poz. 191): art. 1 ust. 1 pkt 1 lit. a, art. 2 pkt 4, art. 4 pkt 1, art. 6 ust. 1 pkt 1, art. 7 ust. 1 pkt 1 lit. b, art. 10 ust. 1
- Ustawa z 2 grudnia 2021 r. o zmianie ustawy o elektromobilności i paliwach alternatywnych oraz niektórych innych ustaw (Dz.U. 2021 poz. 2269): art. 30
- Minister Finansów, pismo DD7.056.1.2025 z 3 grudnia 2025 r. (odpowiedź na petycję KIDP): limity od 2026 r. a umowy zawarte wcześniej
- Dyrektor KIS, interpretacja indywidualna (Eureka ID 677102): limity od 2026 r. a umowy zawarte wcześniej
- Dyrektor KIS, interpretacja indywidualna 0115-KDIT3.4011.157.2026.1.DP z 8 kwietnia 2026 r.: limity a umowy leasingu sprzed 2026 r.
- Dyrektor KIS, interpretacja indywidualna 0112-KDIL2-2.4011.493.2023.2.WS z 31 sierpnia 2023 r. (odstępne u cedenta spoza działalności jako przychód z praw majątkowych), reprodukcja na interpretacje.pl; oryginał w Eurece (ID 559881) nieodczytany
- Dyrektor KIS, interpretacja indywidualna 0113-KDIPT1-3.4012.481.2018.2.MJ z 14 sierpnia 2018 r. (cesja leasingu jako świadczenie usług w VAT), cytowana za Poradnikiem Przedsiębiorcy
- Dyrektor KIS, interpretacja indywidualna 0112-KDIL2-2.4011.422.2020.2.KP z 17 lipca 2020 r. (wartość samochodu dla limitu u cesjonariusza), cytowana za Poradnikiem Przedsiębiorcy
- Dyrektor KIS, interpretacja indywidualna 0111-KDIB1-2.4010.445.2022.2.MZA z 20 września 2022 r. (przedterminowe zakończenie umowy a korekta kosztów), cytowana za ISP Modzelewski
- NSA, wyrok z 5 lutego 2021 r., II FSK 1126/19 (ciągłość umowy leasingu po cesji), cytowany za Gekko Taxens
Publikacje i opracowania:
- Poradnik Przedsiębiorcy, „Skutki podatkowe cesji leasingu (VAT, PIT)” (03.2022): https://poradnikprzedsiebiorcy.pl/-skutki-podatkowe-cesji-leasingu
- Gekko Taxens, „Umowa leasingu zachowuje ciągłość mimo cesji i późniejszych zmian” (akt. 14.04.2022): https://www.taxens.pl/podatki/umowa-leasingu-zachowuje-ciaglosc-mimo-cesji-i-pozniejszych-zmian/
- mLeasing, „Cesja leasingu: co to jest i kiedy się na nią zdecydować” (18.06.2024): https://mleasing.pl/blog/cesja-leasingu/
- FmLeasing.pl, „Cesja leasingu: wszystko o przejęciu umowy” (15.01.2026, dostęp 11.10.2026): https://www.fmleasing.pl/porady/cesja-przejecie-umowy-leasingu-jak-dokonac
- FmLeasing.pl, „Koszty podatkowe leasingu samochodów osobowych (PIT i CIT)”: https://www.fmleasing.pl/aktualnosci/wrocili-z-pomyslem-ograniczenia-do-50-kosztow-samochodow-firmowych-a-dodatkowo-biora-sie-za-leasing-drozszych-aut
- PIT.pl, „Zmienione limity dotyczące leasingowanych samochodów osobowych a zapisy w księdze” (16.01.2026): https://www.pit.pl/aktualnosci/zmienione-limity-dotyczace-leasingowanych-samochodow-osobowych-a-zapisy-w-ksiedze
- Prawo.pl, „Stare umowy leasingu z niższym limitem od 2026 r.” (21.04.2026): https://www.prawo.pl/podatki/stare-umowy-leasingu-a-limit-kosztow-od-2026-r,1542853.html
- Związek Polskiego Leasingu, „Nowe limity amortyzacji od 2026 r.” (12.08.2025): https://www.leasing.org.pl/Nowe+limity+amortyzacji+od+2026+r
- ISP Modzelewski, „Wcześniejszy wykup przedmiotu leasingu operacyjnego a obowiązek korekty KUP”: https://isp-modzelewski.pl/serwis/wczesniejszy-wykup-przedmiotu-leasingu-operacyjnego-a-obowiazek-korekty-kup/
- Prawo.pl, „Kiedy od sprzedaży auta wykupionego z leasingu trzeba zapłacić PIT” (12.10.2023): https://www.prawo.pl/podatki/sprzedaz-auta-wykupionego-z-leasingu-a-obowiazek-zaplaty-pit,523328.html
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej ani prawnej. Stan prawny na 11 października 2026 r.
