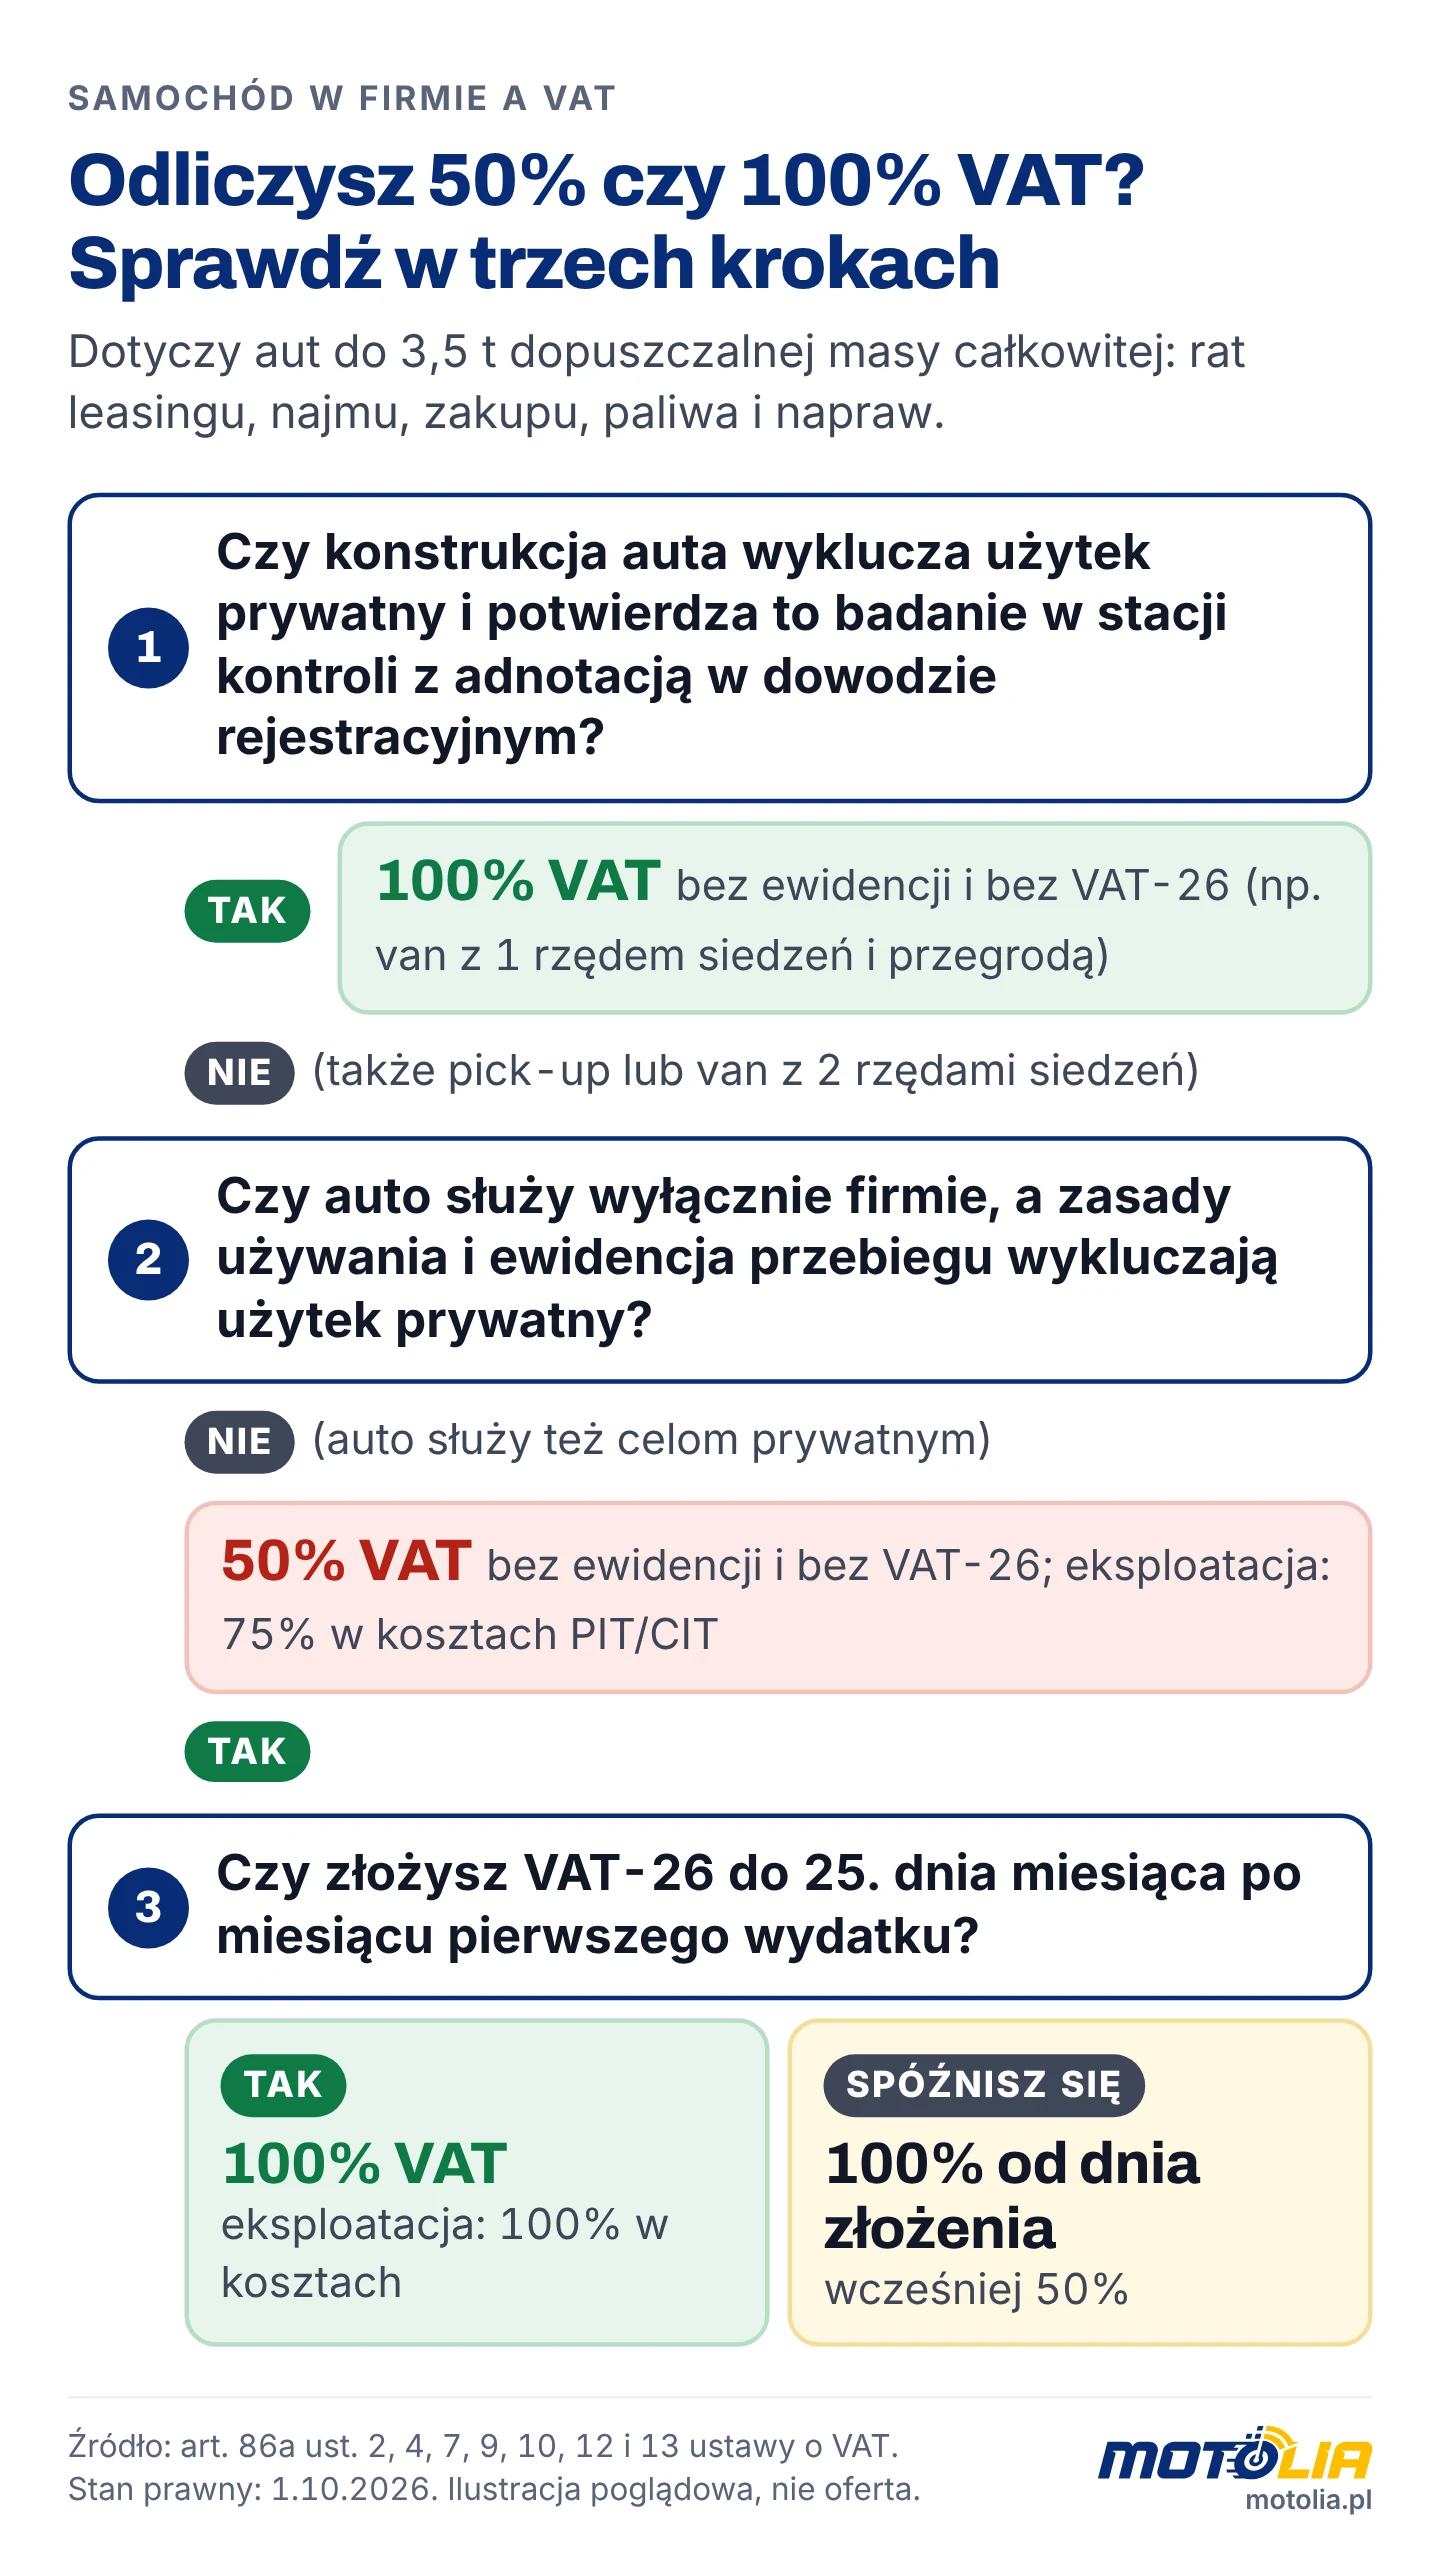
Czynny podatnik VAT odlicza 50% VAT od wydatków na samochód osobowy, którego używa w firmie i prywatnie. Pełne odliczenie VAT od samochodu w firmie przysługuje tylko przy użytku wyłącznie firmowym. Wymaga ono zasad używania pojazdu, ewidencji przebiegu i informacji VAT-26. VAT-26 składasz do 25. dnia miesiąca po pierwszym wydatku, ale nie później niż w dniu przesłania JPK_V7 za ten okres. Zasady wynikają z art. 86a ustawy o VAT.
Ile VAT odliczysz od samochodu w firmie?
Odliczenie VAT od samochodu osobowego w firmie wynosi 50% albo 100%, zależnie od tego, jak go używasz. Zasada 50% obejmuje pojazdy samochodowe o dopuszczalnej masie całkowitej do 3,5 tony (art. 2 pkt 34 ustawy o VAT). Podstawowa stawka VAT wynosi 23%.
| Cecha | Odliczenie 50% VAT | Odliczenie 100% VAT |
|---|---|---|
| Użytkowanie | firmowe i prywatne (mieszane) | wyłącznie w działalności |
| Ewidencja przebiegu pojazdu | niewymagana | wymagana |
| Zasady używania pojazdu | niewymagane | wymagane |
| Informacja VAT-26 | niewymagana | do 25. dnia miesiąca po pierwszym wydatku |
| Koszty eksploatacji w PIT/CIT | 75% | 100% |
| Przykład: rata netto 2 000 zł, VAT 460 zł | odliczasz 230 zł | odliczasz 460 zł |
Przy odliczeniu 50% VAT nie prowadzisz ewidencji przebiegu i nie składasz VAT-26. Przy odliczeniu 100% VAT musisz udokumentować, że samochód nie służy celom prywatnym.
Od jakich wydatków na samochód odliczasz 50% VAT?
Odliczenie 50% VAT od samochodu obejmuje trzy grupy wydatków na pojazd samochodowy (art. 86a ust. 2 ustawy o VAT):
- nabycie: zakup, import lub wytworzenie samochodu oraz jego części składowych,
- używanie na podstawie umowy: raty leasingu, czynsz najmu, dzierżawa i umowy o podobnym charakterze,
- eksploatacja: paliwo, olej napędowy, gaz, naprawy, konserwacja i inne towary oraz usługi związane z używaniem pojazdu.
Stawka 50% jest jednakowa dla wszystkich trzech grup. Przy samochodzie w leasingu odliczasz więc 50% VAT od raty i 50% VAT od faktury za paliwo.
Kiedy przysługuje 100% odliczenia VAT od samochodu osobowego?
Pełne odliczenie VAT od samochodu w firmie przysługuje, gdy sposób jego używania wyklucza cele prywatne (art. 86a ust. 4 pkt 1). W tym celu spełniasz trzy warunki:
- ustalasz zasady używania pojazdu, które wykluczają użycie prywatne, np. w regulaminie,
- prowadzisz ewidencję przebiegu pojazdu,
- składasz informację VAT-26 w terminie.
Zasady używania i ewidencja przebiegu muszą razem wykluczać użycie prywatne. Jeśli używasz samochodu także prywatnie, rozliczasz go według zasady 50%.
Co zawiera ewidencja przebiegu pojazdu?
Ewidencja przebiegu pojazdu zawiera dane pojazdu, stany licznika i wpis dla każdego wyjazdu (art. 86a ust. 7):
- numer rejestracyjny pojazdu,
- dzień rozpoczęcia i zakończenia prowadzenia ewidencji,
- stan licznika na początek ewidencji, na koniec każdego okresu rozliczeniowego i na dzień zakończenia,
- wpis dla każdego użycia: kolejny numer wpisu, datę i cel wyjazdu, opis trasy (skąd i dokąd), liczbę kilometrów, imię i nazwisko kierowcy,
- liczbę przejechanych kilometrów na koniec każdego okresu rozliczeniowego.
Ewidencję prowadzisz od pierwszego do ostatniego dnia wykorzystywania pojazdu wyłącznie w działalności. Gdy udostępniasz pojazd osobie, która nie jest pracownikiem, to ty robisz wpis i podajesz stan licznika w dniu wydania i zwrotu.
Termin i forma VAT-26
VAT-26 składasz do 25. dnia miesiąca następującego po miesiącu pierwszego wydatku na pojazd. Informacja musi jednak trafić do urzędu nie później niż w dniu przesłania pliku JPK_V7 za okres pierwszego wydatku. Termin 25. dnia obowiązuje od 1 października 2021 r. (ustawa z 11 sierpnia 2021 r., Dz.U. 2021 poz. 1626, tzw. SLIM VAT 2). Wcześniej na złożenie VAT-26 było 7 dni od pierwszego wydatku.
Formularz złożysz elektronicznie albo w urzędzie skarbowym. Wersję elektroniczną podpisujesz podpisem kwalifikowanym lub danymi autoryzującymi. Profilem Zaufanym przez ePUAP tego formularza nie podpiszesz.
Co grozi za spóźniony VAT-26?
Spóźniony VAT-26 przesuwa początek pełnego odliczenia na dzień, w którym złożysz informację (art. 86a ust. 13). Wydatki sprzed tego dnia rozliczasz według zasady 50%.
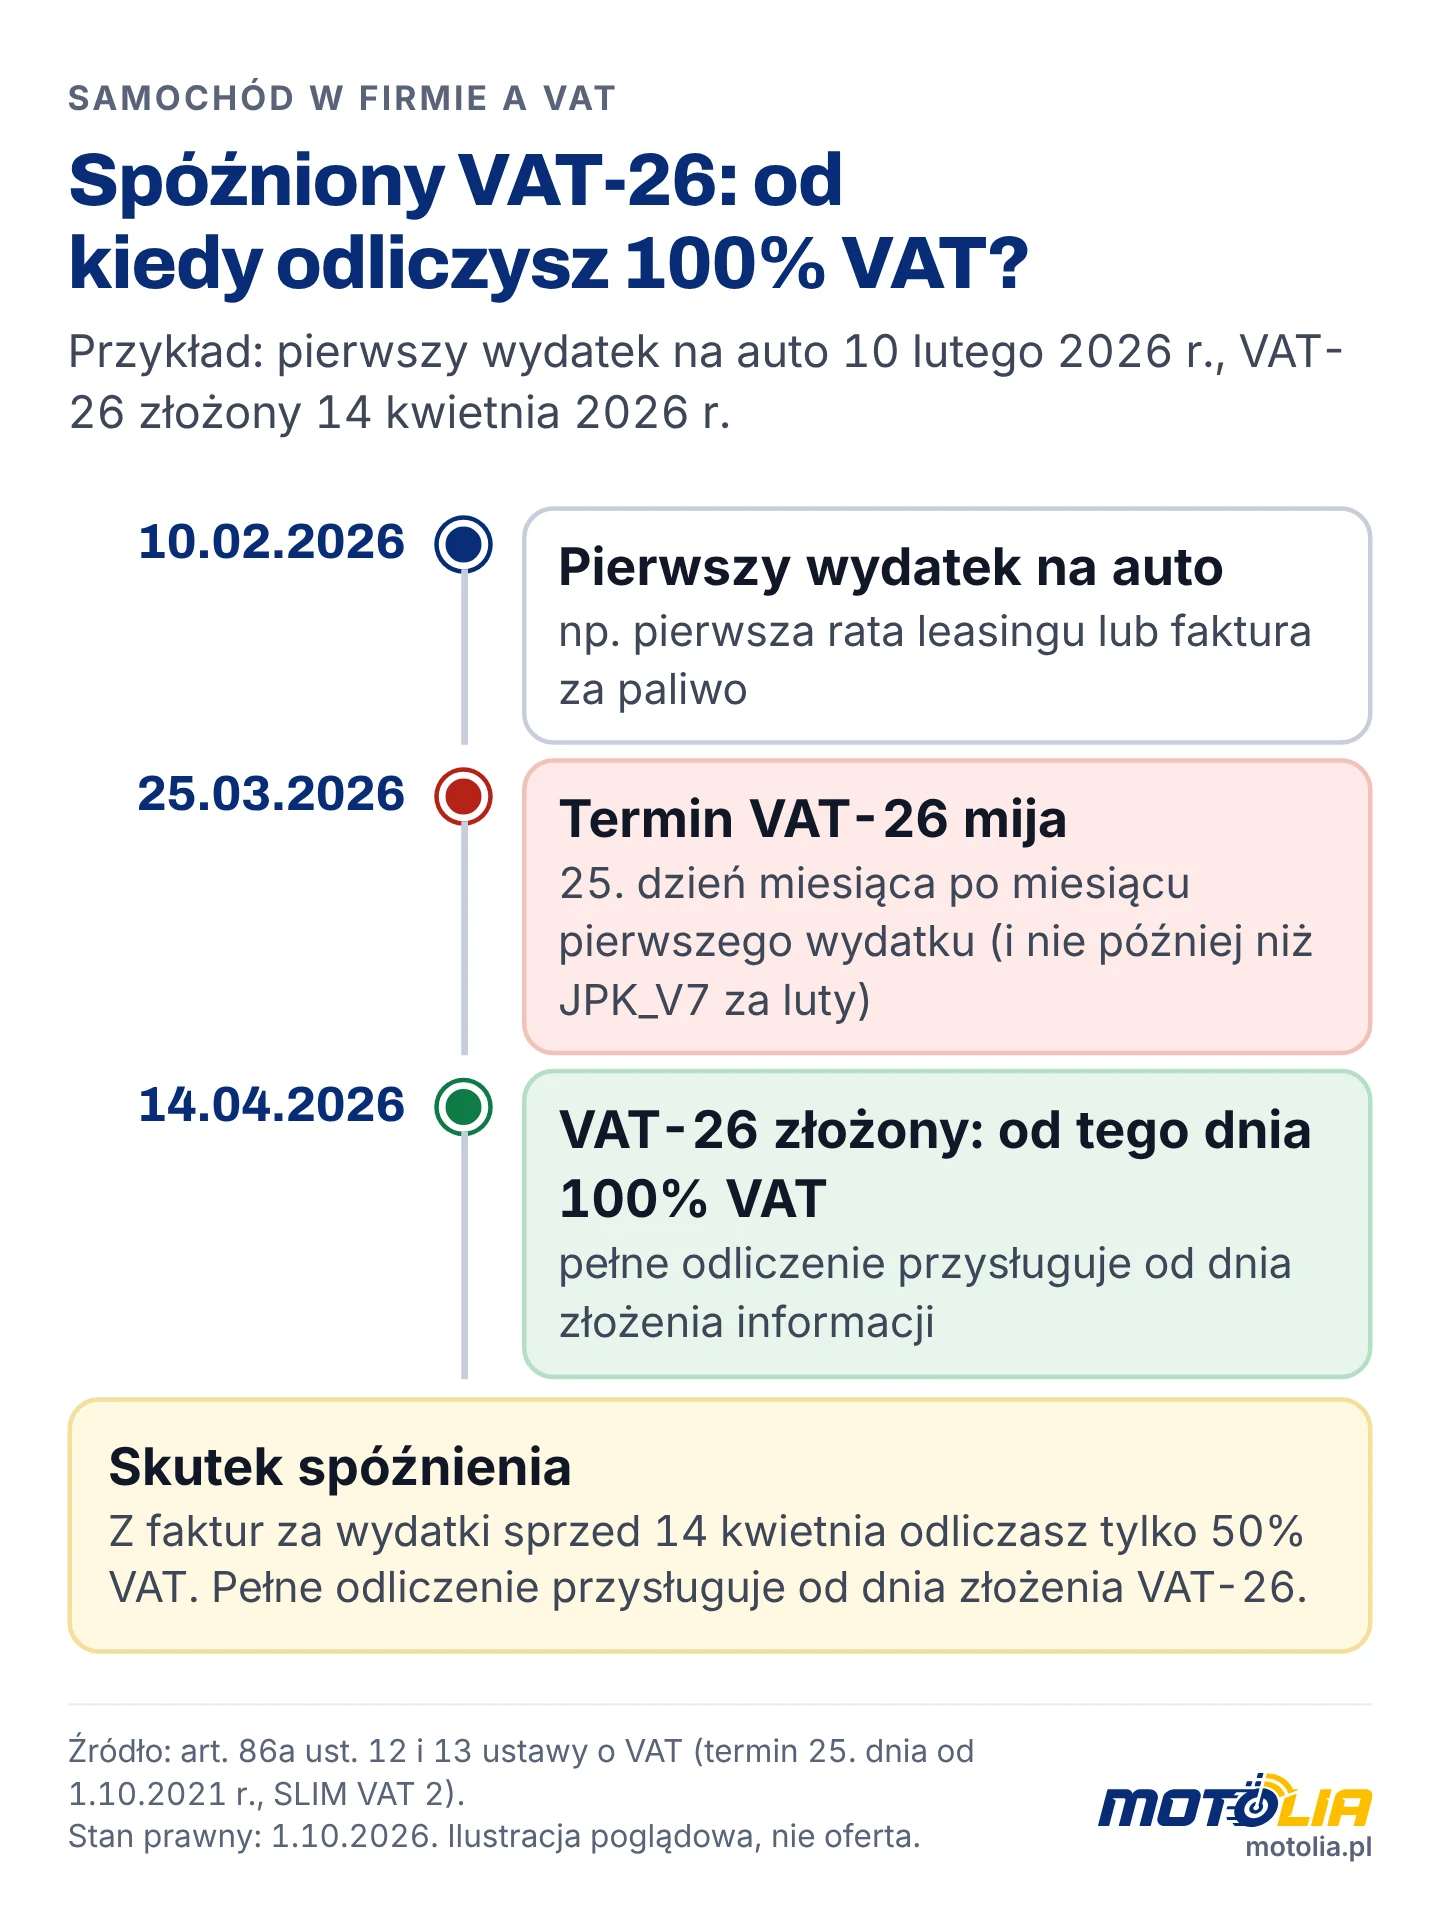
Przykład: pierwszy wydatek na samochód przypada 10 lutego 2026 r. Przedsiębiorca nie wysłał wcześniej JPK_V7 za luty, więc termin VAT-26 mija 25 marca 2026 r. Informację składa dopiero 14 kwietnia 2026 r. Pełne odliczenie przysługuje mu od 14 kwietnia 2026 r. Z faktur za wydatki sprzed tego dnia odlicza 50% VAT.
Kiedy aktualizować VAT-26?
VAT-26 aktualizujesz, gdy zmieniasz sposób wykorzystywania pojazdu, najpóźniej do końca miesiąca tej zmiany (art. 86a ust. 14). Taką zmianą jest np. przejście z użytku wyłącznie firmowego na mieszany.
Samochód dostawczy i pojazd z kratką: kiedy 100% VAT bez VAT-26?
Odliczenie 100% VAT od samochodu bez ewidencji przebiegu i bez VAT-26 przysługuje, gdy konstrukcja pojazdu wyklucza użycie prywatne. Art. 86a ust. 9 ustawy o VAT wymienia trzy grupy takich pojazdów:
- pojazdy inne niż osobowe z jednym rzędem siedzeń, oddzielonym ścianą lub trwałą przegrodą od części ładunkowej, w podrodzaju wielozadaniowy lub van albo z otwartą częścią ładunkową,
- pojazdy inne niż osobowe z kabiną kierowcy z jednym rzędem siedzeń i konstrukcyjnie oddzielnym nadwoziem ładunkowym,
- wybrane pojazdy specjalne, m.in. koparka, ładowarka i żuraw samochodowy.
Warunki pierwszej i drugiej grupy potwierdza dodatkowe badanie techniczne w okręgowej stacji kontroli pojazdów. Stacja wydaje zaświadczenie, a dowód rejestracyjny musi zawierać adnotację o spełnieniu wymagań (art. 86a ust. 10). Homologacja N1 bez takiego badania i adnotacji nie daje pełnego odliczenia z tytułu konstrukcji. Pick-up lub van z dwoma rzędami siedzeń nie mieści się w art. 86a ust. 9. Rozliczasz go co do zasady jak samochód osobowy: 50% VAT albo 100% VAT przy użytku wyłącznie firmowym z ewidencją i VAT-26.
Zasada 50% nie obejmuje też dwóch innych grup pojazdów:
- pojazdów o dopuszczalnej masie całkowitej powyżej 3,5 tony, bo nie są pojazdami samochodowymi w rozumieniu art. 2 pkt 34,
- pojazdów przeznaczonych do przewozu co najmniej 10 osób łącznie z kierowcą, jeśli wynika to z dokumentów rejestracyjnych (art. 86a ust. 3 pkt 1 lit. b).
VAT w leasingu operacyjnym, leasingu finansowym i najmie
Leasing operacyjny rozkłada VAT od samochodu na raty. Leasing finansowy nalicza VAT jednorazowo od wartości samochodu na początku umowy. Odliczenie 50% albo 100% działa w obu formach tak samo. Różnica dotyczy momentu, w którym płacisz i odliczasz VAT.
| Forma finansowania | Kiedy powstaje VAT | Przykład przy 50% odliczenia |
|---|---|---|
| Leasing operacyjny | w każdej racie | rata netto 2 000 zł: VAT 460 zł, odliczenie 230 zł |
| Leasing finansowy | jednorazowo na początku | samochód 150 000 zł netto: VAT 34 500 zł, odliczenie 17 250 zł |
| Wynajem długoterminowy | w każdym czynszu | czynsz netto 2 000 zł: VAT 460 zł, odliczenie 230 zł |
| Zakup za gotówkę lub na kredyt | na fakturze zakupu | samochód 150 000 zł netto: VAT 34 500 zł, odliczenie 17 250 zł |
Przy leasingu finansowym i zakupie musisz więc sfinansować cały VAT na starcie. Leasing operacyjny i wynajem długoterminowy rozkładają VAT na cały okres umowy. Faktura za każdą ratę lub czynsz wykazuje kwotę VAT osobno.
Jak VAT od samochodu łączy się z limitem kosztów w PIT i CIT?
Nieodliczony VAT od samochodu zwiększa jego wartość, od której liczy się limit kosztów w PIT i CIT. Przy odliczeniu 50% VAT samochód za 180 000 zł netto ma wartość 200 700 zł. Wyliczenia proporcji dla trzech limitów znajdziesz na stronie limit 100 tys. zł w leasingu od 2026 r..
Sposób użytkowania wpływa też na koszty eksploatacji w PIT i CIT. Przy użytku mieszanym zaliczasz do kosztów 75% wydatków na paliwo, serwis, naprawy, opony i parkingi. Jeśli samochód służy wyłącznie firmie, a potwierdza to ewidencja przebiegu, kosztem jest 100% tych wydatków. Reguła 75% nie dotyczy rat leasingu.
Definicja samochodu osobowego z art. 5a pkt 19a ustawy o PIT wyłącza konstrukcje podobne do opisanych w art. 86a ust. 9 ustawy o VAT. Pojazd spełniający te warunki co do zasady nie jest więc samochodem osobowym dla PIT. Limity 100 000 zł, 150 000 zł i 225 000 zł dotyczą samochodów osobowych.
Co jeszcze sprawdzić przed wyborem formy finansowania samochodu do firmy?
Przed wyborem formy finansowania sprawdź, jak leasing i najem rozkładają VAT oraz koszty w czasie. VAT od samochodu w firmie to jeden z kilku elementów całkowitego kosztu.
Leasing samochodu osobowego
W leasingu operacyjnym odliczasz VAT z każdej raty, a raty zaliczasz do kosztów w granicach limitu. Formy leasingu i ich warunki opisuje przewodnik leasing samochodu.
Wynajem długoterminowy a leasing
W wynajmie długoterminowym odliczasz VAT od czynszu na tych samych zasadach: 50% przy użytku mieszanym i 100% przy użytku wyłącznie firmowym. Różnice w wykupie i usługach opisuje porównanie wynajem długoterminowy czy leasing.
Najczęstsze pytania
Czy od paliwa do samochodu osobowego odliczę 100% VAT?
Od paliwa odliczysz 100% VAT tylko wtedy, gdy samochód służy wyłącznie działalności. Potrzebujesz do tego zasad używania pojazdu, ewidencji przebiegu i złożonego VAT-26. Przy użytku mieszanym odliczasz od paliwa 50% VAT.
Czy przy odliczeniu 50% VAT muszę prowadzić kilometrówkę?
Nie, przy odliczeniu 50% VAT nie prowadzisz ewidencji przebiegu pojazdu (art. 86a ust. 5 pkt 2 lit. a). Ewidencja jest obowiązkowa tylko wtedy, gdy odliczasz 100% VAT od samochodu osobowego.
Czy samochód z kratką daje prawo do 100% VAT?
Samochód z kratką daje prawo do 100% VAT z tytułu konstrukcji dopiero po dodatkowym badaniu technicznym i z adnotacją w dowodzie rejestracyjnym. Pojazd musi mieć jeden rząd siedzeń oddzielony od części ładunkowej ścianą lub trwałą przegrodą. Sama homologacja N1 nie wystarcza do pełnego odliczenia bez VAT-26.
Czy VAT-26 składa się dla samochodu dostawczego?
VAT-26 nie składasz dla pojazdu, który spełnia warunki art. 86a ust. 9 i ma adnotację w dowodzie rejestracyjnym. Obowiązek VAT-26 dotyczy pojazdów, dla których musisz prowadzić ewidencję przebiegu. Samochód osobowy używany wyłącznie w firmie wymaga VAT-26.
Czy od opłaty wstępnej w leasingu odliczę VAT?
Tak, od opłaty wstępnej odliczysz VAT na tej samej zasadzie co od rat: 50% albo 100%. Opłata wstępna to wydatek związany z używaniem pojazdu na podstawie umowy leasingu. Przy użytku mieszanym odliczasz 50% VAT z faktury.
Co się stanie, jeśli użyję samochodu zgłoszonego w VAT-26 prywatnie?
Prywatne użycie samochodu zgłoszonego w VAT-26 zmienia sposób wykorzystywania pojazdu. Musisz wtedy zaktualizować VAT-26 najpóźniej do końca miesiąca zmiany i przejść na odliczenie 50% VAT. Skutki dla VAT odliczonego wcześniej oceni doradca podatkowy.
Autor: Kamil Tonkowicz. Kamil Tonkowicz, Product Owner & Technology Lead w Motolia. Ponad 20 lat w bankowości i finansach: audytor banków i spółek leasingowych w EY, kontroler finansowy w Citi Handlowy. Od 2017 r. projektuje cyfrowe produkty leasingowe i kredytowe. Magister bankowości i finansów (UE we Wrocławiu).
Źródła
Podstawa prawna:
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. 2026 poz. 1263 ze zm.): art. 2 pkt 34, art. 86a ust. 1 do 14
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592 ze zm.): art. 5a pkt 19a
- Ustawa z 11 sierpnia 2021 r. o zmianie ustawy o podatku od towarów i usług oraz ustawy Prawo bankowe (Dz.U. 2021 poz. 1626): art. 1 pkt 9 (termin VAT-26)
Publikacje i opracowania:
- OpenLEX, art. 86a ustawy o podatku od towarów i usług: https://sip.lex.pl/akty-prawne/dzu-dziennik-ustaw/podatek-od-towarow-i-uslug-17086198/art-86-a
- OpenLEX, art. 2 ustawy o podatku od towarów i usług: https://sip.lex.pl/akty-prawne/dzu-dziennik-ustaw/podatek-od-towarow-i-uslug-17086198/art-2
- OpenLEX, art. 5a ustawy o podatku dochodowym od osób fizycznych (Dz.U. 2026 poz. 592 t.j.): https://sip.lex.pl/akty-prawne/dzu-dziennik-ustaw/podatek-dochodowy-od-osob-fizycznych-16794311/art-5-a
- biznes.gov.pl, Podstawowe informacje o księgowości i ewidencjach (akt. 14.03.2026): https://www.biznes.gov.pl/pl/portal/00260
- biznes.gov.pl, Informacja o pojazdach wykorzystywanych do działalności gospodarczej (VAT-26): https://www.biznes.gov.pl/pl/portal/ou862
- PIT.pl, Zmiana zasad składania VAT-26 (SLIM VAT 2): https://www.pit.pl/samochod-a-vat/zmiana-zasad-skladania-vat-26-1005983
- podatki.gov.pl, Stawki i limity VAT: https://www.podatki.gov.pl/podatki-firmowe/vat/stawki-i-limity
- Prawo.pl, MF potwierdza: w 2026 limity samochodowe będą niższe: https://www.prawo.pl/podatki/czy-limity-samochodowe-beda-nizsze-w-2026-roku-stanowisko-mf,534686.html
- FmLeasing.pl, Koszty podatkowe leasingu samochodów osobowych (PIT i CIT): https://www.fmleasing.pl/aktualnosci/wrocili-z-pomyslem-ograniczenia-do-50-kosztow-samochodow-firmowych-a-dodatkowo-biora-sie-za-leasing-drozszych-aut
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej ani prawnej. Stan prawny na 26 września 2026 r.
