Wynajem długoterminowy czy leasing zależy od tego, czy po umowie chcesz zatrzymać samochód. Wynajem długoterminowy samochodu daje prawo używania auta za ratę ustaloną w umowie. Po umowie auto wraca do operatora najmu. Leasing finansuje samochód z opcją wykupu: leasing operacyjny służy firmom, a leasing konsumencki osobom prywatnym. Zakres usług w racie najmu i limit kilometrów określa umowa z operatorem. W firmie obie formy podlegają od 2026 r. tym samym limitom kosztów 100 000, 150 000 lub 225 000 zł i tym samym zasadom VAT.
Czym różni się wynajem długoterminowy od leasingu?
Wynajem długoterminowy różni się od leasingu przede wszystkim losem auta po umowie i zakresem raty. Najem kończy się zwrotem samochodu, a leasing daje opcję wykupu.
| Cecha | Wynajem długoterminowy | Leasing operacyjny (firma) | Leasing konsumencki (osoba prywatna) |
|---|---|---|---|
| Właściciel auta w trakcie umowy | operator najmu | leasingodawca | leasingodawca |
| Wykup na koniec umowy | zależy od operatora i umowy | opcja wykupu za wartość końcową z umowy | wykup za wartość końcową z umowy |
| Zakres raty | finansowanie + pakiet usług określony w umowie | spłata wartości auta + odsetki; usługi opcjonalnie | spłata wartości auta + odsetki; usługi opcjonalnie |
| Limit kilometrów | tak, limit z umowy | zależy od umowy | zależy od umowy |
| Wpłata własna | od 0% u części operatorów | parametr oferty leasingodawcy | parametr oferty leasingodawcy |
| Limit kosztów w firmie (od 2026 r.) | 100/150/225 tys. zł: proporcja raty bez składek ubezpieczenia; kwalifikacja zależy od umowy | 100/150/225 tys. zł: proporcja części kapitałowej | nie dotyczy |
| Odliczenie VAT w firmie | 50% lub 100% | 50% lub 100% | nie dotyczy (rata brutto) |
| Ryzyko wartości auta po umowie | operator najmu | korzystający (po wykupie) | konsument (po wykupie) |
| Koniec umowy | zwrot auta, rozliczenie stanu i przebiegu | wykup, zwrot lub cesja umowy | wykup lub zwrot, jeśli umowa go przewiduje |
Kto jest właścicielem samochodu i czy można go wykupić?
Właścicielem samochodu w najmie i w leasingu jest finansujący przez cały okres umowy. Różnica pojawia się na końcu umowy. Umowa leasingu określa wartość końcową, za którą korzystający może kupić auto. W najmie możliwość wykupu zależy od operatora i umowy (dokumenty operatorów, stan na 10.10.2026):
- Ayvens podaje w ofercie dla osób prywatnych możliwość wykupu po stawkach rynkowych;
- Arval informuje konsumentów, że obecnie nie ma możliwości odkupu pojazdu;
- mLeasing opisuje wykup w najmie za wysokość opłaty resztowej.
O prawach na koniec umowy i o rozliczeniu podatkowym decyduje rodzaj umowy, a nie nazwa produktu. Rodzaj umowy (najem albo leasing) wskazuje jej tytuł i treść.
Co obejmuje rata najmu, a co rata leasingu?
Rata najmu obejmuje opłatę za używanie auta i pakiet usług określony w umowie, a rata leasingu obejmuje spłatę wartości auta i odsetki. Na motolia.pl oferty najmu pokazują „ratę od” przy wpłacie własnej 0%, okresie 36 miesięcy i limicie 10 000 km rocznie. Ta rata obejmuje ubezpieczenie OC i AC, przeglądy oraz assistance. Raty najmu na motolia.pl wylicza partner Masterlease (Masterlease).
Zakres usług w racie najmu różni się między operatorami:
| Operator | Usługi w racie według dokumentu operatora | Źródło |
|---|---|---|
| Masterlease | pakiety do wyboru: serwis i przeglądy, naprawy, opony z wymianą i przechowaniem, OC, AC, NNW, karta paliwowa, auto zastępcze, assistance 24h | masterlease.pl, „Wynajem długoterminowy” (dostęp 10.10.2026) |
| Ayvens (osoby prywatne) | OC, AC, NNW, pakiet serwisowy GOLD, assistance, auto zastępcze; opony opcjonalnie | ayvens.com, „Oferta dla osób prywatnych” (dostęp 10.10.2026) |
| Arval | serwis, OC, AC, NNW; auto zastępcze przy naprawie dłuższej niż 24 godziny | arval.pl, „Klient indywidualny” i „Ubezpieczenie”; cok-arval.pl (dostęp 10.10.2026) |
| Volkswagen Financial Services | OC, AC, NNW i assistance, serwis w ASO, auto zastępcze; opony opcjonalnie | vwfs.pl, „Najem” (dostęp 10.10.2026) |
Stan na 10.10.2026 według dokumentów wymienionych w źródłach. Rozstrzyga umowa i OWU konkretnej oferty.
W leasingu serwis, przeglądy i opony opłaca korzystający, jeśli umowa nie obejmuje pakietu usług. Ubezpieczenie korzystający kupuje sam albo w pakiecie leasingodawcy. Paliwo lub energię, opłaty drogowe i mandaty użytkownik płaci w obu formach.
Rata leasingu z niskim wykupem spłaca prawie całą wartość samochodu. Rata najmu pokrywa głównie spadek wartości auta w okresie umowy, koszt finansowania i usługi. Wyższa prognozowana wartość auta po umowie obniża ratę najmu.
Limit kilometrów, okres umowy i wpłata własna
Wynajem długoterminowy ma limit kilometrów zapisany w umowie, a w leasingu limit kilometrów zależy od umowy. Ayvens podaje roczny przebieg od 10 do 40 tys. km i maksymalnie 200 000 km w całym kontrakcie. Masterlease podaje limit 200 000 km na okres umowy dla samochodów osobowych. Nadprzebieg operator rozlicza według stawki za kilometr zapisanej w umowie. OWUN Carefleet od 1.07.2026 pozwala przeliczyć ratę, gdy przebieg przekroczy zakładany o co najmniej 15%. Niższy limit obniża ratę, bo auto z mniejszym przebiegiem ma wyższą wartość po umowie.
Okres najmu wynosi u Masterlease od 12 do 60 miesięcy, a u mLeasing od 24 do 60 miesięcy. Leasing operacyjny samochodu osobowego musi trwać co najmniej 2 lata, czyli 40% normatywnego okresu amortyzacji (art. 23b ust. 1 pkt 1 ustawy o PIT). Maksymalny okres leasingu ustala leasingodawca.
Wpłata własna w najmie zależy od operatora:
- Masterlease podaje opłatę na start od 0%;
- Arval informuje, że wkład własny nie jest wymagany;
- Kinto podaje wpłatę własną od 0 do 40%;
- OWUN Carefleet od 1.07.2026 pozwala operatorowi wymagać czynszu inicjalnego.
Opłatę wstępną w leasingu określa leasingodawca w ofercie. W obu formach wyższa wpłata na starcie obniża ratę miesięczną.
Formalności i ocena zdolności klienta
Najem i leasing wymagają oceny klienta, a jej zakres ustala finansujący, nie przepis. Masterlease wymaga od osoby prywatnej wniosku, zaświadczenia o zatrudnieniu i dochodach oraz wpływów za 3 miesiące. Od firmy jednoosobowej Masterlease wymaga wniosku i wpisu do ewidencji działalności. Ayvens podaje weryfikację JDG w BIK i KRD. Firmy leasingowe współpracują z BIK na podstawie dobrowolnych umów (Bezprawnik, 3.10.2025).
Na motolia.pl wniosek dotyczy konkretnego auta u dealera. Po zostawieniu numeru przy ofercie doradca oddzwania.
Jak rozliczyć najem i leasing w firmie w 2026 roku?
Najem i leasing operacyjny samochodu osobowego podlegają od 1 stycznia 2026 r. tym samym limitom kosztów podatkowych. Limit obejmuje leasing, najem, dzierżawę i umowy o podobnym charakterze. Podstawą są art. 23 ust. 1 pkt 47a ustawy o PIT i art. 16 ust. 1 pkt 49a ustawy o CIT.
Który limit obowiązuje dla samochodu?
Wysokość limitu zależy od napędu i emisji CO2 zapisanej w centralnej ewidencji pojazdów (CEP):
- 225 000 zł: samochód elektryczny lub napędzany wodorem;
- 150 000 zł: emisja CO2 silnika spalinowego poniżej 50 g/km według CEP (w praktyce część hybryd plug-in);
- 100 000 zł: emisja CO2 równa lub wyższa niż 50 g/km według CEP, w praktyce także hybrydy HEV i MHEV.
W interpretacji z 23 stycznia 2026 r. (0114-KDIP3-2.4011.1004.2025.2.MT) Dyrektor KIS uznał dane z CEP za wiążące także wtedy, gdy odbiegają od homologacji. Wyliczenia dla trzech limitów opisuje poradnik limit 100 tys. zł w leasingu od 2026 r..
Jak działa proporcja limitu?
Proporcja limitu ogranicza koszt podatkowy, gdy wartość samochodu przekracza limit. Wzór: koszt podatkowy = opłata objęta limitem × min(1; limit ÷ wartość samochodu). Przy aucie tańszym od limitu cała opłata objęta limitem jest kosztem. Wartość samochodu to cena netto powiększona o nieodliczony VAT (art. 23 ust. 5a ustawy o PIT). Przy aucie o wartości 180 000 zł i limicie 100 000 zł kosztem jest 55,56% każdej opłaty objętej limitem.
Która część raty podlega limitowi?
Rata najmu podlega tym samym limitom co część kapitałowa raty leasingu. W leasingu operacyjnym limitowi podlega tylko część raty spłacająca wartość samochodu (art. 23 ust. 5c ustawy o PIT). Część odsetkowa raty leasingu jest kosztem w całości. Przepis o części kapitałowej dotyczy leasingu, więc w zwykłym najmie proporcji podlega cała rata. Składki na ubezpieczenie są wyłączone z tej proporcji. Składka AC i GAP ma osobny limit 150 000 zł dla każdego samochodu osobowego, a OC jest kosztem w całości.
O rozliczeniu decyduje konstrukcja umowy, a nie jej nazwa. Umowa nazwana najmem, która spełnia podatkowe warunki leasingu operacyjnego (art. 23a pkt 1 i art. 23b ustawy o PIT), może być rozliczana jak leasing. Kwalifikację konkretnej umowy potwierdza księgowy.
Czy zasada 75% dotyczy raty?
Zasada 75% dotyczy kosztów używania samochodu w użytku mieszanym, a nie raty leasingu ani raty najmu (art. 23 ust. 1 pkt 46a ustawy o PIT). Paliwo, serwis, naprawy i opony trafiają do kosztów w 75%. Przy użytku wyłącznie firmowym z ewidencją przebiegu kosztem jest 100% tych wydatków.
W najmie z pakietem usług wynik zależy od umowy i faktury. Autor porady INFORLEX z 24.06.2026 kwalifikuje opłatę serwisową wyodrębnioną na fakturze jako koszt eksploatacji, czyli 75% w użytku mieszanym. Gdy faktura nie wyodrębnia usług, cała kwota może zostać potraktowana jako opłata za najem objęta proporcją. Sposób fakturowania usług określa umowa z operatorem najmu.
VAT: 50% czy 100%?
VAT od raty leasingu i od raty najmu odliczasz na tych samych zasadach. Przy użytku mieszanym przysługuje odliczenie 50% VAT (art. 86a ustawy o VAT). Odliczenie 100% VAT wymaga użytku wyłącznie firmowego, ewidencji przebiegu pojazdu i złożenia VAT-26. Formularz VAT-26 składasz do 25. dnia miesiąca następującego po miesiącu pierwszego wydatku na pojazd. Terminy i przykłady opisuje poradnik VAT od samochodu w firmie.
Czy umowy sprzed 2026 r. zachowują stary limit?
Umowy leasingu operacyjnego i najmu zawarte przed 2026 r. nie zachowują limitu 150 000 zł według stanowiska Ministerstwa Finansów i Dyrektora KIS. Dyrektor KIS potwierdził to w interpretacji 0115-KDIT3.4011.157.2026.1.DP z 8 kwietnia 2026 r. Dawne limity zachowują tylko samochody wprowadzone do ewidencji środków trwałych przed 1 stycznia 2026 r. (art. 30 ustawy z 2 grudnia 2021 r.). Podatnicy mogą kwestionować to stanowisko przed sądami administracyjnymi.
Przykład: miesięczny koszt najmu i leasingu w firmie
Przykład jest ilustracyjny. Kwoty wynikają z założeń przyjętych do obliczeń i nie są ofertą żadnego finansującego.
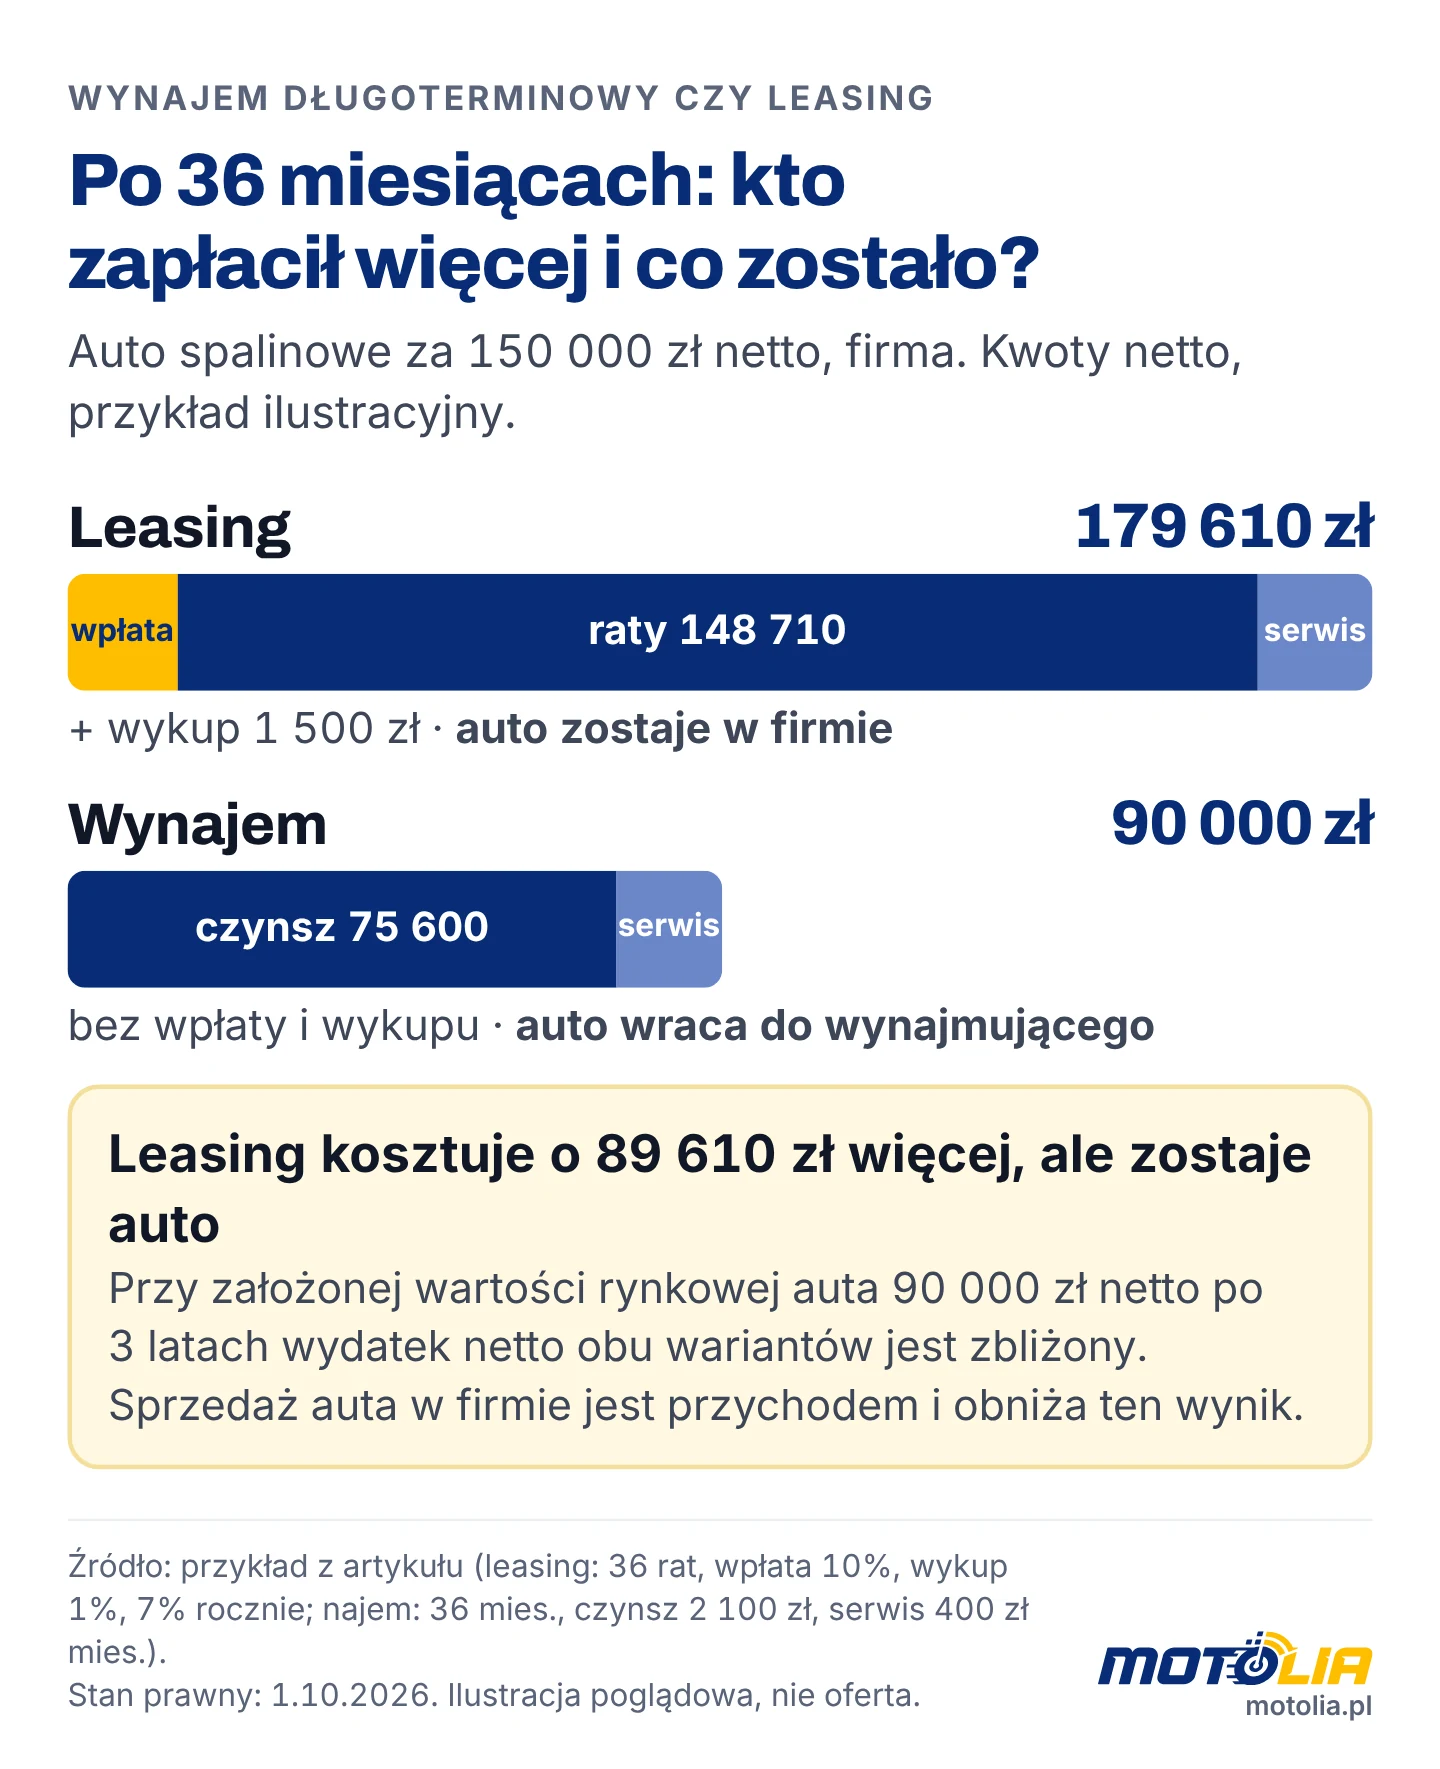
Założenia:
- Samochód spalinowy kosztuje 150 000 zł netto plus 34 500 zł VAT, a emisja CO2 w CEP wynosi co najmniej 50 g/km. Obowiązuje limit 100 000 zł.
- Firma odlicza 50% VAT, więc wartość do limitu = 150 000 + 17 250 = 167 250 zł.
- Proporcja = min(1; 100 000 ÷ 167 250) = 59,79%.
- Leasing operacyjny: 36 rat, opłata wstępna 10% (15 000 zł), wykup 1% (1 500 zł), oprocentowanie 7% rocznie. Rata wynosi 4 130,84 zł netto.
- Najem: 36 miesięcy, wpłata własna 0 zł, rata 2 100 zł netto i wyodrębniona opłata serwisowa 400 zł netto.
- W leasingu serwis i opony kosztują również 400 zł netto miesięcznie.
- Ubezpieczenie pominięto w obu wariantach, bo ma osobny limit. Tabele pokazują kwoty netto.
- Nieodliczone 50% VAT (11,5% kwoty netto) też jest kosztem podatkowym na tych samych zasadach. Pokazuje to ostatni wiersz pierwszej tabeli.
- Koszt podatkowy nie jest oszczędnością. Oszczędność podatku to koszt podatkowy pomnożony przez stawkę podatku firmy (np. 19% przy podatku liniowym).
- Suma wydatków nie jest całkowitym kosztem posiadania. Ten wymaga uwzględnienia wartości auta na końcu umowy i podatku przy jego sprzedaży.
| Pierwszy miesiąc, bez opłaty wstępnej (zł netto) | Leasing operacyjny | Wynajem długoterminowy |
|---|---|---|
| Rata leasingu lub najmu | 4 130,84 | 2 100,00 |
| w tym odsetki (bez limitu) | 787,50 | nie dotyczy |
| w tym część objęta proporcją | 3 343,34 | 2 100,00 |
| Serwis i opony | 400,00 | 400,00 |
| Wydatek miesięczny | 4 530,84 | 2 500,00 |
| Koszt podatkowy z raty | 787,50 + 3 343,34 × min(1; 100 000 ÷ 167 250) = 2 786,51 | 2 100,00 × min(1; 100 000 ÷ 167 250) = 1 255,61 |
| Koszt podatkowy serwisu (75%) | 300,00 | 300,00 |
| Koszt podatkowy razem (kwoty netto) | 3 086,51 | 1 555,61 |
| Koszt podatkowy z nieodliczonym 50% VAT (każda pozycja + 11,5%) | 3 441,46 | 1 734,50 |
Proporcję w tabeli liczono bez zaokrąglenia (100 000 ÷ 167 250 = 0,597907…).
| Po 36 miesiącach (zł netto) | Leasing operacyjny | Wynajem długoterminowy |
|---|---|---|
| Opłata wstępna | 15 000 | 0 |
| Raty (36 × 4 130,84 zł i 36 × 2 100 zł) | 148 710 | 75 600 |
| Serwis i opony | 14 400 | 14 400 |
| Wykup | 1 500 | nie dotyczy |
| Wydatki razem | 179 610 | 90 000 |
| Samochód po umowie | własność firmy | zwrot do operatora najmu |
Leasing kosztuje w tym przykładzie o 89 610 zł więcej, ale po umowie samochód zostaje w firmie. Przy założonej wartości rynkowej 90 000 zł netto po 3 latach wydatek netto obu wariantów jest zbliżony. Sprzedaż auta pozostającego w firmie jest przychodem z działalności, co obniża ten wynik. Po wykupie prywatnym przychód powstaje przy sprzedaży przed upływem 6 lat. Rzeczywisty rachunek zależy od raty, oprocentowania i wartości końcowej z konkretnej oferty.
Co dzieje się z samochodem na koniec umowy?
Na koniec leasingu korzystający wykupuje samochód albo go zwraca, a na koniec najmu oddaje auto operatorowi najmu. Zwrot auta z najmu kończy się protokołem stanu i przebiegu. Operator rozlicza uszkodzenia ponad normalne zużycie i nadprzebieg według tabeli opłat z umowy. Masterlease i Alphabet stosują przy zwrocie Przewodnik Zwrotu Pojazdów PZWLP, III edycja z czerwca 2023 r.
Wykup z leasingu operacyjnego jest możliwy na firmę albo na osobę prywatną. Auto wykupione do firmy i pozostające w firmie daje przychód z działalności przy każdej sprzedaży, bez względu na upływ czasu. Auto wykupione do majątku prywatnego daje przychód z działalności przy sprzedaży przed upływem 6 lat. Termin liczy się od pierwszego dnia miesiąca następującego po miesiącu wykupu. Zasada dotyczy wykupów od 1 stycznia 2022 r. Warianty opisuje poradnik wykup samochodu z leasingu. Najem bez wykupu nie wymaga pieniędzy na wykup ani sprzedaży auta po umowie.
Czy można wcześniej zakończyć najem albo leasing?
Wcześniejsze zakończenie najmu i leasingu zależy od umowy, a jego koszt wynika z umowy i tabeli opłat finansującego. Zasady różnią się między operatorami najmu (dokumenty operatorów, stan na 10.10.2026):
- OWUN Carefleet od 1.07.2026 wyklucza wypowiedzenie umowy przez najemcę i przewiduje opłatę równą połowie rat pozostałych do spłaty;
- cennik Masterlease od 1.07.2026 (umowy z firmami, bez JDG) wycenia wcześniejsze zakończenie na 3% sumy pozostałych opłat, min. 750 zł, maks. 1 500 zł netto;
- Arval nalicza opłatę za wcześniejszy zwrot według warunków umowy.
Cennik Masterlease nie opisuje wzoru całego rozliczenia. W leasingu i najmie alternatywą jest cesja, czyli przekazanie umowy innej osobie za zgodą finansującego. Tabele opłat wyceniają cesję najmu na 2 000 zł netto w Masterlease i 250 zł netto w Carefleet.
Najem czy leasing konsumencki dla osoby prywatnej?
Osoba prywatna płaci ratę brutto i nie odlicza VAT ani kosztów, więc porównuje wydatek i to, co zostaje po umowie. Leasing konsumencki kończy się wykupem auta za wartość z umowy albo zwrotem. Najem kończy się zwrotem auta bez potrzeby jego sprzedaży.
Ustawa o kredycie konsumenckim nie obejmuje leasingu, który nie przewiduje obowiązku przeniesienia własności na konsumenta (art. 4 ust. 1 pkt 2). Dyrektywa CCD2 (UE) 2023/2225 obejmuje umowy najmu i leasingu z opcją nabycia i ma być stosowana od 20 listopada 2026 r. Według PKF Polska do 30 lipca 2026 r. nie opublikowano nowej wersji projektu polskiej ustawy wdrażającej. Warunki opisuje poradnik leasing konsumencki dla osoby prywatnej.
Kiedy wybrać najem, a kiedy leasing?
Najem pasuje do regularnej wymiany auta z przewidywalnym przebiegiem, a leasing do przejęcia auta na własność. Motolia pokazuje finansowanie samochodu przy konkretnych autach od dealerów, a kalkulator raty jest przy każdej ofercie.
| Twoja sytuacja | Pasuje lepiej |
|---|---|
| Chcesz mieć auto na własność po umowie | leasing |
| Wymieniasz auto co kilka lat i nie chcesz go sprzedawać | najem |
| Przejeżdżasz więcej, niż pozwala limit kilometrów operatora najmu | leasing |
| Chcesz jedną ratę z serwisem i ubezpieczeniem | najem |
| Finansujesz auto używane od dealera | leasing (lub kredyt) |
| Chcesz uniknąć rozliczenia stanu auta przy zwrocie | leasing z wykupem |
| Auto kosztuje więcej niż limit 100 000 zł | obie formy: ta sama proporcja |
Co jeszcze sprawdzić przed wyborem formy finansowania?
Przed wyborem sprawdź warunki konkretnej oferty, zasady leasingu i alternatywę w postaci kredytu.
Leasing operacyjny i konsumencki
Zasady raty, wpłaty, limitów i wniosku zawiera przewodnik leasing samochodu.
Leasing czy kredyt
Porównanie własności, kosztu i zdolności przy kredycie samochodowym zawiera tekst leasing czy kredyt na samochód.
Kredyt samochodowy
Kredyt daje własność auta od zakupu, a koszt kredytu mierzy RRSO. Warunki opisuje strona kredyt samochodowy.
Najczęstsze pytania
Czy wynajem długoterminowy jest droższy od leasingu?
Wynajem długoterminowy ma w przykładzie z tej strony niższe wydatki, a leasing daje samochód na własność po umowie. Przy aucie za 150 000 zł netto wydatki na najem przez 36 miesięcy wyniosły 90 000 zł, a na leasing 179 610 zł. W tym przykładzie różnicę równoważy wartość auta, które po leasingu zostaje w firmie.
Czy przy wynajmie długoterminowym odliczę 100% VAT?
Tak, odliczenie 100% VAT od raty najmu przysługuje na tych samych warunkach co w leasingu. Samochód musi służyć wyłącznie działalności, firma prowadzi ewidencję przebiegu i składa VAT-26. Przy użytku mieszanym odliczenie wynosi 50%.
Czy rata najmu w całości jest kosztem firmy?
Rata najmu jest kosztem firmy w proporcji limitu do wartości auta: min(1; limit ÷ wartość samochodu). Najem podlega tym samym limitom 100 000, 150 000 i 225 000 zł co część kapitałowa raty leasingu. Zasada 75% dotyczy kosztów używania auta, np. paliwa i serwisu, a nie raty najmu.
Czy mogę wykupić samochód po wynajmie długoterminowym?
Wykupić samochód po wynajmie długoterminowym możesz tylko wtedy, gdy przewiduje to operator lub umowa. Ayvens podaje możliwość wykupu po stawkach rynkowych, a Arval nie przewiduje odkupu pojazdu przez konsumentów. Wartość końcową zapisaną w umowie od pierwszego dnia daje leasing.
Co się dzieje przy szkodzie całkowitej lub kradzieży?
Szkoda całkowita lub kradzież kończy umowę najmu i leasingu na zasadach z umowy. Finansujący rozlicza umowę według wzoru z umowy i pomniejsza należność o odszkodowanie z AC. Masterlease nie zwraca opłaty wstępnej ani opłat zapłaconych w trakcie umowy, a różnicę może pokryć ubezpieczenie GAP według OWU polisy.
Kto płaci za uszkodzenia przy zwrocie auta z najmu?
Za uszkodzenia ponad normalne zużycie płaci najemca według tabeli opłat z umowy. Operatorzy oceniają zużycie według Przewodnika Zwrotu Pojazdów PZWLP. Oględziny wykonuje rzeczoznawca, np. u Arval firma SGS.
Autor: Kamil Tonkowicz. Kamil Tonkowicz, Product Owner & Technology Lead w Motolia. Ponad 20 lat w bankowości i finansach: audytor banków i spółek leasingowych w EY, kontroler finansowy w Citi Handlowy. Od 2017 r. projektuje cyfrowe produkty leasingowe i kredytowe. Magister bankowości i finansów (UE we Wrocławiu).
Źródła
Podstawa prawna:
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592 ze zm.): art. 23 ust. 1 pkt 46a, 47 i 47a, art. 23 ust. 5a i 5c, art. 23a pkt 1, art. 23b ust. 1 pkt 1
- Ustawa z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. 2026 poz. 554 ze zm.): art. 16 ust. 1 pkt 49a
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. 2026 poz. 1263 ze zm.): art. 86a
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (t.j. Dz.U. 2025 poz. 1362): art. 4 ust. 1 pkt 2
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2023/2225 z 18 października 2023 r. w sprawie umów o kredyt konsumencki (CCD2): art. 47 i 48
- Ustawa z 2 grudnia 2021 r. o zmianie ustawy o elektromobilności i paliwach alternatywnych oraz niektórych innych ustaw (Dz.U. 2021 poz. 2269): art. 30
- Dyrektor KIS, interpretacja indywidualna 0114-KDIP3-2.4011.1004.2025.2.MT z 23 stycznia 2026 r.: emisja CO2 z CEPiK
- Dyrektor KIS, interpretacja indywidualna 0115-KDIT3.4011.157.2026.1.DP z 8 kwietnia 2026 r.: limity a umowy sprzed 2026 r.
- Dyrektor KIS, interpretacja indywidualna 0115-KDIT3.4011.779.2025.1.DP z 3 grudnia 2025 r. (OpenLEX): skutki podatkowe wynajmu
Dokumenty operatorów i standardy:
- Masterlease, „Wynajem długoterminowy” (zakres usług, limit km, okres, opłata na start, dokumenty): https://masterlease.pl/wynajem-dlugoterminowy/ (dostęp 10.10.2026)
- Masterlease, „Rozliczenie samochodu” (stawka za nadprzebieg z umowy): https://masterlease.pl/rozliczenie-samochodu/ (dostęp 10.10.2026)
- Masterlease, „Cennik opłat dodatkowych” obowiązujący od 01.07.2026: https://masterlease.pl/dokumenty/Cennik-oplat-dodatkowych-od%202026-07-01.pdf (dostęp 10.10.2026)
- Masterlease, „Szkoda całkowita”: https://masterlease.pl/strefa-klienta/szkoda-calkowita/ (dostęp 10.10.2026)
- Masterlease, „Przewodnik Kierowcy” (umowy od 1.12.2023, v2, z PZWLP III ed.): https://masterlease.pl/dokumenty/Masterlease-Przewodnik-Kierowcy-od-2023-12-01-v2.pdf (dostęp 10.10.2026)
- Ayvens, „Oferta dla osób prywatnych”: https://www.ayvens.com/pl-pl/oferta-dla-osob-prywatnych/ (dostęp 10.10.2026)
- Ayvens, „Na czym polega wynajem długoterminowy dla osób prywatnych”: https://www.ayvens.com/pl-pl/wynajem-dlugoterminowy/na-czym-polega-wynajem-dlugoterminowy-dla-osob-prywatnych/ (dostęp 10.10.2026)
- Arval, „Klient indywidualny”: https://www.arval.pl/wyzwania-biznesowe/dla-kogo/klient-indywidualny (dostęp 10.10.2026)
- Arval, „Ubezpieczenie”: https://www.arval.pl/oferta/wynajem-nowych-pojazdow/wynajem-dlugoterminowy/ubezpieczenie (dostęp 10.10.2026)
- Arval, Centrum pomocy, oferta konsumencka (auto zastępcze, odkup, wcześniejszy zwrot): https://cok-arval.pl/oferta-konsumencka/ (dostęp 10.10.2026)
- Arval, „Instrukcja zwrotu pojazdu v8” (02/2026): https://www.arval.pl/sites/default/files/254/2026/02/instrukcja_zwrotu_pojazdu_v8%20%281%29.pdf (dostęp 10.10.2026)
- Carefleet, „Ogólne Warunki Umowy Najmu (OWUN)” od 01.07.2026: https://carefleet.pl/20260701_OWUN_0001.pdf (dostęp 10.10.2026)
- Carefleet, „Tabela opłat dla umów od 13.01.2020”: https://carefleet.pl/20241007_TOIP_0001.pdf (dostęp 10.10.2026)
- Volkswagen Financial Services, „Najem”: https://www.vwfs.pl/najem.html (dostęp 10.10.2026)
- mLeasing, „Wynajem długoterminowy”: https://mleasing.pl/wynajem-dlugoterminowy/ (dostęp 10.10.2026)
- Kinto: https://www.kinto-mobility.eu/pl/pl (dostęp 10.10.2026)
- PZWLP, Przewodnik Zwrotu Pojazdów, samochody osobowe, III edycja, czerwiec 2023 (kopia udostępniona przez Alphabet): https://www.alphabet.com/content/dam/rcss/alphabetweb/alphabet_com/en_PL/dokumenty/przewodnik_zwrotu_pojazdow_osobowe.pdf (dostęp 10.10.2026)
Publikacje i opracowania:
- Prawo.pl, „Stare umowy leasingu z niższym limitem od 2026 r.” (21.04.2026): https://www.prawo.pl/podatki/stare-umowy-leasingu-a-limit-kosztow-od-2026-r,1542853.html
- Prawo.pl, „MF potwierdza: w 2026 limity samochodowe będą niższe”: https://www.prawo.pl/podatki/czy-limity-samochodowe-beda-nizsze-w-2026-roku-stanowisko-mf,534686.html
- Związek Polskiego Leasingu, „Nowe limity amortyzacji od 2026 r.” (12.08.2025): https://www.leasing.org.pl/Nowe+limity+amortyzacji+od+2026+r
- PIT.pl, „Zmienione limity dotyczące leasingowanych samochodów osobowych a zapisy w księdze” (16.01.2026): https://www.pit.pl/aktualnosci/zmienione-limity-dotyczace-leasingowanych-samochodow-osobowych-a-zapisy-w-ksiedze
- PIT.pl, „Luka w systemie. Jeździsz hybrydą? Tracisz przez błędne dane w CEPiK”: https://www.pit.pl/aktualnosci/luka-w-systemie-jezdzisz-hybryda-tracisz-przez-bledne-dane-w-cepik
- FmLeasing.pl, „Koszty podatkowe leasingu samochodów osobowych (PIT i CIT)”: https://www.fmleasing.pl/aktualnosci/wrocili-z-pomyslem-ograniczenia-do-50-kosztow-samochodow-firmowych-a-dodatkowo-biora-sie-za-leasing-drozszych-aut
- INFORLEX, „Czy opłata serwisowa wyodrębniona na fakturze za najem długoterminowy samochodu podlega limitowi 75% KUP” (24.06.2026): https://www.inforlex.pl/dok/tresc,FOB0000000000007612461,Czy-oplata-serwisowa-wyodrebniona-na-fakturze-za-najem-dlugoterminowy-samochodu-podlega-limitowi-75-KUP-jako-koszt-eksploatacji.html
- Prawo.pl, „Ubezpieczenia samochodów firmowych 2026: brak zmian mimo nowych limitów” (20.05.2026): https://www.prawo.pl/podatki/ubezpieczenia-samochodow-firmowych-2026-brak-zmian-mimo-nowych-limitow-emisyjnych,1544677.html
- biznes.gov.pl, „Informacja o pojazdach wykorzystywanych do działalności gospodarczej (VAT-26)”: https://www.biznes.gov.pl/pl/portal/ou862
- Prawo.pl, „Kiedy od sprzedaży auta wykupionego z leasingu trzeba zapłacić PIT” (12.10.2023): https://www.prawo.pl/podatki/sprzedaz-auta-wykupionego-z-leasingu-a-obowiazek-zaplaty-pit,523328.html
- PKF Polska, „Wdrożenie dyrektywy CCD2 w Polsce: aktualny status projektu” (30.07.2026): https://www.pkfpolska.pl/wdrozenie-dyrektywy-ccd2-w-polsce-%E2%80%93-przebieg-prac-nad-ustawa-o-kredycie-konsumenckim-i-aktualny-status-projektu-7537
- Bezprawnik, „Firmy leasingowe chcą dokładniej weryfikować klientów” (03.10.2025): https://bezprawnik.pl/firmy-leasingowe-chca-dokladniej-weryfikowac-klientow/
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej ani prawnej. Stan prawny na 15 października 2026 r.
