Wykup samochodu z leasingu to zakup auta od leasingodawcy po zakończeniu umowy za wartość wykupu zapisaną w umowie. Korzystający wykupuje auto na firmę albo prywatnie, a leasingodawca wystawia fakturę VAT. Wykup na firmę daje odliczenie VAT i amortyzację w limicie 100 000, 150 000 lub 225 000 zł. Sprzedaż auta wykupionego prywatnie z leasingu samochodu operacyjnego przed upływem 6 lat daje przychód z działalności. Reguła dotyczy wykupów od 1 stycznia 2022 r.
Czym jest wykup samochodu z leasingu
Wykup samochodu z leasingu to umowa sprzedaży, w której leasingodawca przenosi własność auta na korzystającego po podstawowym okresie umowy. W leasingu operacyjnym właścicielem auta przez cały okres umowy jest leasingodawca. Korzystający płaci opłatę wstępną i raty, a na końcu może kupić auto za wartość wykupu. Wartość wykupu to niespłacona część ceny auta, a nie dodatkowa opłata. Dla podatku VAT wykup samochodu jest dostawą towaru, odrębną od rat leasingowych, które są usługą.
Leasing operacyjny samochodu osobowego trwa co najmniej 2 lata. Minimum to 40% normatywnego okresu amortyzacji, czyli 5 lat dla samochodu osobowego (art. 23b ust. 1 pkt 1 ustawy o PIT, art. 17b ustawy o CIT).
Jak ustala się wartość wykupu
Wartość wykupu ustala umowa leasingu w chwili jej podpisania, zwykle jako procent ceny auta netto. Leasingodawca wpisuje ją do harmonogramu razem z opłatą wstępną i ratami. Wartość wykupu zależy od trzech parametrów:
- okresu umowy: im dłuższy leasing, tym niższy możliwy wykup;
- opłaty wstępnej i rat: część ceny spłacona w ratach nie trafia do wykupu;
- polityki leasingodawcy: każdy leasingodawca ma własną minimalną i maksymalną wartość wykupu.
Wysoki wykup obniża miesięczną ratę, ale odsetki przez cały okres umowy naliczają się od niespłaconego kapitału. Niski wykup podnosi ratę i obniża kwotę do zapłaty na koniec umowy. W kalkulatorze raty przy ofercie auta od dealera wartość wykupu jest jednym z parametrów, które ustawiasz przed złożeniem wniosku.
Według leason.pl (tekst z lipca 2022 r., dostęp 11.10.2026) wysoki wykup przy nowych samochodach osobowych wynosi do 25-40% ceny. Ten sam serwis podaje minimalny wykup 19-20% po 2 latach oraz 0,1-1% po 3, 4 i 5 latach. Konkretną wartość w Twojej umowie określa harmonogram leasingodawcy.
Wykup samochodu na firmę: VAT i koszty podatkowe
Wykup samochodu na firmę oznacza, że faktura wykupu trafia do ewidencji firmy, a auto do majątku firmy. Przedsiębiorca rozlicza wtedy VAT z faktury i koszt nabycia auta w podatku dochodowym.
VAT z faktury wykupu
Faktura wykupu zawiera VAT według stawki 23%. Czynny podatnik VAT odlicza z niej 50% VAT, gdy samochód osobowy służy też celom prywatnym (art. 86a ustawy o VAT). Odliczenie 100% VAT wymaga użytku wyłącznie firmowego, informacji VAT-26 i ewidencji przebiegu pojazdu. Termin VAT-26, ewidencję i skutki spóźnienia opisuje poradnik samochód w firmie a VAT.
Środek trwały, amortyzacja i limit wartości auta
Samochód wykupiony na firmę o wartości początkowej powyżej 10 000 zł i przewidywanym okresie używania dłuższym niż rok trafia do ewidencji środków trwałych. Wartość początkowa to cena netto powiększona o nieodliczony VAT i koszty związane z nabyciem (art. 22g ust. 3 ustawy o PIT). Auto o wartości początkowej do 10 000 zł przedsiębiorca może zaliczyć do kosztów jednorazowo (art. 22d ust. 1 ustawy o PIT). Koszt ujmuje w miesiącu oddania auta do używania. Przy odliczeniu 50% VAT wykup za 10 000 zł netto ma wartość początkową 11 150 zł, więc przekracza próg. Przy odliczeniu 100% VAT wartością początkową jest kwota netto, a u podatnika zwolnionego z VAT kwota brutto.
Podstawowa stawka amortyzacji samochodu osobowego wynosi 20% rocznie. Odpisy amortyzacyjne są kosztem tylko do limitu wartości samochodu obowiązującego od 1 stycznia 2026 r. (art. 23 ust. 1 pkt 4 ustawy o PIT):
- 100 000 zł: emisja CO2 silnika spalinowego w CEPiK równa lub wyższa niż 50 g/km;
- 150 000 zł: emisja CO2 silnika spalinowego w CEPiK niższa niż 50 g/km;
- 225 000 zł: samochód elektryczny lub napędzany wodorem.
Limit 150 000 zł obejmuje w praktyce część hybryd plug-in. Hybrydy HEV i MHEV mają w CEPiK zwykle emisję od 50 g/km i podlegają limitowi 100 000 zł. Kryterium CO2 i proporcję opisuje poradnik limit 100 tys. zł w leasingu od 2026 r..
Czy do wartości wykupu stosuje się odrębny limit
Tak, limit dla opłat leasingowych i limit dla amortyzacji wykupionego auta wynikają z dwóch odrębnych przepisów. Opłaty leasingowe ogranicza art. 23 ust. 1 pkt 47a ustawy o PIT, a odpisy amortyzacyjne art. 23 ust. 1 pkt 4 ustawy o PIT. Amortyzację po wykupie liczy się od wartości początkowej ustalonej na podstawie wartości wykupu, a nie od ceny auta z umowy leasingu. W 2026 r. do amortyzacji po wykupie stosuje się aktualny limit dla danego auta: 100 000, 150 000 albo 225 000 zł. Dwa limity nie tworzą wspólnej puli rat i amortyzacji ani nie gwarantują zaliczenia do kosztów pełnej kwoty limitu.
Odrębność limitów potwierdził Dyrektor KIS w interpretacji 0113-KDIPT2-1.4011.621.2023.1.AP z 1 grudnia 2023 r., a dla CIT w interpretacji dostępnej w Eurece pod ID 382939. Obie interpretacje dotyczą kwot limitów sprzed 2026 r. Interpretacja indywidualna chroni tylko jej wnioskodawcę w opisanym stanie faktycznym.
Wykup samochodu z leasingu na osobę prywatną
Wykup prywatny oznacza, że właściciel jednoosobowej działalności kupuje auto do majątku prywatnego i nie ujmuje faktury wykupu w ewidencji firmy. Przedsiębiorca nie odlicza wtedy VAT z faktury wykupu. Cena wykupu nie jest też kosztem uzyskania przychodu.
Samochód wykupiony prywatnie i używany również w firmie daje w kosztach 20% wydatków na jego używanie i ubezpieczenie. Podstawą jest art. 23 ust. 1 pkt 46 ustawy o PIT. Auto w majątku firmy daje przy użytku mieszanym w kosztach 75% wydatków eksploatacyjnych (art. 23 ust. 1 pkt 46a ustawy o PIT).
Wykup prywatny nie zwalnia ze skutków podatkowych przy sprzedaży auta. Reguła 6 lat obejmuje także samochody wykupione z leasingu operacyjnego do majątku prywatnego.
Sprzedaż samochodu po wykupie z leasingu: reguła 6 lat
Reguła 6 lat oznacza, że sprzedaż auta wykupionego prywatnie z leasingu operacyjnego przed upływem 6 lat jest przychodem z działalności gospodarczej. Ta sama reguła obejmuje samochód wycofany z firmy do majątku prywatnego. Samochód pozostający w firmie daje przychód z działalności przy każdej sprzedaży, bez względu na upływ czasu. Termin 6 lat dla wykupu prywatnego liczy się od pierwszego dnia miesiąca następującego po miesiącu wykupu. Reguła dotyczy samochodów wykupionych od 1 stycznia 2022 r. Dla wykupu do 31 grudnia 2021 r. obowiązywał termin 6 miesięcy.
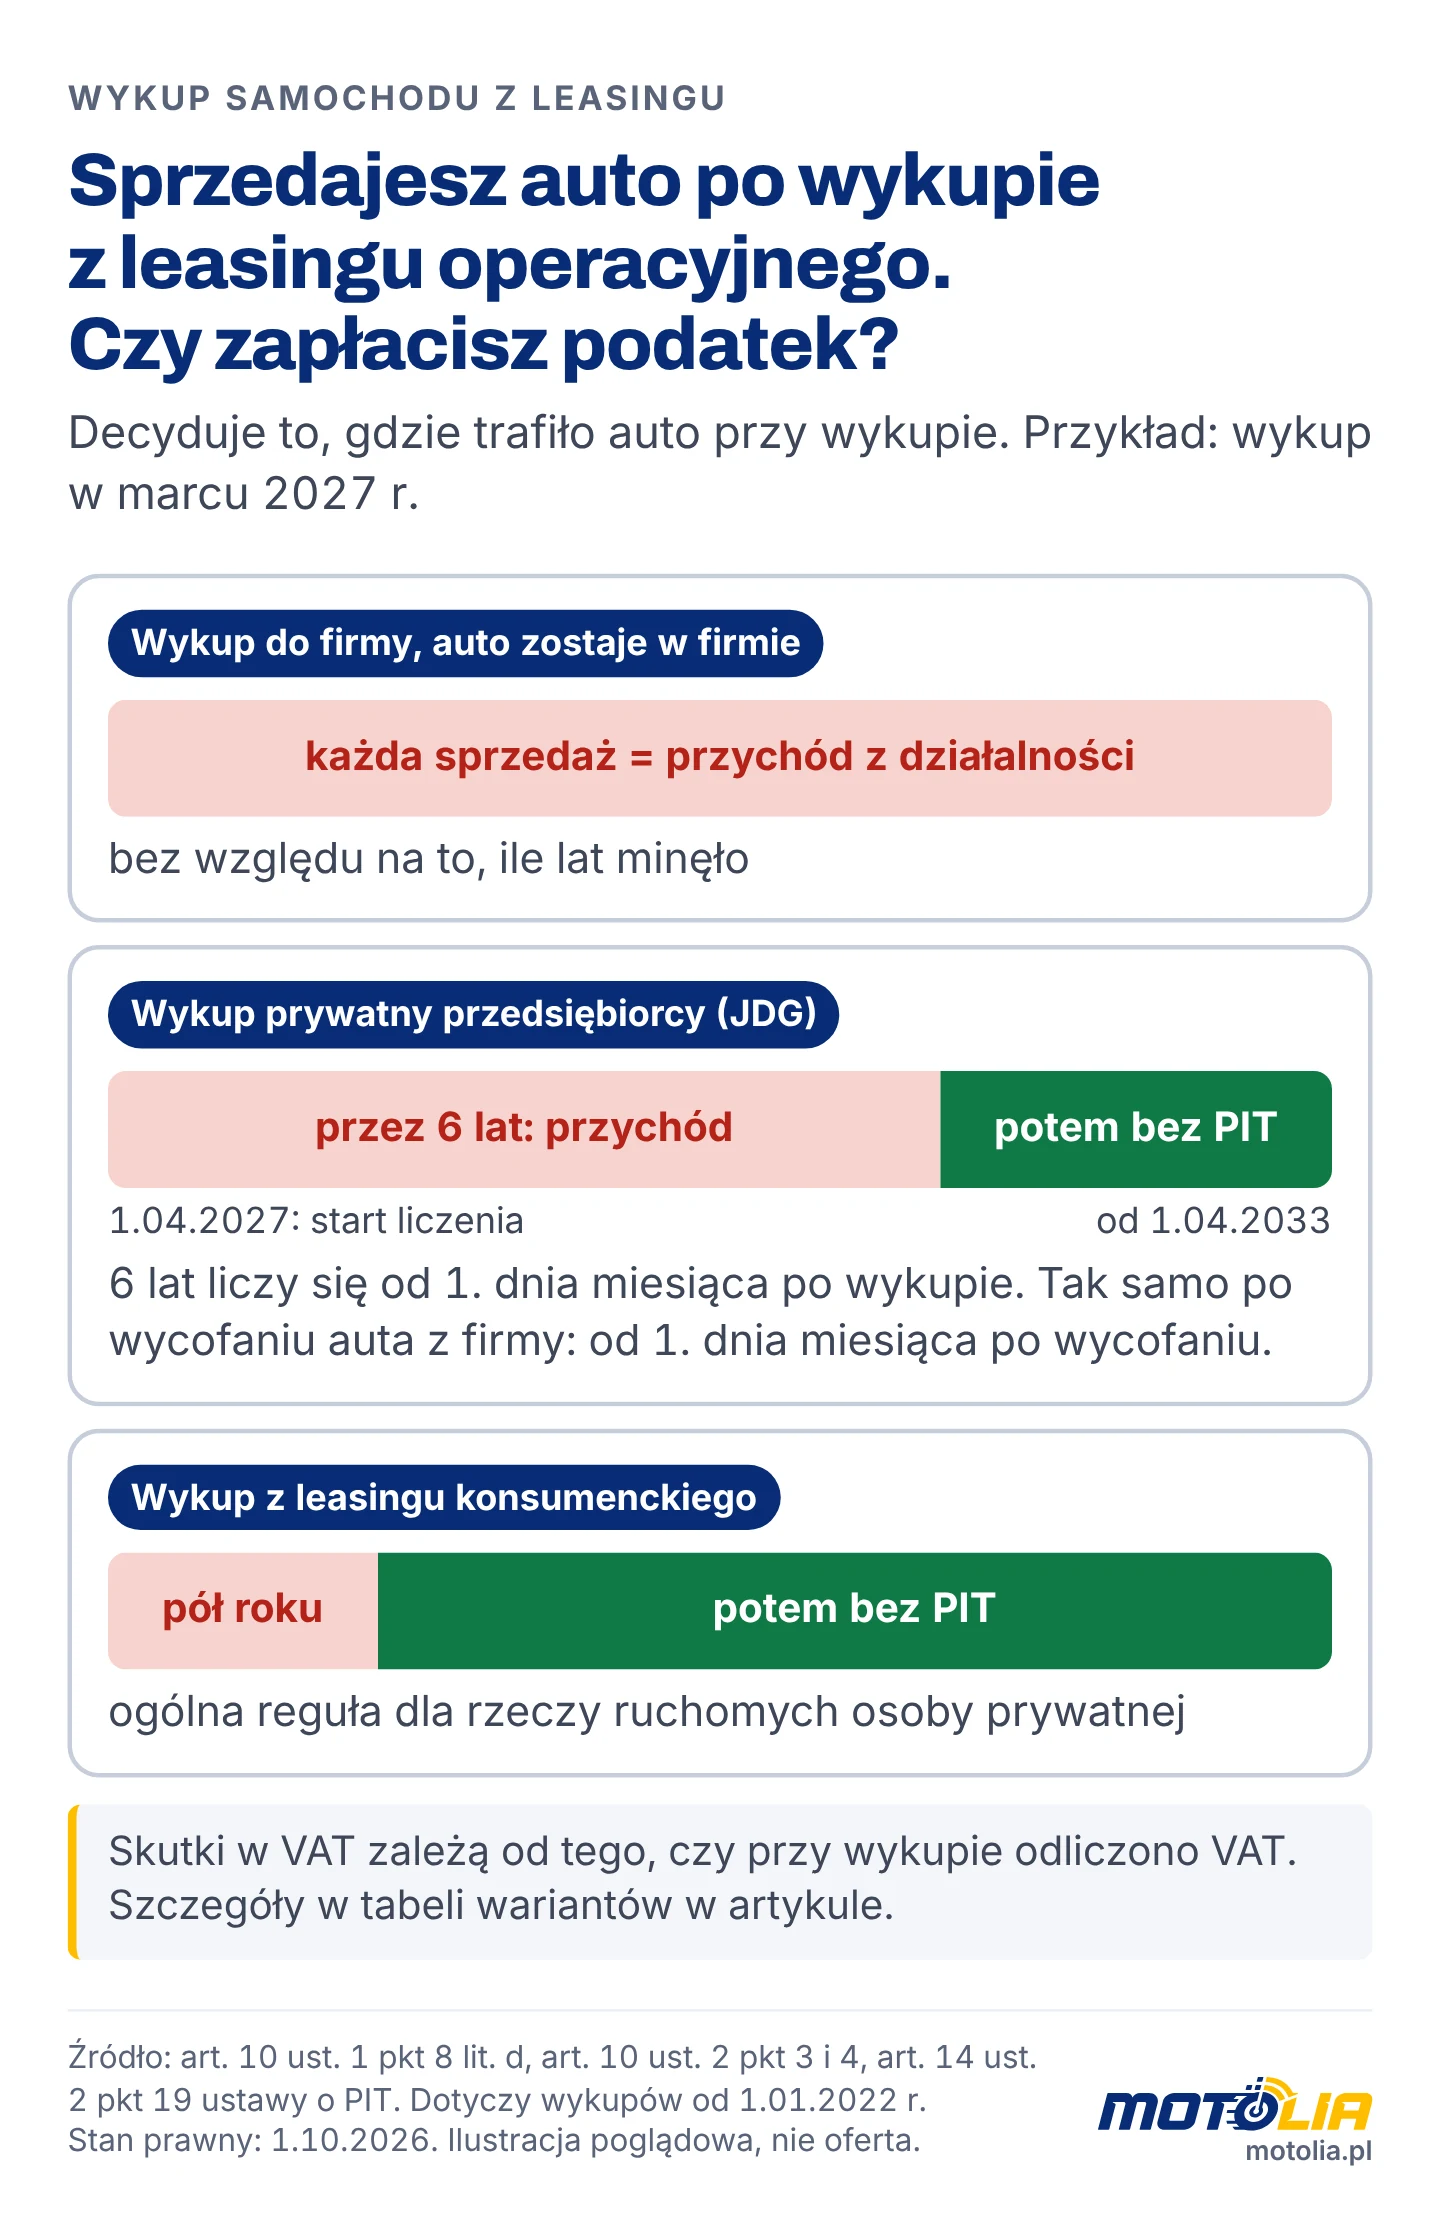
Podstawą reguły 6 lat są art. 14 ust. 2 pkt 19 i art. 10 ust. 2 pkt 4 ustawy o PIT. Przepisy obejmują rzeczy ruchome używane w działalności na podstawie umowy leasingu operacyjnego z art. 23b ust. 1 ustawy o PIT, a następnie nabyte przez korzystającego.
Skutki sprzedaży zależą od wariantu wykupu. Tabela zakłada zwykłą sprzedaż krajową. W wierszach firmowych sprzedawca jest czynnym podatnikiem VAT, a w wierszach prywatnych sprzedaje majątek osobisty. „Przychód” oznacza przychód do rozliczenia według zasad ustalania dochodu i kosztów, a nie podatek od całej ceny.
| Wariant | PIT lub CIT przy sprzedaży | VAT przy sprzedaży |
|---|---|---|
| Wykup do JDG, auto pozostaje w firmie | przychód z działalności przy każdej sprzedaży, bez względu na upływ czasu (art. 14 ust. 2 pkt 1 ustawy o PIT) | co do zasady 23% od całej podstawy opodatkowania (art. 5 i 7 ustawy o VAT); brak odliczenia przy wykupie sam w sobie nie zwalnia sprzedaży |
| Wykup do JDG, potem wycofanie do majątku prywatnego | przychód z działalności przy sprzedaży przed upływem 6 lat od pierwszego dnia miesiąca po wycofaniu (art. 10 ust. 2 pkt 3 ustawy o PIT) | wycofanie podlega VAT, jeśli przy nabyciu auta lub jego części składowych przysługiwało prawo do odliczenia; późniejsza zwykła sprzedaż prywatna zasadniczo poza VAT |
| Wykup prywatny po leasingu operacyjnym używanym w JDG | przychód z działalności przy sprzedaży przed upływem 6 lat od pierwszego dnia miesiąca po wykupie (art. 14 ust. 2 pkt 19 i art. 10 ust. 2 pkt 4 ustawy o PIT); dotyczy nabyć od 1 stycznia 2022 r. | poza VAT, jeśli auto jest majątkiem prywatnym, a sprzedaż nie jest działalnością gospodarczą (art. 15 ustawy o VAT) |
| Wykup przez podatnika CIT | każda sprzedaż jest przychodem podatnika CIT | co do zasady 23% |
| Wykup prywatny z leasingu konsumenckiego | sprzedaż przed upływem pół roku od końca miesiąca nabycia jest źródłem przychodu (art. 10 ust. 1 pkt 8 lit. d ustawy o PIT); późniejsza sprzedaż nie podlega PIT | poza VAT |
Zwolnienie sprzedaży firmowej z VAT wymaga odrębnych przesłanek, np. z art. 43 ust. 1 pkt 2 albo art. 113 ustawy o VAT. Przy wycofaniu auta do majątku prywatnego liczy się prawo do odliczenia VAT przy nabyciu, a nie to, czy z niego skorzystano. Sprzedaż prywatnie wykupionego auta, które nie służyło działalności, Dyrektor KIS uznał za czynność poza VAT w interpretacji 0112-KDIL1-1.4012.268.2026.6.EB z 27 maja 2026 r.. Interpretacja indywidualna chroni tylko jej wnioskodawcę. Dokładny ostatni dzień 6-letniego terminu w konkretnym kalendarzu potwierdź z doradcą podatkowym.
Wykup samochodu z leasingu konsumenckiego
Wykup w leasingu konsumenckim oznacza zakup auta przez osobę prywatną na podstawie faktury od leasingodawcy. Konsument nie odlicza VAT i nie rozlicza kosztów podatkowych. Umowa leasingu konsumenckiego nie jest umową z art. 23b ustawy o PIT, więc reguła 6 lat jej nie obejmuje.
Sprzedaż auta wykupionego przez konsumenta przed upływem pół roku jest źródłem przychodu w PIT (art. 10 ust. 1 pkt 8 lit. d ustawy o PIT). Pół roku liczy się od końca miesiąca wykupu. Sprzedaż po tym terminie nie powoduje obowiązku zapłaty PIT.
Ustawa o kredycie konsumenckim nie obejmuje obecnie leasingu bez obowiązku przeniesienia własności auta na konsumenta (art. 4 ust. 1 pkt 2 ustawy o kredycie konsumenckim). Dyrektywa CCD2 (UE) 2023/2225 obejmuje leasing z opcją nabycia i ma być stosowana od 20 listopada 2026 r. Polska ustawa wdrażająca CCD2 nie była uchwalona na dzień 11 października 2026 r. Warunki i wykup w umowie dla osoby prywatnej opisuje poradnik leasing konsumencki dla osoby prywatnej.
Przykład: wykup auta za 24 000 zł netto na firmę i prywatnie
Przykład pokazuje wykup auta o cenie 120 000 zł netto z umowy leasingu operacyjnego i wartością wykupu 20%. Wykup następuje w marcu 2027 r., a auto ma w CEPiK emisję CO2 od 50 g/km.
| Pozycja | Wykup na firmę (użytek mieszany) | Wykup prywatny |
|---|---|---|
| Wartość wykupu netto (20% × 120 000 zł) | 24 000 zł | 24 000 zł |
| VAT 23% z faktury | 5 520 zł | 5 520 zł |
| Kwota do zapłaty brutto | 29 520 zł | 29 520 zł |
| VAT odliczony | 2 760 zł (50%) | 0 zł |
| Wartość początkowa środka trwałego | 26 760 zł | - |
| Amortyzacja w kosztach (20% rocznie) | 5 352 zł rocznie, 446 zł miesięcznie | 0 zł |
| Sprzedaż za 40 000 zł w 2029 r. | przychód firmy 40 000 zł; faktura z VAT 23% | przychód z działalności 40 000 zł |
| Sprzedaż bez przychodu z działalności | nie dotyczy (środek trwały) | po 31 marca 2033 r. |
Wartość początkowa to 24 000 zł + 2 760 zł nieodliczonego VAT = 26 760 zł. Ta kwota nie przekracza limitu 100 000 zł, więc cała amortyzacja jest kosztem. Termin 6 lat dla wykupu prywatnego liczy się od 1 kwietnia 2027 r.
Drugi przykład dotyczy drogiego auta z wykupem 100 000 zł netto przy użytku mieszanym. Wartość początkowa wynosi 100 000 zł + 11 500 zł nieodliczonego VAT = 111 500 zł. Proporcja limitu to 100 000 zł ÷ 111 500 zł = 89,69%. Roczny odpis 22 300 zł daje w kosztach 20 000 zł, a łączne koszty z amortyzacji nie przekroczą 100 000 zł.
Formalności po wykupie: faktura, rejestracja i OC
Formalności po wykupie obejmują cztery kroki: zapłatę i fakturę, rejestrację, OC oraz AC i GAP.
- Zapłata i faktura: leasingodawca wystawia fakturę wykupu po zapłacie wartości wykupu i wydaje dokumenty auta.
- Rejestracja: nowy właściciel składa wniosek o rejestrację w ciągu 30 dni od nabycia (art. 73aa ustawy Prawo o ruchu drogowym). Kara za spóźnienie wynosi 500 zł, a po 180 dniach 1 000 zł (art. 140mb tej ustawy, od 1 stycznia 2024 r.).
- OC: umowa OC przechodzi na nabywcę i trwa do końca okresu, na który ją zawarto (art. 31 ust. 1 ustawy o ubezpieczeniach obowiązkowych). Nabywca może ją wypowiedzieć, a ubezpieczyciel może przeliczyć składkę.
- AC i GAP: zakres AC i GAP po wykupie zależy od warunków polisy, w tym polisy zawartej w pakiecie leasingodawcy.
Opłata karna UFG za brak OC samochodu osobowego powyżej 14 dni wynosi w 2026 r. 9 610 zł (rankomat.pl, 14.07.2026). Po wykupie sprawdź więc, czy polisa OC przeszła na nabywcę i do kiedy obowiązuje.
Wcześniejszy wykup samochodu z leasingu
Wcześniejszy wykup jest możliwy, jeśli leasingodawca zgodzi się na zmianę umowy i przedstawi kwotę do spłaty. Warunki cenowe wcześniejszego wykupu, także przed upływem 2 lat, określa leasingodawca.
O statusie leasingu operacyjnego decyduje okres, na jaki umowę zawarto, a nie okres jej faktycznego trwania. Dyrektor KIS w interpretacji z 20 września 2022 r. (0111-KDIB1-2.4010.445.2022.2.MZA) uznał, że zakończenie umowy przed upływem 40% okresu amortyzacji nie wymaga korekty kosztów. Interpretacja indywidualna dotyczy wnioskodawcy i CIT, więc przed wcześniejszym wykupem potwierdź skutki z doradcą podatkowym.
Wykup, zwrot auta czy refinansowanie wykupu
Wykup, zwrot i refinansowanie różnią się tym, kto na końcu jest właścicielem auta i ile gotówki potrzebujesz. Tabela porównuje trzy decyzje na koniec umowy leasingu.
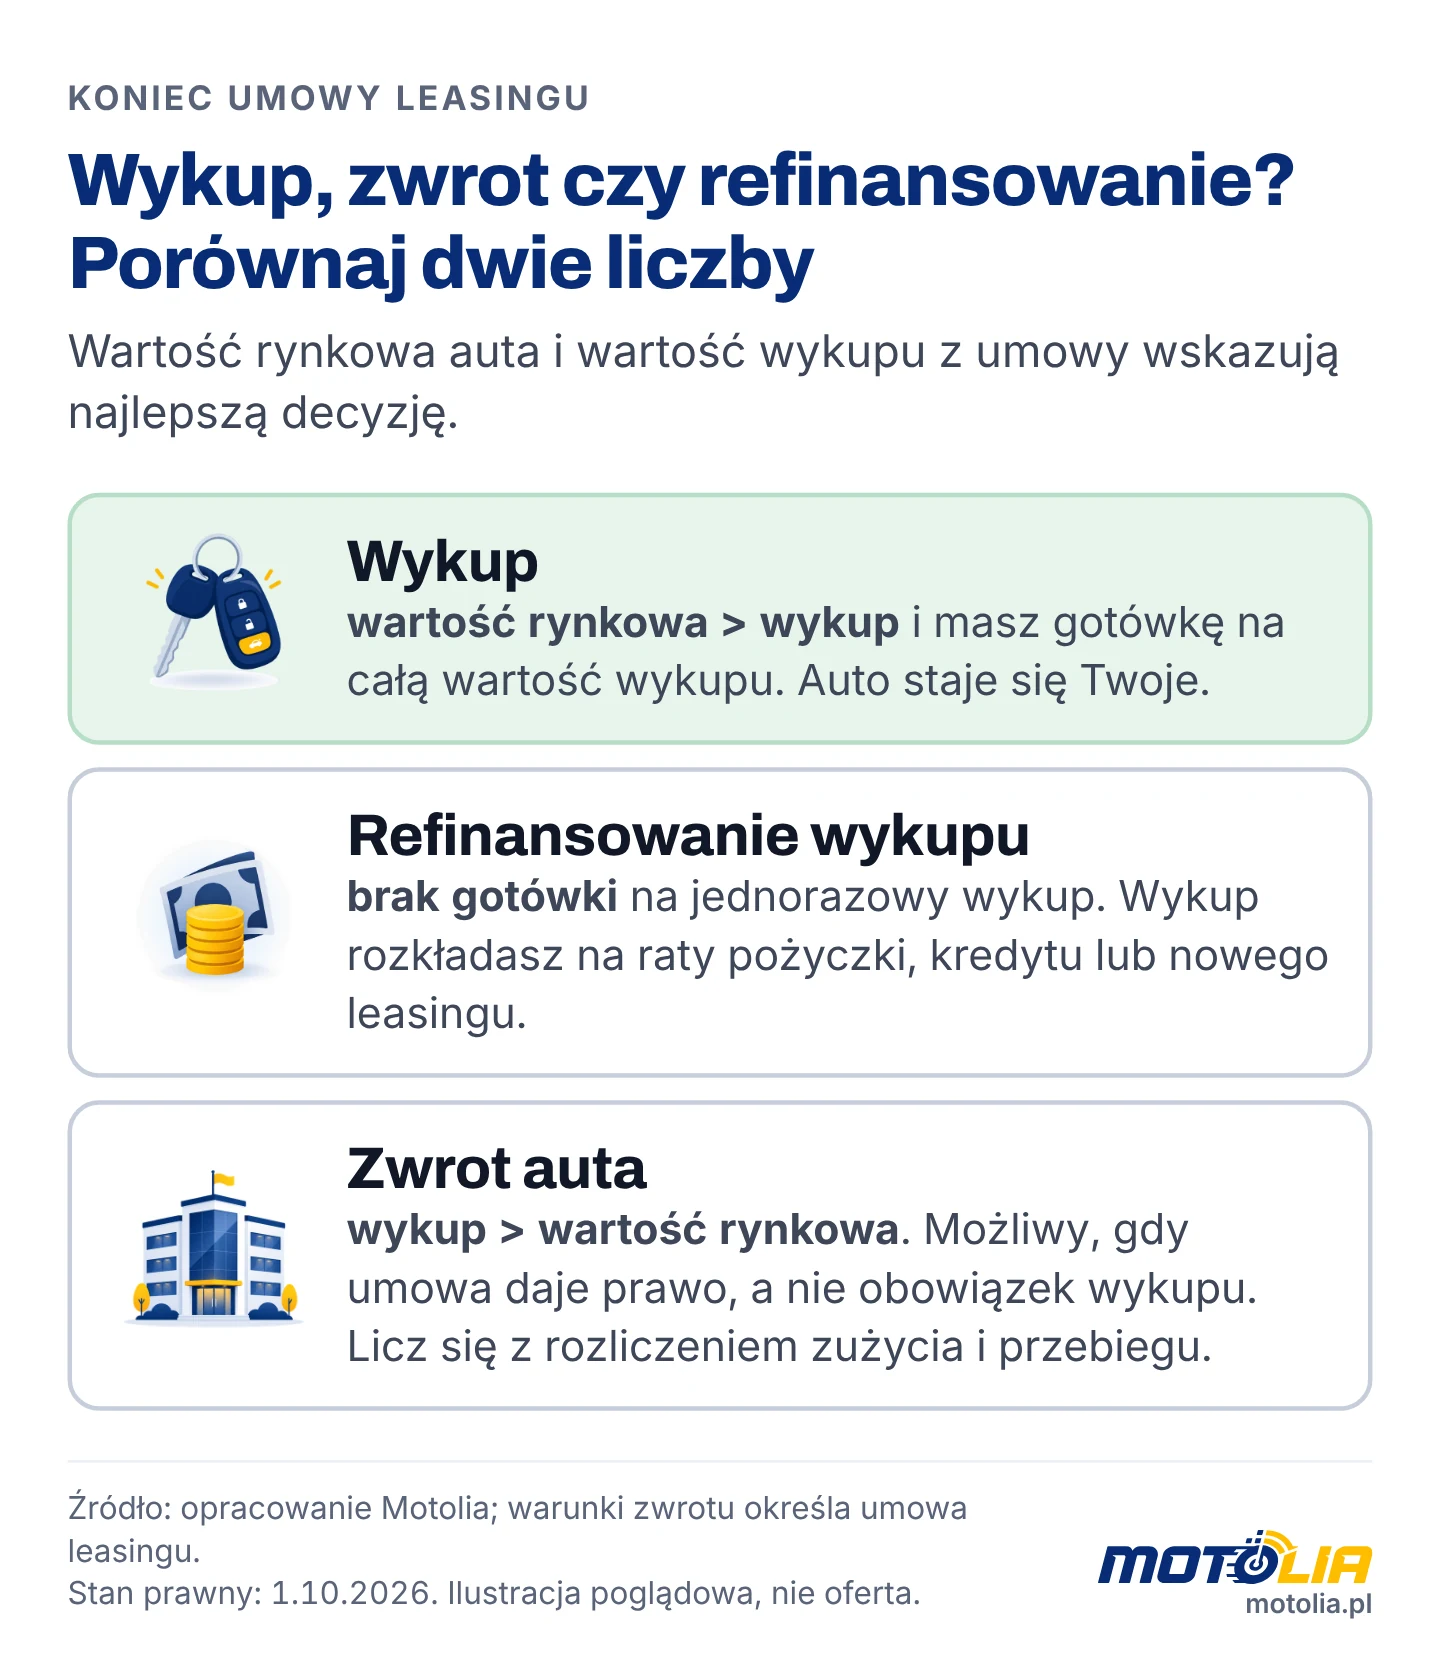
| Kryterium | Wykup | Zwrot auta | Refinansowanie wykupu |
|---|---|---|---|
| Właściciel auta po umowie | korzystający | leasingodawca | korzystający lub nowy finansujący |
| Gotówka na koniec umowy | cała wartość wykupu | brak wykupu; możliwe opłaty za ponadnormatywne zużycie według umowy | rozłożona na raty nowego finansowania |
| VAT i koszty | faktura wykupu, amortyzacja w limicie | brak | zależy od formy: pożyczka, kredyt lub nowy leasing |
| Reguła 6 lat przy sprzedaży | przy wykupie prywatnym lub po wycofaniu z firmy; auto w firmie: przychód przy każdej sprzedaży | nie dotyczy | jak przy wykupie, jeśli auto wykupiono z leasingu operacyjnego |
| Kiedy wybrać | wartość rynkowa auta jest wyższa niż wartość wykupu | wartość wykupu przekracza wartość rynkową auta | brak gotówki na jednorazowy wykup |
Zwrot auta dotyczy umów, które dają korzystającemu prawo, a nie obowiązek wykupu. Warunki zwrotu, w tym rozliczenie stanu technicznego i przebiegu, określa umowa leasingu.
Co jeszcze wpływa na decyzję o wykupie samochodu
Decyzja o wykupie zależy od limitu kosztów, możliwości przekazania umowy przed jej końcem i alternatywy bez wykupu. Poniższe sekcje wskazują powiązane tematy.
Przekazanie umowy przed wykupem
Korzystający, który nie chce wykupić auta, może przed końcem umowy przekazać ją innej firmie za zgodą leasingodawcy. Procedurę, odstępne i podatki opisuje poradnik cesja leasingu samochodu.
Finansowanie bez wykupu
Wynajem długoterminowy kończy się zwykle zwrotem auta, a umowy w ofertach na motolia.pl nie przewidują wykupu. Ratę z usługami, okres i zwrot auta opisuje przewodnik wynajem długoterminowy samochodu.
Najczęstsze pytania
Czy trzeba wykupić samochód po zakończeniu leasingu?
Obowiązek wykupu zależy od umowy leasingu. Leasing operacyjny daje zwykle korzystającemu prawo do wykupu, a nie obowiązek. Umowa konsumencka z obowiązkiem przeniesienia własności na konsumenta podlega ustawie o kredycie konsumenckim.
Czy wykup można rozłożyć na raty?
Rozłożenie wykupu na raty wymaga nowego finansowania, np. pożyczki, kredytu albo nowej umowy leasingu. Część leasingodawców oferuje refinansowanie wykupu. Warunki i koszt zależą od finansującego.
Czy wartość wykupu rośnie razem ze stopami procentowymi?
Wartość wykupu to kwota zapisana w harmonogramie umowy. Przy zmiennym oprocentowaniu zmiana stóp wpływa na raty, bo w nich płacisz odsetki od całego niespłaconego kapitału, w tym od wykupu. Sposób przeliczenia opisuje umowa leasingu.
Na kogo leasingodawca wystawia fakturę wykupu?
Leasingodawca wystawia fakturę wykupu na korzystającego, czyli na stronę umowy leasingu. Przy wykupie prywatnym przedsiębiorca nie ujmuje tej faktury w ewidencji firmy. Zasady wystawiania faktury na inne dane określa leasingodawca.
Co się dzieje, gdy wycofam wykupione auto z firmy do majątku prywatnego?
Wycofanie wykupionego auta z firmy do majątku prywatnego nie zwalnia sprzedaży z podatku przez 6 lat. Sprzedaż przed upływem 6 lat od pierwszego dnia miesiąca następującego po wycofaniu jest przychodem z działalności (art. 10 ust. 2 pkt 3 ustawy o PIT). Wycofanie auta podlega VAT, jeśli przy jego nabyciu przysługiwało prawo do odliczenia, także gdy z niego nie skorzystano (art. 7 ust. 2 ustawy o VAT).
Czy wykupione auto można od razu sprzedać?
Wykupione auto można sprzedać od razu, bo korzystający staje się jego właścicielem. Skutek podatkowy zależy od rodzaju leasingu i miejsca, do którego trafiło auto. Po leasingu operacyjnym sprzedaż auta pozostającego w firmie daje przychód z działalności przy każdej sprzedaży, a auta wykupionego prywatnie przy sprzedaży przed upływem 6 lat. Po leasingu konsumenckim sprzedaż przed upływem pół roku daje przychód w PIT.
Autor: Kamil Tonkowicz. Kamil Tonkowicz, Product Owner & Technology Lead w Motolia. Ponad 20 lat w bankowości i finansach: audytor banków i spółek leasingowych w EY, kontroler finansowy w Citi Handlowy. Od 2017 r. projektuje cyfrowe produkty leasingowe i kredytowe. Magister bankowości i finansów (UE we Wrocławiu).
Źródła
Podstawa prawna:
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592 ze zm.): art. 10 ust. 1 pkt 8 lit. d, art. 10 ust. 2 pkt 3 i 4, art. 14 ust. 2 pkt 1 i 19, art. 22d ust. 1, art. 22g ust. 3, art. 23 ust. 1 pkt 4, 46, 46a i 47a, art. 23b ust. 1 (tekst na ELI: Dz.U. 2026 poz. 592)
- Ustawa z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. 2026 poz. 554 ze zm.): art. 17b
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. 2026 poz. 1263 ze zm.): art. 5, art. 7, art. 15, art. 43 ust. 1 pkt 2, art. 86a, art. 113 (tekst na ELI: Dz.U. 2026 poz. 1263)
- Ustawa z 20 czerwca 1997 r. Prawo o ruchu drogowym (t.j. Dz.U. 2024 poz. 1251 ze zm.): art. 73aa, art. 140mb; tekst jednolity z 2024 r. ma późniejsze zmiany, dlatego korzystaj z tekstu ujednoliconego na ELI
- Ustawa z 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych (t.j. Dz.U. 2026 poz. 783): art. 31 ust. 1
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (t.j. Dz.U. 2025 poz. 1362): art. 4 ust. 1 pkt 2
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2023/2225 z 18 października 2023 r. w sprawie umów o kredyt konsumencki (CCD2): art. 47 i 48
- Dyrektor KIS, interpretacja indywidualna 0113-KDIPT2-1.4011.621.2023.1.AP z 1 grudnia 2023 r.: odrębne limity dla opłat leasingowych i amortyzacji po wykupie (PIT)
- Dyrektor KIS, interpretacja indywidualna (Eureka ID 382939): odrębne limity po wykupie (CIT)
- Dyrektor KIS, interpretacja indywidualna 0112-KDIL1-1.4012.268.2026.6.EB z 27 maja 2026 r.: sprzedaż prywatnie wykupionego auta poza VAT
- Dyrektor KIS, interpretacja indywidualna 0111-KDIB1-2.4010.445.2022.2.MZA z 20 września 2022 r. (wcześniejsze zakończenie umowy leasingu a korekta kosztów), cytowana za ISP Modzelewski i Prawo.pl
Publikacje i opracowania:
- Prawo.pl, „Kiedy od sprzedaży auta wykupionego z leasingu trzeba zapłacić PIT” (12.10.2023): https://www.prawo.pl/podatki/sprzedaz-auta-wykupionego-z-leasingu-a-obowiazek-zaplaty-pit,523328.html
- Prawo.pl, „Stare umowy leasingu z niższym limitem od 2026 r.” (21.04.2026): https://www.prawo.pl/podatki/stare-umowy-leasingu-a-limit-kosztow-od-2026-r,1542853.html
- Związek Polskiego Leasingu, „Nowe limity amortyzacji od 2026 r.” (12.08.2025): https://www.leasing.org.pl/Nowe+limity+amortyzacji+od+2026+r
- Prawo.pl, „MF potwierdza: w 2026 limity samochodowe będą niższe”: https://www.prawo.pl/podatki/czy-limity-samochodowe-beda-nizsze-w-2026-roku-stanowisko-mf,534686.html
- biznes.gov.pl, „Podstawowe informacje o księgowości i ewidencjach” (akt. 14.03.2026): https://www.biznes.gov.pl/pl/portal/00260
- biznes.gov.pl, „Informacja o pojazdach wykorzystywanych do działalności gospodarczej (VAT-26)”: https://www.biznes.gov.pl/pl/portal/ou862
- Poradnik Przedsiębiorcy, „Wykup samochodu osobowego z leasingu po zakończeniu umowy w 2026 roku” (03.06.2026): https://poradnikprzedsiebiorcy.pl/-wykup-samochodu-osobowego-z-leasingu-po-zakonczeniu-umowy
- leason.pl, „Wykup z leasingu” (tekst z lipca 2022 r., dostęp 11.10.2026): https://www.leason.pl/wykup-z-leasingu/
- Prawo.pl, „Czy wcześniejsze zakończenie umowy leasingu oznacza konieczność korekty PIT i VAT”: https://www.prawo.pl/podatki/czy-wczesniejsze-zakonczenie-umowy-leasingu-oznacza-koniecznosc-korekty-pit-i-vat,528210.html
- ISP Modzelewski, „Wcześniejszy wykup przedmiotu leasingu operacyjnego a obowiązek korekty KUP”: https://isp-modzelewski.pl/serwis/wczesniejszy-wykup-przedmiotu-leasingu-operacyjnego-a-obowiazek-korekty-kup/
- samorzad.gov.pl (Powiat Kraśnicki), „Nowe stawki kar za nieterminową rejestrację i zbycie pojazdu” (07.12.2023): https://samorzad.gov.pl/web/powiat-krasnicki/uwaga-kierowcy-nowe-stawki-kar-za-nieterminowa-rejestracje-i-zbycie-pojazdu
- Rankomat, „Kara za brak OC 2026” (14.07.2026, dostęp 11.10.2026): https://rankomat.pl/samochod/kary-za-brak-oc
- PIT.pl, „Luka w systemie. Jeździsz hybrydą? Tracisz przez błędne dane w CEPiK”: https://www.pit.pl/aktualnosci/luka-w-systemie-jezdzisz-hybryda-tracisz-przez-bledne-dane-w-cepik
- KPRM gov.pl, „Projekt ustawy o kredycie konsumenckim (UC82)”: https://www.gov.pl/web/premier/projekt-ustawy-o-kredycie-konsumenckim-oraz-o-zmianie-ustawy-o-prawach-konsumenta
- PKF Polska, „Wdrożenie dyrektywy CCD2 w Polsce - aktualny status projektu” (30.07.2026): https://www.pkfpolska.pl/wdrozenie-dyrektywy-ccd2-w-polsce-%E2%80%93-przebieg-prac-nad-ustawa-o-kredycie-konsumenckim-i-aktualny-status-projektu-7537
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej ani prawnej. Stan prawny na 11 października 2026 r.
