Leasing czy kredyt na samochód zależy od tego, kto finansuje auto i kiedy chce zostać jego właścicielem. Kredyt samochodowy daje własność auta od dnia zakupu. Leasing samochodu daje własność dopiero po wykupie. Firma w leasingu operacyjnym zalicza opłaty do kosztów i odlicza VAT z każdej raty. Firma z kredytem amortyzuje auto, zalicza odsetki do kosztów i odlicza VAT z faktury zakupu. Od 1 stycznia 2026 r. obie drogi w firmie podlegają limitom 100 000, 150 000 i 225 000 zł.
Czym różni się leasing od kredytu na samochód?
Leasing różni się od kredytu przede wszystkim właścicielem samochodu. W leasingu właścicielem auta jest leasingodawca, a korzystający płaci za używanie i może auto wykupić. W kredycie kupujący staje się właścicielem od dnia zakupu. Bank zabezpiecza kredyt, np. przewłaszczeniem lub zastawem rejestrowym. Z własności wynikają różnice w podatkach, VAT, zabezpieczeniach i sprzedaży auta. W Motolii finansowanie samochodu obejmuje leasing, kredyt i wynajem długoterminowy.
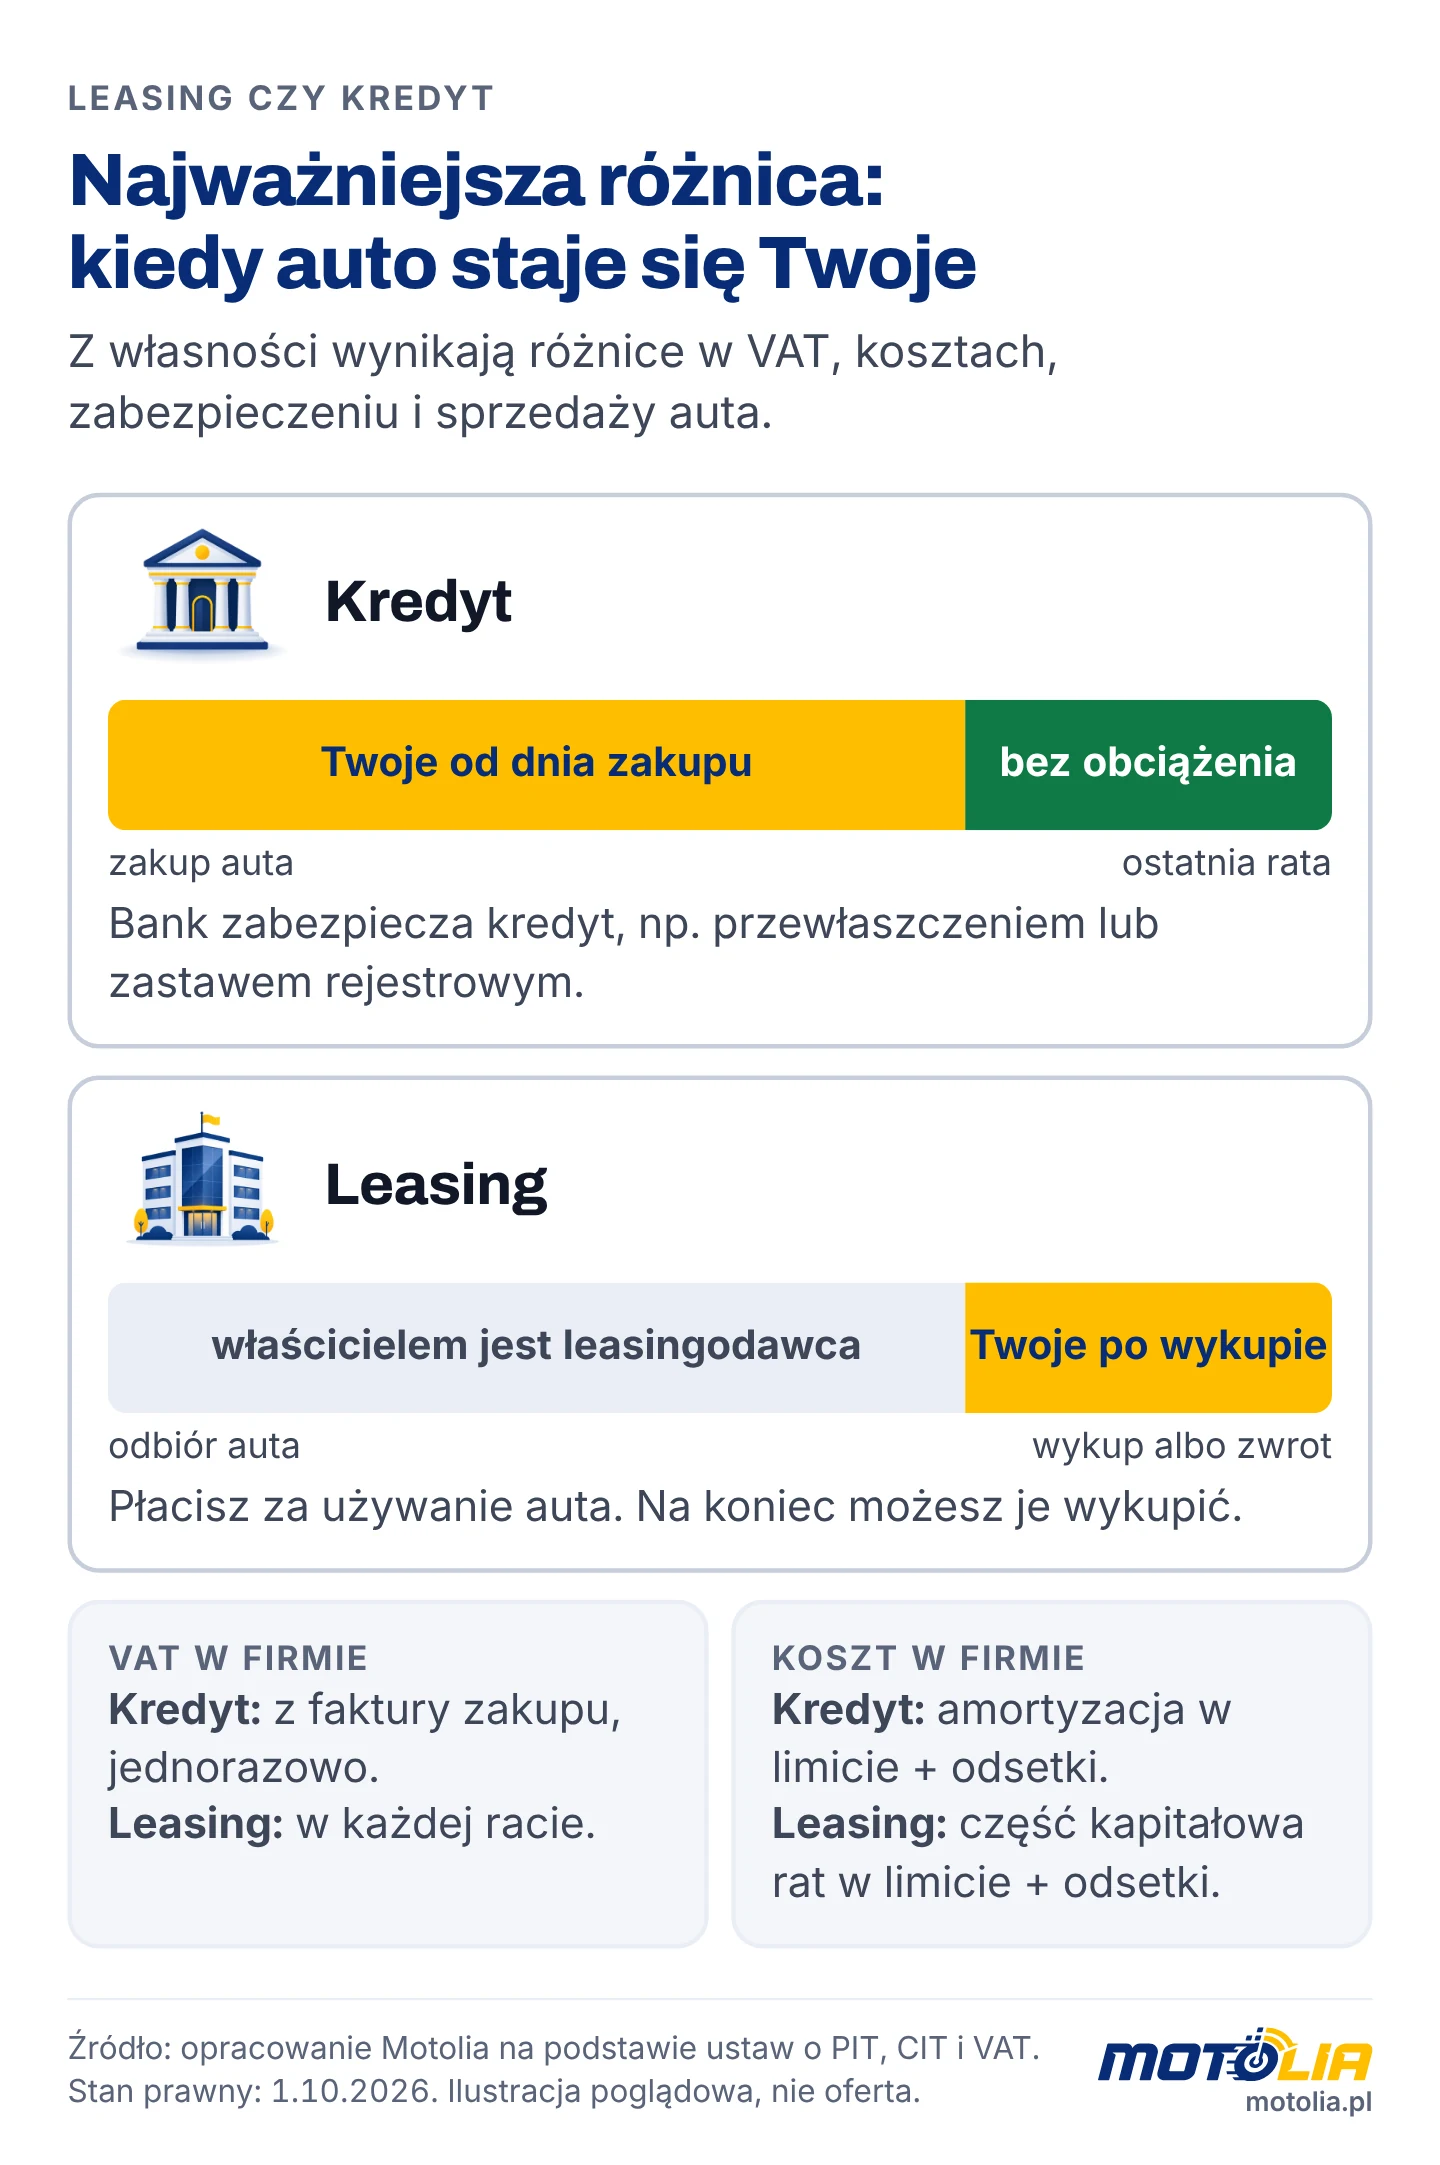
| Cecha | Kredyt: osoba prywatna | Leasing konsumencki | Kredyt: firma (JDG, spółka) | Leasing operacyjny: firma |
|---|---|---|---|---|
| Właściciel auta | kredytobiorca od zakupu | leasingodawca do wykupu | firma od zakupu | leasingodawca do wykupu |
| Środek trwały | nie dotyczy | nie dotyczy | tak, w ewidencji firmy | nie u korzystającego |
| Koszt podatkowy | brak | brak | amortyzacja 20% rocznie w limicie + odsetki | opłaty: część kapitałowa w limicie + odsetki |
| VAT | w cenie auta, bez odliczenia | w każdej racie, bez odliczenia | z faktury zakupu, jednorazowo: 50% lub 100% | w każdej racie: 50% lub 100% |
| Miara kosztu | RRSO | suma opłat w % ceny | oprocentowanie i prowizja | suma opłat w % ceny |
| Ustawa o kredycie konsumenckim | tak | nie, gdy brak obowiązku przeniesienia własności | nie | nie |
| Koniec umowy | auto bez obciążenia | wykup lub zwrot | auto bez obciążenia | wykup lub zwrot |
| Sprzedaż auta a podatek dochodowy | bez PIT po pół roku od końca miesiąca zakupu | bez PIT po pół roku od końca miesiąca wykupu | przychód firmy; po wycofaniu z JDG przychód przez 6 lat | przychód firmy; po wykupie na cele prywatne przychód przez 6 lat |
Leasing czy kredyt dla osoby prywatnej?
Osoba prywatna wybiera między kredytem samochodowym a leasingiem konsumenckim. Różnica dotyczy głównie własności, ochrony prawnej i struktury raty. Żadna z tych form nie daje konsumentowi odliczenia VAT ani kosztów podatkowych.
Własność i ochrona konsumenta
Kredyt samochodowy daje osobie prywatnej własność auta od zakupu i ochronę ustawy o kredycie konsumenckim. Konsument może odstąpić od umowy kredytu w ciągu 14 dni bez podania przyczyny (art. 53 ust. 1 tej ustawy). Konsument może też spłacić kredyt wcześniej. Całkowity koszt kredytu maleje wtedy o koszty za skrócony okres (art. 48 i 49). Leasing konsumencki bez obowiązku przeniesienia własności nie podlega tej ustawie (art. 4 ust. 1 pkt 2). Dyrektywa CCD2 (UE) 2023/2225 obejmuje także leasing z opcją nabycia i ma być stosowana od 20 listopada 2026 r. Według PKF Polska do 30 lipca 2026 r. nie opublikowano nowej wersji projektu polskiej ustawy wdrażającej.
Koszt: RRSO a suma opłat
Kredyt samochodowy porównuje się po RRSO, a leasing konsumencki po sumie opłat. RRSO to całkowity koszt kredytu wyrażony jako procent kwoty kredytu w skali roku (art. 5 pkt 12 ustawy o kredycie konsumenckim). Suma opłat leasingu to opłata wstępna, raty i wykup podzielone przez cenę auta. Przy tej samej cenie i okresie rata leasingu konsumenckiego nie spłaca wartości wykupu. Wartość wykupu konsument płaci na końcu umowy.
Zdolność, BIK i wkład własny
Bank ocenia zdolność kredytową konsumenta przed udzieleniem kredytu samochodowego. Leasingodawca ocenia wnioskodawcę według własnych zasad. Firmy leasingowe współpracują z BIK na podstawie dobrowolnych umów (Bezprawnik, 03.10.2025). Wkład własny w kredycie i opłatę wstępną w leasingu ustala oferta finansującego.
Sprzedaż auta przez osobę prywatną
Osoba prywatna sprzedaje auto bez PIT po upływie pół roku od końca miesiąca nabycia (art. 10 ust. 1 pkt 8 lit. d ustawy o PIT). Przy kredycie nabyciem jest zakup od dealera. Przy leasingu konsumenckim nabyciem jest wykup. Dyrektor KIS wydał w tej sprawie interpretację indywidualną z 11 marca 2026 r. (Infor.pl, 12.03.2026). Do kosztu nabycia auta z leasingu konsumenckiego zaliczył opłatę wstępną, wszystkie raty i wartość wykupu.
Leasing czy kredyt dla firmy (JDG i spółki)?
Firma wybiera między leasingiem operacyjnym a kredytem według ewidencji auta, momentu kosztów podatkowych, rozliczenia VAT i planu sprzedaży. Te same limity kosztów obowiązują w PIT (JDG) i CIT (spółki).
Własność i ewidencja środków trwałych
W leasingu operacyjnym samochód nie jest środkiem trwałym korzystającego. Opłaty leasingowe są kosztem korzystającego (art. 23b ust. 1 ustawy o PIT, art. 17b ustawy o CIT). Umowa leasingu operacyjnego samochodu osobowego musi trwać co najmniej 2 lata, czyli 40% normatywnego okresu amortyzacji. Przy kredycie firma wpisuje samochód do ewidencji środków trwałych, a kredyt jest zobowiązaniem firmy. Ujęcie leasingu w bilansie spółki z pełną księgowością zależy od jej zasad rachunkowości.
Koszty podatkowe: opłaty leasingowe a amortyzacja i odsetki
Leasing operacyjny i kredyt dają koszty podatkowe w innym rytmie, ale oba podlegają tym samym limitom wartości samochodu osobowego. Limity od 1 stycznia 2026 r. wynoszą:
- 225 000 zł: samochód elektryczny lub napędzany wodorem;
- 150 000 zł: emisja CO2 silnika spalinowego poniżej 50 g/km według centralnej ewidencji pojazdów (w praktyce część hybryd plug-in);
- 100 000 zł: emisja CO2 od 50 g/km, w praktyce także hybrydy HEV i MHEV.
W leasingu operacyjnym kosztem jest część kapitałowa opłaty w proporcji limitu do wartości auta oraz cała część odsetkowa. Podstawą są art. 23 ust. 1 pkt 47a i ust. 5c ustawy o PIT oraz art. 16 ust. 1 pkt 49a i ust. 5c ustawy o CIT. Wzór: KUP = część kapitałowa × min(1; limit ÷ wartość samochodu) + część odsetkowa.
W kredycie kosztem są odpisy amortyzacyjne w granicach limitu oraz zapłacone odsetki. Limit odpisów wynika z art. 23 ust. 1 pkt 4 ustawy o PIT i art. 16 ust. 1 pkt 4 ustawy o CIT. Wzór: KUP = odpis amortyzacyjny × min(1; limit ÷ wartość samochodu) + zapłacone odsetki. Odsetki od kredytu na zakup auta nie podlegają limitowi wartości samochodu (inFakt, 08.04.2022). Spłata kapitału kredytu nie jest kosztem podatkowym.
Wartość samochodu do limitu to cena netto powiększona o nieodliczony VAT (art. 23 ust. 5a ustawy o PIT). Nieodliczony VAT zwiększa też część kapitałową opłaty i odpis amortyzacyjny, zanim zastosujesz proporcję. Kryterium CO2 wynika z danych w centralnej ewidencji pojazdów (CEPiK). W interpretacji z 23 stycznia 2026 r. (0114-KDIP3-2.4011.1004.2025.2.MT) Dyrektor KIS uznał dane z CEPiK za wiążące także przy błędnym wpisie.
Samochód wpisany do ewidencji środków trwałych przed 1 stycznia 2026 r. zachowuje dawne limity 150 000 zł i 225 000 zł. Wynika to z art. 30 ustawy z 2 grudnia 2021 r.. Umowy leasingu operacyjnego zawarte przed 2026 r. nie mają takiej ochrony według Ministerstwa Finansów i Dyrektora KIS. Dyrektor KIS potwierdził to w interpretacji 0115-KDIT3.4011.157.2026.1.DP z 8 kwietnia 2026 r. To stanowisko mogą jeszcze zweryfikować sądy administracyjne. Wyliczenia dla trzech limitów opisuje poradnik limit 100 tys. zł w leasingu od 2026 r..
VAT: w każdej racie czy z faktury od razu
VAT w leasingu operacyjnym firma płaci i odlicza z każdej raty, a przy kredycie z faktury zakupu jednorazowo. Firma odlicza 50% VAT przy użytku mieszanym samochodu osobowego (art. 86a ustawy o VAT). Firma odlicza 100% VAT przy użytku wyłącznie firmowym, po złożeniu VAT-26 i przy ewidencji przebiegu. VAT-26 składa się do 25. dnia miesiąca następującego po miesiącu pierwszego wydatku na pojazd. Przy kredycie firma finansuje cały VAT z faktury w dniu zakupu. Odliczalną część VAT firma odzyskuje w rozliczeniu VAT. Terminy i warunki opisuje poradnik VAT od samochodu w firmie: 50% czy 100%.
Koszty używania i ubezpieczenie
Koszty używania samochodu osobowego podlegają tym samym zasadom w leasingu i kredycie. Przy użytku mieszanym kosztem jest 75% wydatków eksploatacyjnych, np. paliwa i serwisu (art. 23 ust. 1 pkt 46a ustawy o PIT). Zasada 75% nie dotyczy rat leasingu. Składki AC i GAP mają osobny limit 150 000 zł (art. 23 ust. 1 pkt 47 ustawy o PIT). Przy wyższej wartości ubezpieczeniowej auta są kosztem w proporcji 150 000 zł do tej wartości. Limit AC i GAP nie zależy od emisji CO2. Składka OC jest kosztem w całości.
Sprzedaż auta później
Sprzedaż auta należącego do firmy jest przychodem z działalności. Samochód wykupiony z leasingu operacyjnego na cele prywatne daje przychód z działalności przy sprzedaży przed upływem 6 lat. Termin 6 lat liczy się od pierwszego dnia miesiąca następującego po miesiącu wykupu. Samochód kupiony na kredyt i wycofany z firmy podlega tej samej regule 6 lat (art. 10 ust. 2 pkt 3 ustawy o PIT). Termin liczy się od pierwszego dnia miesiąca po wycofaniu. Spółka kapitałowa rozlicza każdą sprzedaż auta w CIT. Warianty wykupu opisuje poradnik wykup samochodu z leasingu.
Przykład: hybryda za 150 000 zł netto w JDG
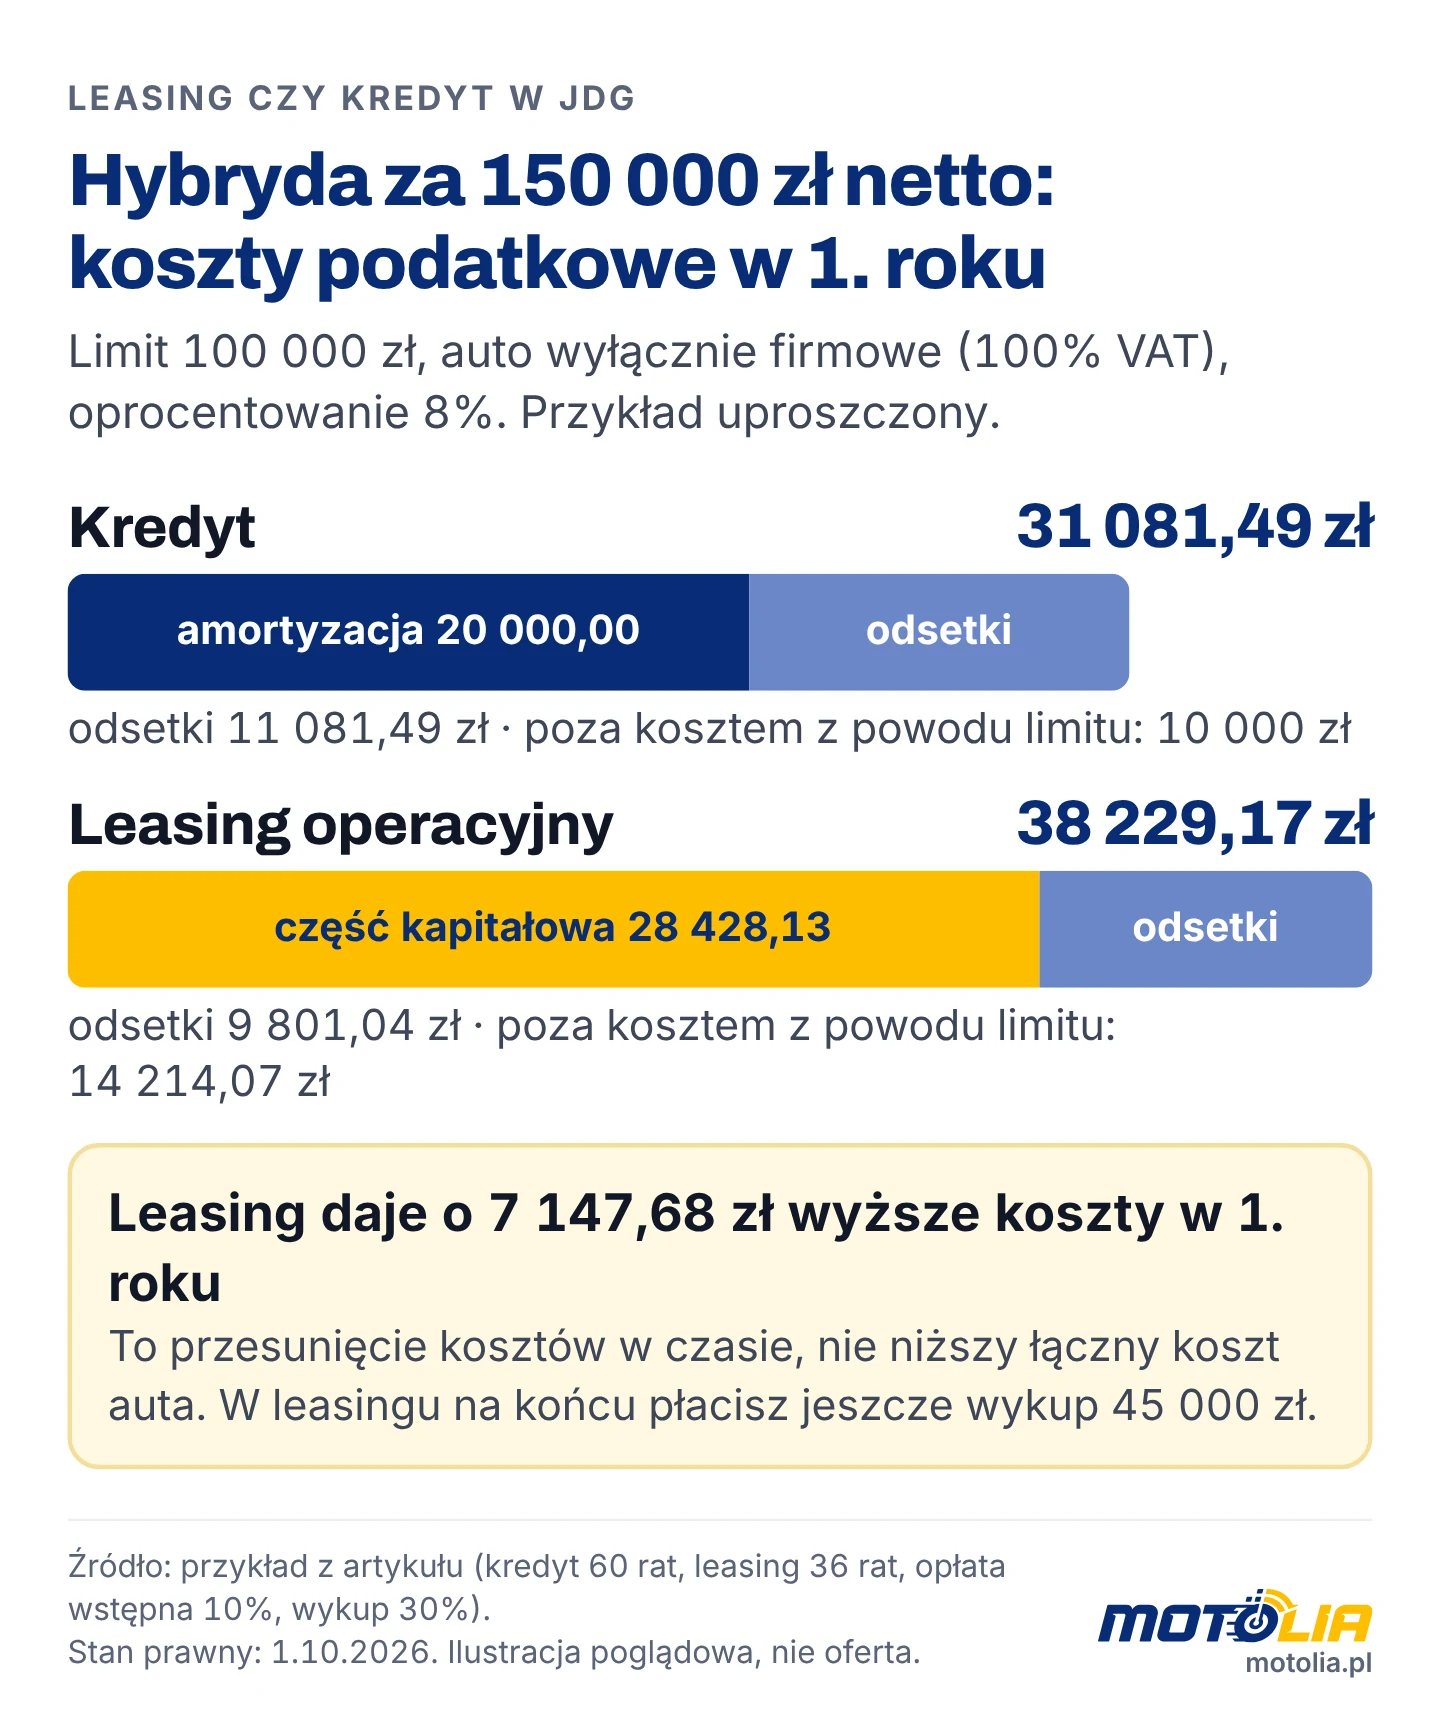
Przykład porównuje koszty podatkowe JDG w pierwszym roku przy kredycie i leasingu operacyjnym. Przykład jest uproszczony i pokazuje tylko kwoty zaliczane do KUP.
Założenia przykładu:
- samochód HEV z emisją CO2 w CEPiK co najmniej 50 g/km, więc limit wynosi 100 000 zł;
- cena netto 150 000 zł, VAT 23% = 34 500 zł;
- auto wyłącznie w działalności (VAT-26, ewidencja przebiegu), więc firma odlicza 100% VAT, a wartość do limitu to 150 000 zł netto;
- kredyt 150 000 zł na cenę netto; VAT z faktury firma płaci ze środków własnych;
- proporcja limitu: min(1; 100 000 ÷ 150 000) = 66,67%;
- oprocentowanie 8% w skali roku w obu wariantach, raty równe, 12 pełnych miesięcy spłaty i amortyzacji w roku 1.
| Pozycja w roku 1 | Kredyt: 150 000 zł, 60 rat po 3 041,46 zł | Leasing: opłata wstępna 10%, 36 rat netto po 3 120,27 zł, wykup 30% |
|---|---|---|
| Wydatek w roku 1 | 12 × 3 041,46 = 36 497,52 zł | 15 000 + 12 × 3 120,27 = 52 443,24 zł netto |
| Część kapitałowa | 25 416,03 zł: spłata kredytu, nie KUP | 15 000 + 27 642,20 = 42 642,20 zł |
| Koszt z tytułu wartości auta | amortyzacja 20% × 150 000 = 30 000 zł; KUP: 30 000 × min(1; 100 000 ÷ 150 000) = 20 000,00 zł | 42 642,20 × min(1; 100 000 ÷ 150 000) = 28 428,13 zł |
| Odsetki (bez limitu) | 11 081,49 zł | 9 801,04 zł |
| Nieodliczony VAT w KUP | 0 zł (odliczenie 100% VAT) | 0 zł (odliczenie 100% VAT) |
| KUP w roku 1 | 31 081,49 zł | 38 229,17 zł |
| Poza KUP z tytułu limitu | 10 000,00 zł amortyzacji | 14 214,07 zł |
| VAT do odliczenia | 34 500 zł z faktury zakupu | 12 061,95 zł z opłat roku 1 (23% × 52 443,24) |
Leasing operacyjny daje w tym przykładzie o 7 147,68 zł wyższe KUP w pierwszym roku. Różnica dotyczy rozłożenia kosztów w czasie, a nie łącznego kosztu auta w całym okresie. Na końcu umowy leasingu korzystający płaci jeszcze wykup 45 000 zł. Podział raty leasingu na kapitał i odsetki podaje harmonogram leasingodawcy.
Przy użytku mieszanym firma odlicza 50% VAT, a nieodliczona część VAT powiększa wartość auta, od której liczy się proporcję limitu. Proporcja limitu jest wtedy niższa niż w przykładzie. Sposób liczenia proporcji opisuje poradnik o limitach kosztów samochodu w 2026 r..
Kiedy leasing, a kiedy kredyt?
Leasing pasuje do kosztów rozłożonych w ratach, a kredyt do własności od pierwszego dnia. Lista zestawia typowe sytuacje:
- Leasing operacyjny, firma: chcesz VAT rozłożony na raty, krótszy cykl wymiany auta i opłaty w kosztach od pierwszej raty.
- Kredyt, firma: chcesz auto w ewidencji od zakupu, bez wykupu i z amortyzacją, a masz środki na VAT z faktury.
- Leasing konsumencki, osoba prywatna: chcesz zmienić auto po okresie umowy i akceptujesz wykup na końcu oraz ewentualny limit kilometrów.
- Kredyt, osoba prywatna: chcesz być właścicielem od zakupu, sprzedać auto w dowolnym momencie i mieć ochronę ustawy o kredycie konsumenckim.
Jakie inne formy finansowania auta porównać z leasingiem i kredytem?
Oprócz leasingu i kredytu samochód od dealera można sfinansować wynajmem długoterminowym. Każda forma ma osobny poradnik.
Kredyt na auto od dealera
Kredyt na auto od dealera może być kredytem celowym lub gotówkowym. Warunki, RRSO i wniosek opisuje strona kredyt samochodowy.
Leasing dla osoby bez firmy
Leasing dla osoby bez firmy to leasing konsumencki z ratą z VAT i prawem wykupu. Koszt, BIK i status prawny opisuje poradnik leasing konsumencki dla osoby prywatnej.
Wynajem długoterminowy
Wynajem długoterminowy łączy ratę za używanie auta z usługami, zależnie od umowy, i kończy się zwrotem auta. Zasady opisuje strona wynajem długoterminowy samochodu.
Najem a leasing
Najem i leasing w firmie podlegają tym samym limitom kosztów 100 000, 150 000 i 225 000 zł. Różnice w zakresie raty i wykupie opisuje porównanie wynajem długoterminowy czy leasing.
Najczęstsze pytania
Co się bardziej opłaca w firmie: leasing czy kredyt?
Opłacalność leasingu i kredytu w firmie zależy od ceny auta, emisji CO2, sposobu użytkowania i okresu posiadania. W przykładzie z tej strony leasing operacyjny daje w 1. roku KUP wyższe o 7 147,68 zł niż kredyt. Pełny obraz daje porównanie łącznych KUP i przepływów VAT za cały okres umowy.
Czy przy kredycie firma może zaliczyć ratę do kosztów?
Firma nie zalicza całej raty kredytu do kosztów. Kosztem są zapłacone odsetki i amortyzacja auta w limicie. Kapitałową część raty firma rozlicza pośrednio, przez amortyzację samochodu.
Czy limit 100 000 zł dotyczy także kredytu?
Limit 100 000 zł dotyczy amortyzacji samochodu kupionego na kredyt, tak jak opłat w leasingu operacyjnym. Limit obejmuje samochody osobowe z emisją CO2 od 50 g/km według CEPiK. Odsetki od kredytu nie podlegają temu limitowi.
Czy osoba prywatna odliczy VAT w leasingu lub kredycie?
Osoba prywatna bez działalności nie odlicza VAT ani w leasingu konsumenckim, ani przy kredycie. W leasingu konsumenckim VAT jest w każdej racie. Przy kredycie VAT jest w cenie auta z faktury.
Czy leasing obciąża zdolność kredytową?
Leasing zwiększa stałe obciążenia wnioskodawcy, więc bank może go uwzględnić przy ocenie zdolności. Firmy leasingowe przekazują dane do BIK na podstawie dobrowolnych umów z BIK. Informację o przekazywaniu danych zawiera formularz zgód leasingodawcy.
Kiedy można sprzedać auto wykupione z leasingu firmowego bez przychodu z działalności?
Auto wykupione z leasingu operacyjnego do majątku prywatnego daje przychód z działalności przy sprzedaży przed upływem 6 lat. Termin liczy się od pierwszego dnia miesiąca następującego po miesiącu wykupu i dotyczy wykupów od 1 stycznia 2022 r. Auto wykupione do firmy i nadal w niej używane daje przychód z działalności przy każdej sprzedaży. Spółka rozlicza każdą sprzedaż w CIT.
Autor: Kamil Tonkowicz. Kamil Tonkowicz, Product Owner & Technology Lead w Motolia. Ponad 20 lat w bankowości i finansach: audytor banków i spółek leasingowych w EY, kontroler finansowy w Citi Handlowy. Od 2017 r. projektuje cyfrowe produkty leasingowe i kredytowe. Magister bankowości i finansów (UE we Wrocławiu).
Źródła
Podstawa prawna:
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592 ze zm.): art. 10 ust. 1 pkt 8 lit. d, art. 10 ust. 2 pkt 3, art. 23 ust. 1 pkt 4, 46a, 47 i 47a, art. 23 ust. 5a i 5c, art. 23b ust. 1
- Ustawa z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. 2026 poz. 554 ze zm.): art. 16 ust. 1 pkt 4 i 49a, art. 16 ust. 5c, art. 17b
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. 2026 poz. 1263 ze zm.): art. 86a
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (t.j. Dz.U. 2025 poz. 1362): art. 4 ust. 1 pkt 2, art. 5 pkt 12, art. 48, art. 49, art. 53 ust. 1
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2023/2225 z 18 października 2023 r. w sprawie umów o kredyt konsumencki (CCD2): art. 47 i 48
- Ustawa z 2 grudnia 2021 r. o zmianie ustawy o elektromobilności i paliwach alternatywnych oraz niektórych innych ustaw (Dz.U. 2021 poz. 2269): art. 30
- Dyrektor KIS, interpretacja indywidualna 0114-KDIP3-2.4011.1004.2025.2.MT z 23 stycznia 2026 r.: emisja CO2 z CEPiK
- Dyrektor KIS, interpretacja indywidualna 0115-KDIT3.4011.157.2026.1.DP z 8 kwietnia 2026 r.: limity a umowy leasingu sprzed 2026 r.
Publikacje i opracowania:
- Prawo.pl, „Stare umowy leasingu z niższym limitem od 2026 r.” (21.04.2026): https://www.prawo.pl/podatki/stare-umowy-leasingu-a-limit-kosztow-od-2026-r,1542853.html
- Prawo.pl, „MF potwierdza: w 2026 limity samochodowe będą niższe”: https://www.prawo.pl/podatki/czy-limity-samochodowe-beda-nizsze-w-2026-roku-stanowisko-mf,534686.html
- Związek Polskiego Leasingu, „Nowe limity amortyzacji od 2026 r.” (12.08.2025): https://www.leasing.org.pl/Nowe+limity+amortyzacji+od+2026+r
- FmLeasing.pl, „Koszty podatkowe leasingu samochodów osobowych (PIT i CIT)”: https://www.fmleasing.pl/aktualnosci/wrocili-z-pomyslem-ograniczenia-do-50-kosztow-samochodow-firmowych-a-dodatkowo-biora-sie-za-leasing-drozszych-aut
- PIT.pl, „Zmienione limity dotyczące leasingowanych samochodów osobowych a zapisy w księdze” (16.01.2026): https://www.pit.pl/aktualnosci/zmienione-limity-dotyczace-leasingowanych-samochodow-osobowych-a-zapisy-w-ksiedze
- PIT.pl, „Luka w systemie. Jeździsz hybrydą? Tracisz przez błędne dane w CEPiK”: https://www.pit.pl/aktualnosci/luka-w-systemie-jezdzisz-hybryda-tracisz-przez-bledne-dane-w-cepik
- Prawo.pl, „Ubezpieczenia samochodów firmowych 2026: brak zmian mimo nowych limitów” (20.05.2026): https://www.prawo.pl/podatki/ubezpieczenia-samochodow-firmowych-2026-brak-zmian-mimo-nowych-limitow-emisyjnych,1544677.html
- inFakt, „Odsetki od kredytu na samochód: 2 sposoby rozliczania” (akt. 08.04.2022): https://www.infakt.pl/blog/odsetki-od-kredytu-na-samochod-2-sposoby-rozliczania/
- Prawo.pl, „Kiedy od sprzedaży auta wykupionego z leasingu trzeba zapłacić PIT” (12.10.2023): https://www.prawo.pl/podatki/sprzedaz-auta-wykupionego-z-leasingu-a-obowiazek-zaplaty-pit,523328.html
- Infor.pl, „Skarbówka o tym, jak rozliczyć sprzedaż auta po leasingu konsumenckim” (12.03.2026): https://www.infor.pl/twoje-pieniadze/7537752,skarbowka-o-tym-jak-rozliczyc-sprzedaz-auta-po-leasingu-konsumenckim.html
- Bezprawnik, „Firmy leasingowe chcą dokładniej weryfikować klientów” (03.10.2025): https://bezprawnik.pl/firmy-leasingowe-chca-dokladniej-weryfikowac-klientow/
- KPRM gov.pl, „Projekt ustawy o kredycie konsumenckim (UC82)”: https://www.gov.pl/web/premier/projekt-ustawy-o-kredycie-konsumenckim-oraz-o-zmianie-ustawy-o-prawach-konsumenta
- biznes.gov.pl, „Podstawowe informacje o księgowości i ewidencjach” (akt. 14.03.2026): https://www.biznes.gov.pl/pl/portal/00260
- biznes.gov.pl, „Informacja o pojazdach wykorzystywanych do działalności gospodarczej (VAT-26)”: https://www.biznes.gov.pl/pl/portal/ou862
- podatki.gov.pl, „VAT: stawki i limity” (15.12.2025): https://www.podatki.gov.pl/podatki-firmowe/vat/stawki-i-limity
- PKF Polska, „Wdrożenie dyrektywy CCD2 w Polsce - aktualny status projektu” (30.07.2026): https://www.pkfpolska.pl/wdrozenie-dyrektywy-ccd2-w-polsce-%E2%80%93-przebieg-prac-nad-ustawa-o-kredycie-konsumenckim-i-aktualny-status-projektu-7537
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej ani prawnej. Stan prawny na 15 października 2026 r.
